
1. はじめに
健康食品は、妊活から妊娠・出産・授乳へとライフステージが移り変わる子育て世帯にとって、日々の栄養を補う身近な手段である。一方で、必要とされる栄養や摂取の目的はステージごとに変化するため、購入行動や選び方もそれに応じて変わっていると考えられる。しかし、妊娠前・妊娠中・産後を通じた購入率や摂取目的、選定基準、購入チャネル、継続・離脱の実態を横断的に捉えたデータは多くない。そこで本調査では、1歳以上の子どもを持つママを対象に、ライフステージ別の健康食品の購入・摂取実態を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:1歳以上の子どもを持つママ
調査期間:2026年8月6日〜2026年9月3日
有効回答数:210名
3. 結果・考察
📊 本章で言及する全グラフ(図1〜図15)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
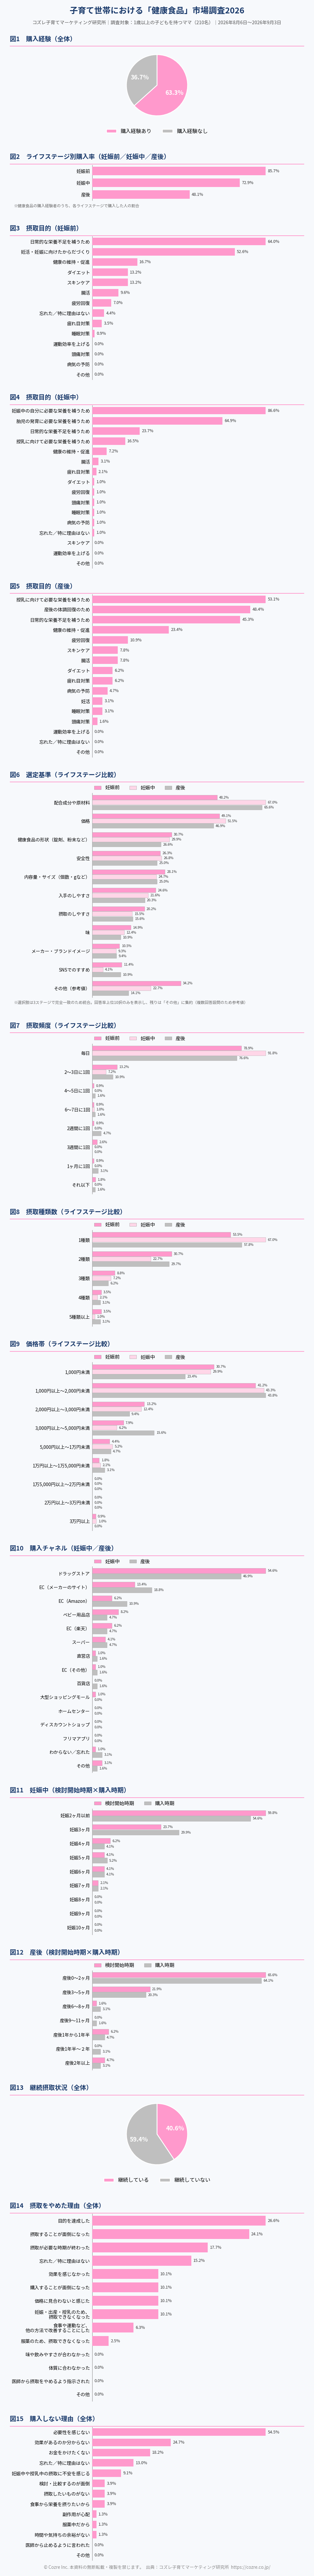
子育て世帯の約63%が健康食品の購入経験あり(→ 図1)
1歳以上の子どもを持つママのうち、健康食品を購入したことがある人は約63%であった(→ 図1)。サプリメントやドリンク、粉末など多様な形態が日常の食生活に浸透しており、子育て世帯にとって健康食品は特別なものではなく、一般的な選択肢になっていると考えられる。一方で約37%は購入経験がなく、その理由を把握することが需要拡大の手がかりになる可能性がある。
健康食品について過半数が購入経験を持つことから、子育て世帯は一定の市場規模が見込めるセグメントであると考えられる。
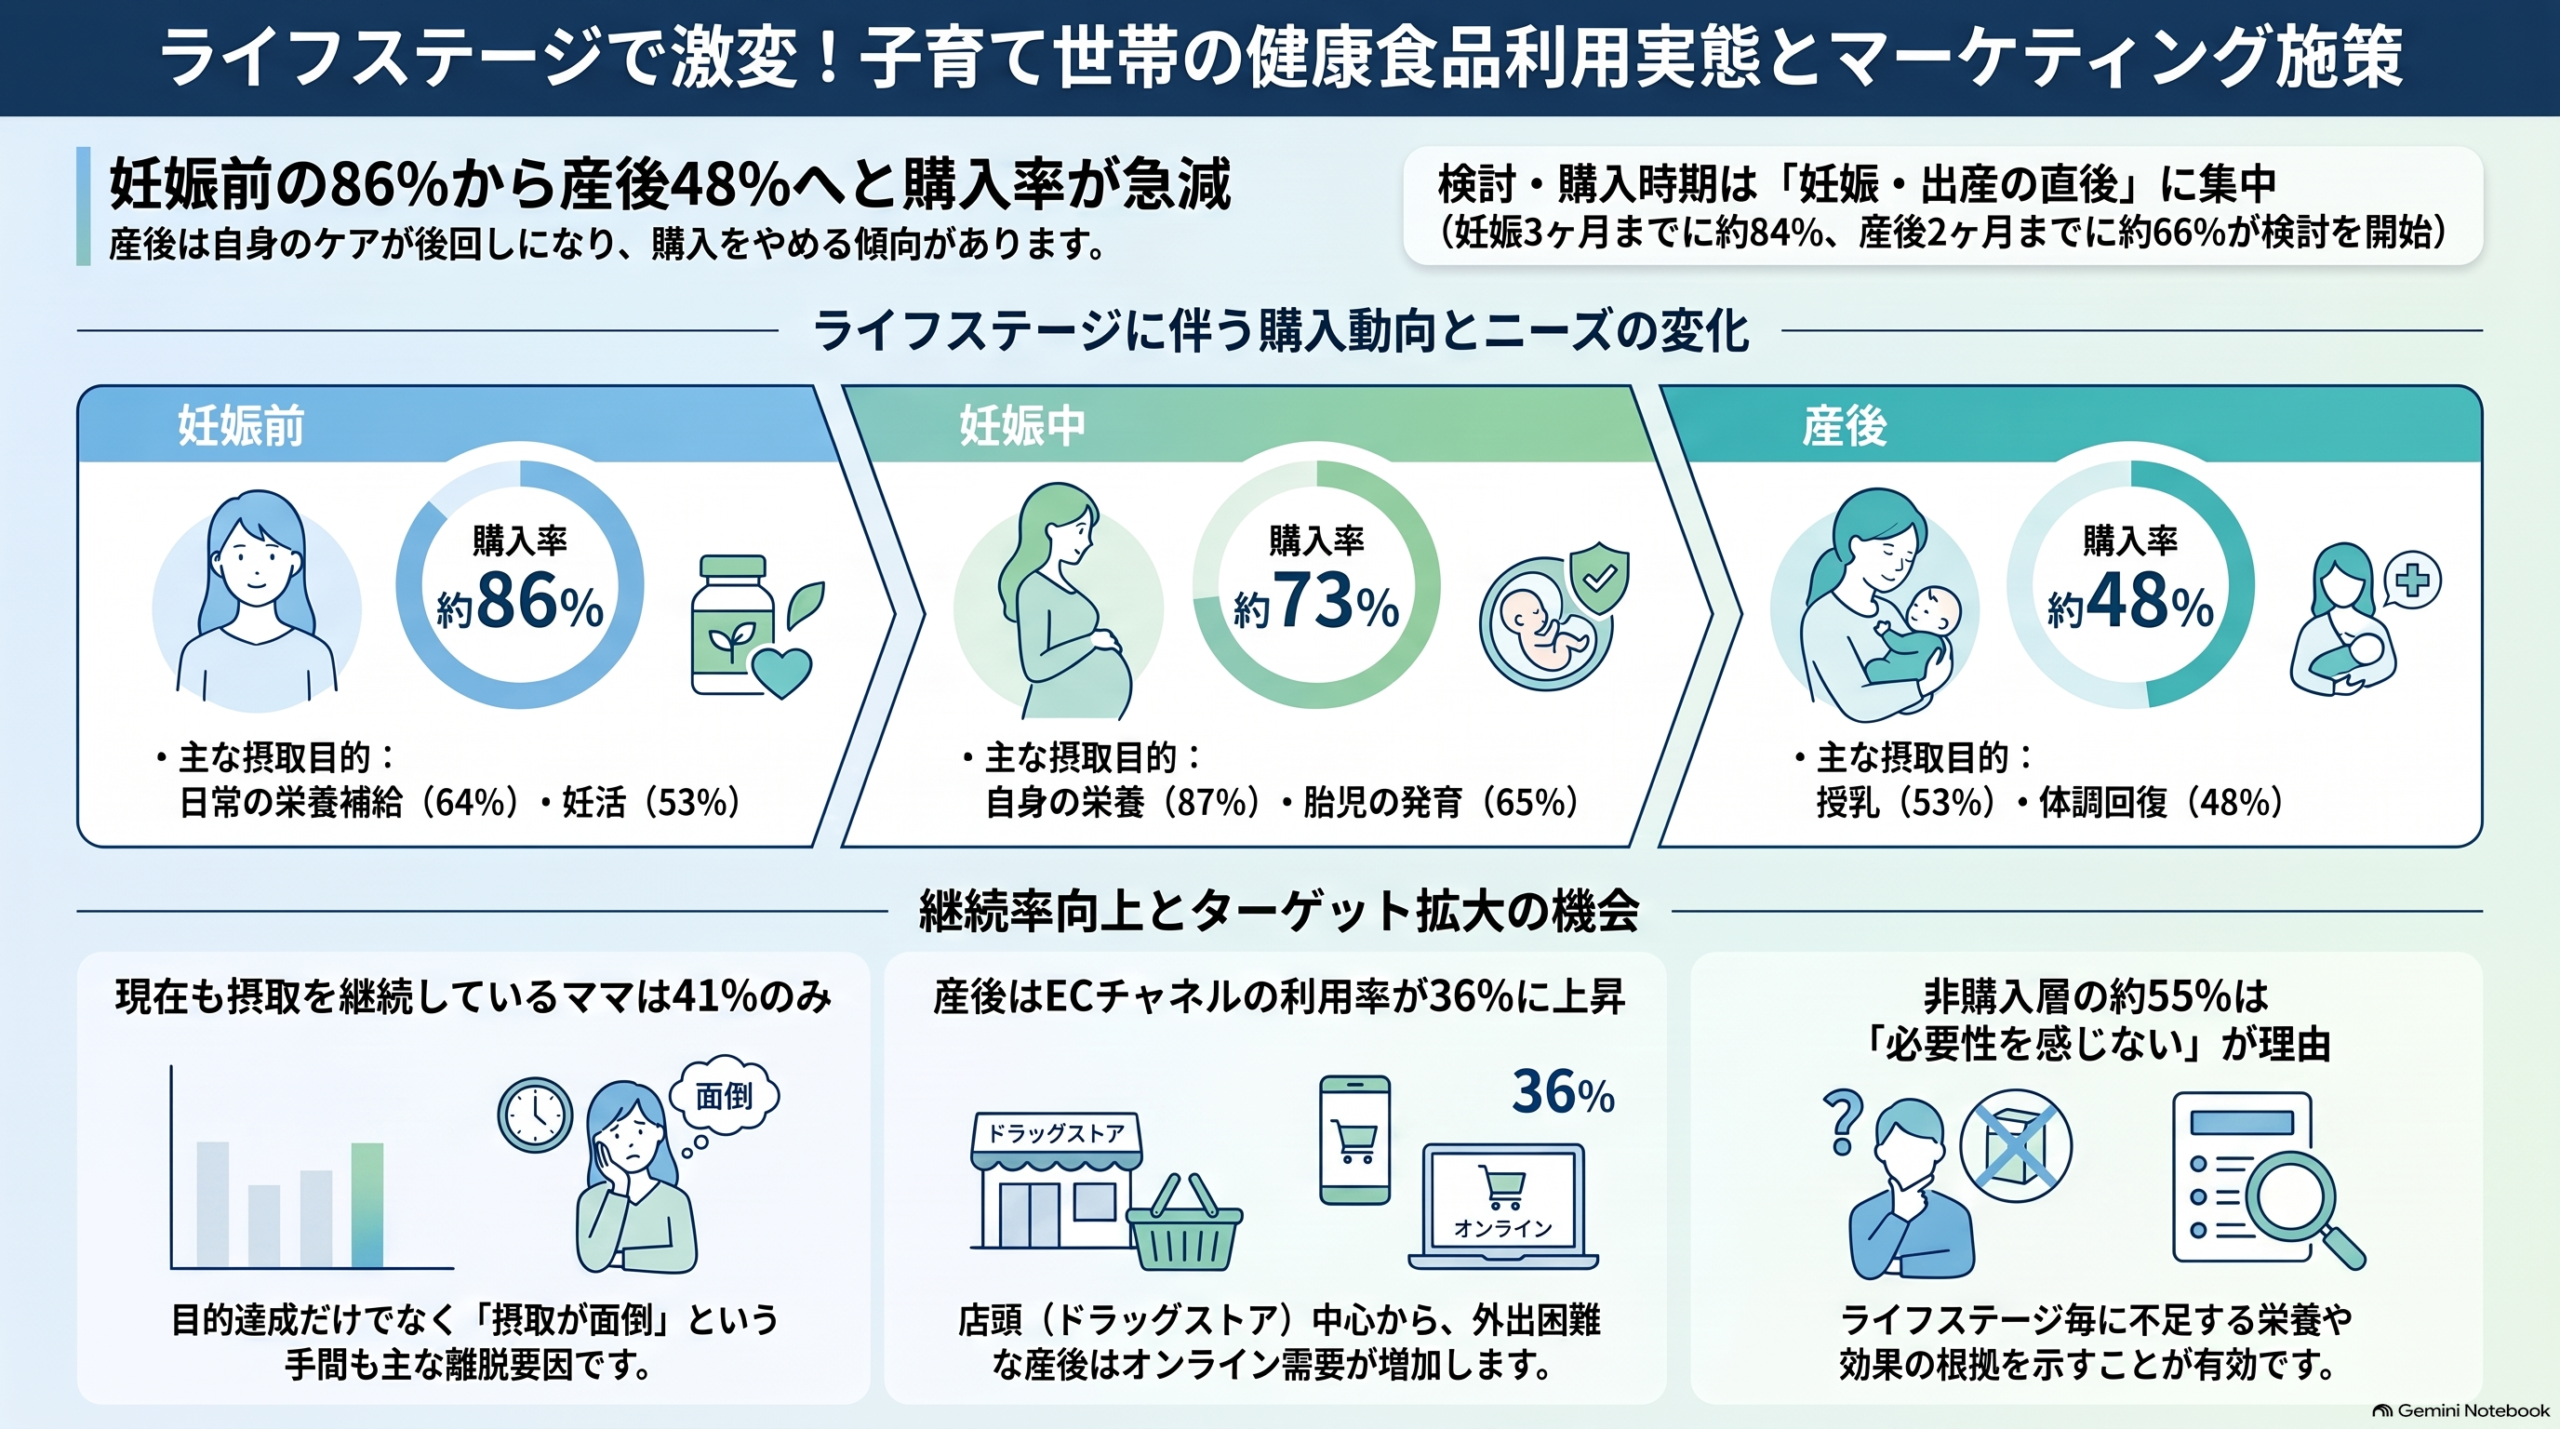
購入率は妊娠前の約86%から産後は約48%へと段階的に低下(→ 図2)
購入経験がある人の中で、各ライフステージで購入した人の割合は、妊娠前が約86%、妊娠中が約73%、産後が約48%であった(→ 図2)。妊娠前や妊娠中は妊活や胎児の発育といった明確な目的があるのに対し、産後は育児に追われて自分自身のケアが後回しになりやすいことが背景にある可能性がある。また、出産を機に「必要な時期が終わった」と捉え、購入をやめているケースも考えられる。
産後は購入率が約半数まで落ち込むため、出産前後のタイミングで産後に摂取する意義を伝え、継続購入につなげる施策が有効と考えられる。
妊娠前は「日常的な栄養不足」と「妊活・からだづくり」が二本柱(→ 図3)
妊娠前に健康食品を購入した人の中では、摂取目的は「日常的な栄養不足を補うため」が約64%で最多、次いで「妊活・妊娠に向けたからだづくり」が約53%であった(→ 図3)。「健康の維持・促進」(約17%)や「ダイエット」「スキンケア」(各約13%)がこれに続く。妊娠前は日常的な栄養補給に加え、妊娠を意識した準備として健康食品を取り入れる層が多いことが示唆される。
妊娠前の層には、日常の栄養補給と妊活準備の両面から価値を訴求することが有効と考えられる。
妊娠中は「自分に必要な栄養を補うため」が約87%と突出(→ 図4)
妊娠中に購入した人の中では、「妊娠中の自分に必要な栄養を補うため」が約87%で最多、「胎児の発育に必要な栄養を補うため」が約65%で続いた(→ 図4)。「日常的な栄養不足を補うため」は約24%、「授乳に向けて必要な栄養を補うため」は約17%であり、妊娠前と比べて目的が妊娠そのものに集中していることがうかがえる。妊娠期に葉酸等の特定の栄養素の摂取が推奨されていることも、この傾向の背景にあると考えられる。
妊娠中は、母体と胎児の両方に必要な栄養を補えることを明確に打ち出す訴求が有効と考えられる。
産後は「授乳」「体調回復」「日常的な栄養不足」が上位で拮抗(→ 図5)
産後に購入した人の中では、「授乳に向けて必要な栄養を補うため」が約53%、「産後の体調回復のため」が約48%、「日常的な栄養不足を補うため」が約45%と、上位3項目が拮抗した(→ 図5)。「健康の維持・促進」も約23%あり、授乳という子どものための目的と、自分自身の回復・健康管理という目的が並存していると考えられる。
産後向けには、授乳期の栄養補給と母体の回復を一体で訴求することが有効と考えられる。
選定基準は全ステージで「配合成分や原材料」と「価格」が上位(→ 図6)
健康食品を選んだ理由は、妊娠前では「価格」(約49%)と「配合成分や原材料」(約48%)がほぼ並び、妊娠中は「配合成分や原材料」が約67%、産後も約66%で最多となった(→ 図6)。「健康食品の形状」「安全性」「内容量・サイズ」はいずれのステージでも約25〜31%であった。妊娠を機に、価格よりも何が含まれているかを重視する姿勢が強まっている可能性がある。
妊娠中・産後向けには、配合成分や原材料の情報をわかりやすく開示することが、選ばれるための前提条件になると考えられる。
※図6は、選択肢が3ステージで完全一致のため統合。回答率上位10択のみを表示し、残りは「その他」に集約(複数回答設問のため参考値)。
摂取頻度は全ステージで「毎日」が約8〜9割(→ 図7)
摂取頻度は、妊娠前が約79%、妊娠中が約92%、産後が約77%と、いずれのステージでも「毎日」が最多であった(→ 図7)。特に妊娠中は毎日摂取の割合が最も高く、胎児への影響を意識して欠かさず摂取している人が多いと考えられる。一方、妊娠前と産後は「2〜3日に1回」がそれぞれ約13%、約11%あり、やや柔軟な摂取スタイルも見られる。
毎日摂取が主流であるため、飲み忘れを防ぐ工夫や定期購入の仕組みが継続率の向上につながる可能性がある。
摂取種類数は全ステージで「1種類」が過半数(→ 図8)
摂取している健康食品の種類数は、妊娠前が約54%、妊娠中が約67%、産後が約58%と、いずれも「1種類」が最多であった(→ 図8)。「2種類」は妊娠前で約31%、産後で約30%、妊娠中で約23%である。妊娠中は必要な栄養を1種類で効率よく摂る傾向が強い一方、妊娠前や産後は目的に応じて複数を組み合わせる人も一定数いると考えられる。
1種類に絞る人が多いことから、1つで必要な栄養をまとめて補える設計の商品が選ばれやすい可能性がある。
価格帯は「1,000円以上〜2,000円未満」が約4割で中心(→ 図9)
購入した健康食品の価格は、いずれのステージでも「1,000円以上〜2,000円未満」が最多で、妊娠前が約41%、妊娠中が約43%、産後が約44%であった(→ 図9)。「1,000円未満」を合わせると、2,000円未満が妊娠前で約72%、妊娠中で約73%、産後で約67%を占める。一方、産後は「3,000円以上〜5,000円未満」が約16%と他のステージより高く、目的に合わせてやや高価格帯を選ぶ層もいることがうかがえる。
2,000円未満を中心に価格を設計しつつ、産後向けには機能性を打ち出した中価格帯の商品にも余地があると考えられる。
購入チャネルはドラッグストアが最多、産後はECの割合が上昇(→ 図10)
最初に購入した場所は、妊娠中が約55%、産後が約47%と、いずれも「ドラッグストア」が最多であった(→ 図10)。一方、「EC(メーカーのサイト)」は妊娠中の約13%から産後は約19%、「EC(Amazon)」は約6%から約11%に増えている。ECの合計は妊娠中が約27%、産後が約36%であり、外出しにくい産後はオンラインで購入する傾向が強まっていると考えられる。
妊娠中は店頭での接点づくり、産後はECでの露出や定期便の案内に力を入れるなど、ステージに応じたチャネル戦略が有効と考えられる。
妊娠中は妊娠3ヶ月までに約84%が検討を開始(→ 図11)
妊娠中に購入した人の中では、検討開始時期は「妊娠2ヶ月以前」が約60%、「妊娠3ヶ月」が約24%で、合わせて約84%が妊娠3ヶ月までに検討を始めていた(→ 図11)。購入時期も「妊娠2ヶ月以前」が約55%、「妊娠3ヶ月」が約30%で、合計は約85%に達する。この中には妊娠前からの継続購入も含まれると考えられるものの、妊娠初期に必要な栄養への意識の高さがうかがえる。
妊娠中向けの訴求は、妊娠判明直後、あるいは妊活期からの接点づくりが重要と考えられる。
産後は産後2ヶ月までに約66%が検討を開始(→ 図12)
産後に購入した人の中では、検討開始時期は「産後0〜2ヶ月」が約66%、「産後3〜5ヶ月」が約22%で、合わせて約88%が産後5ヶ月までに検討を始めていた(→ 図12)。購入時期も「産後0〜2ヶ月」が約64%で最多となり、産後5ヶ月までの合計は約84%である。この中には妊娠中からの継続購入も含まれると考えられる。出産直後から授乳や体調回復のニーズが生じるため、早い段階で検討・購入していると考えられる。
産後向けの訴求は、出産前後から産後2ヶ月頃までに集中して行うことが効果的と考えられる。
現在も摂取を継続している人は約41%にとどまる(→ 図13)
購入経験がある人の中で、現在も健康食品の摂取を継続している人は約41%、継続していない人は約59%であった(→ 図13)。妊娠・出産・授乳といった特定の時期に合わせて摂取を始めた人が多く、その時期が過ぎると摂取をやめる傾向があると考えられる。図2で産後の購入率が低下していたこととも整合する結果である。
ライフステージが変わっても続けたくなる新たな摂取目的を提示することが、継続率向上の鍵になると考えられる。
摂取をやめた理由は「目的を達成した」「摂取することが面倒になった」が上位(→ 図14)
摂取をやめた人の中では、「目的を達成した」が約27%で最多、次いで「摂取することが面倒になった」が約24%、「摂取が必要な時期が終わった」が約18%であった(→ 図14)。「効果を感じなかった」「購入することが面倒になった」「価格に見合わないと感じた」「妊娠・出産・授乳のため、摂取できなくなった」はいずれも約10%である。目的達成による離脱に加え、摂取や購入の手間による離脱も一定数あることが示唆される。
手間による離脱は、摂取しやすい形状や定期購入などの利便性向上で防げる可能性がある。
購入しない理由は「必要性を感じない」が約55%で最多(→ 図15)
健康食品を購入したことがない人の中では、「必要性を感じない」が約55%で最多、次いで「効果があるのか分からない」が約25%、「お金をかけたくない」が約18%であった(→ 図15)。「妊娠中や授乳中の摂取に不安を感じる」も約9%ある。必要性や効果が十分に伝わっていないことが、購入に至らない主な要因と考えられる。
非購入層には、ライフステージごとに不足しやすい栄養や期待できる効果を、根拠とともに伝えることが有効と考えられる。
4. 調査項目
- 購入経験(全体)
- ライフステージ別購入率(妊娠前/妊娠中/産後)
- 摂取目的(妊娠前)
- 摂取目的(妊娠中)
- 摂取目的(産後)
- 選定基準(ライフステージ比較)
- 摂取頻度(ライフステージ比較)
- 摂取種類数(ライフステージ比較)
- 価格帯(ライフステージ比較)
- 購入チャネル(妊娠中/産後)
- 妊娠中(検討開始時期×購入時期)
- 産後(検討開始時期×購入時期)
- 継続摂取状況(全体)
- 摂取をやめた理由(全体)
- 購入しない理由(全体)
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
子育て世帯の約63%が健康食品を購入した経験を持ち、購入経験者の中では妊娠前が約86%、妊娠中が約73%、産後が約48%と、ライフステージが進むにつれて購入率が低下していた。摂取目的は、妊娠前の「日常的な栄養不足」「妊活・からだづくり」から、妊娠中の「自分と胎児に必要な栄養」、産後の「授乳」「体調回復」へと移り変わっている(図1〜図5)。
選定基準では全ステージで「配合成分や原材料」「価格」が上位となり、特に妊娠中・産後は配合成分を重視する傾向が強い。摂取は「毎日」「1種類」が主流で、価格は2,000円未満が中心である。購入場所はドラッグストアが最多だが、産後はECの割合が高まっている(図6〜図10)。
検討・購入のタイミングは妊娠中・産後ともに早く、妊娠中は妊娠3ヶ月までに約84%、産後は産後5ヶ月までに約88%が検討を始めている(図11・図12)。この中には、妊娠前・妊娠中・産後に継続的に購入し続けている層も一定程度含まれていると想定される。
一方で、現在も摂取を継続している人は約41%にとどまり、「目的を達成した」「摂取することが面倒になった」が離脱の主な理由であった。購入経験のない人では「必要性を感じない」が過半数を占める。ステージごとに異なるニーズを捉え、早い時期に接点を持ち、摂取の意義と利便性を伝え続けることが、子育て世帯における健康食品市場の拡大につながると考えられる(図13〜図15)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川)
【グラフ】図1〜図15(全グラフまとめ)】
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「子育て世帯における「健康食品」市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/22345
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)
この記事の著者
NTT東日本にて法人営業、マーケティング、経営企画を経験後、慶應義塾大学大学院(在学中、米国ノースウェスタン大学ケロッグ経営大学院へ留学)にてMBAを取得。戦略コンサルティングファーム「ローランド・ベルガー」にて自動車・金融業界など幅広いクライアント向けにマーケティング戦略立案、ビジネスプロセス改善の支援に従事。
その後、子育て世代向けWebメディア「コズレ」を創業期から運営責任者として牽引し、会員数100万人超のプラットフォームへと成長させる。累計500件以上の子育て世帯を対象とした市場調査を主導し、育児用品メーカーや子育て関連サービス企業向けに、定量・定性データに基づくマーケティング戦略やプロモーション施策を多数提案・実行している。また、子育て世代の購買行動やニーズを踏まえたマーケティング手法に関するセミナーや講演会の講師も務める。
子育てビッグデータ×マーケティング
の知見をご提供します
子育て世帯Web調査サービスは、独自パネルを持つからこそ業界最安値水準です。
また、子育て世帯向けマーケティングのヒントが詰まった各種資料やセミナーアーカイブを無料で提供中です。
必要とされるデータが掲載されている資料をお探しの際は、AIチャットボット「調査データコンシェルジュ」にご相談ください。
📘 子育て世帯市場調査の知見をまとめた電子書籍、好評発売中!
コズレ子育てマーケティング研究所のデータ・知見を体系的にまとめた電子書籍
『子育て世帯マーケティングの教科書』をAmazon Kindleにて発売中です。
「変わらない市場の構造」と「最新トレンド」の両方をデータで解き明かした一冊。子育てマーケティングを初めて担当する方から、施策を見直したい経験者まで、幅広くお役立ていただける内容です。
Kindle Unlimitedご登録の方は無料でお読みいただけます。
マーケティング活動の支援にご関心がある方は、以下リンクからお気軽にお問い合わせください。