
1. はじめに
共働き世帯の増加や食品価格の上昇を背景に、日々の食品の買い方は多様化しつつある。とりわけ妊娠・出産・育児期のママにとっては、体調の変化や乳幼児連れでの外出の難しさから、店舗での買い物そのものが負担となる場面が少なくない。こうした中、ネットスーパーや食材宅配といった食品宅配サービスは有力な選択肢となり得るが、子育て世帯がいつ、どのような理由で利用を検討・開始し、数あるサービスの中からどれを選んでいるのかという実態は十分に明らかになっていない。そこで本調査では、0歳以上の子どもを持つママを対象に、食品の購買場所、食品宅配の利用動機、検討・利用開始時期、サービスの認知・比較検討・利用状況、利用先選びの情報源、利用理由を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:0歳以上の子どもを持つママ
調査期間:2026年6月4日~2026年7月16日
有効回答数:499名
3. 結果・考察
📊 本章で言及する全グラフ(図1〜図10)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
食品の購買場所はスーパーが約93%、食品宅配の利用は約24%(→ 図1)
直近3ヶ月以内に利用した食品の購買場所は「スーパーマーケット」が約93%と最多であり、「ドラッグストア」約64%、「コンビニエンスストア」約56%が続いた。「インターネット通販(ネットスーパー・食材宅配など)」は約24%で、子育て世帯のおよそ4人に1人が食品宅配を利用している(→ 図1)。
ドラッグストアがコンビニエンスストアを上回っている背景には、食品の品揃え拡充と価格訴求によって、日用品やベビー用品とあわせて食品をまとめ買いする場として定着している可能性が考えられる。一方、食品宅配は店舗チャネルと比べると利用率に依然として開きがあり、伸びしろの大きいチャネルであることが示唆される。
食品宅配は子育て世帯の約24%が利用するチャネルであり、残る非利用層をいかに取り込むかが市場拡大の鍵になると考えられる。
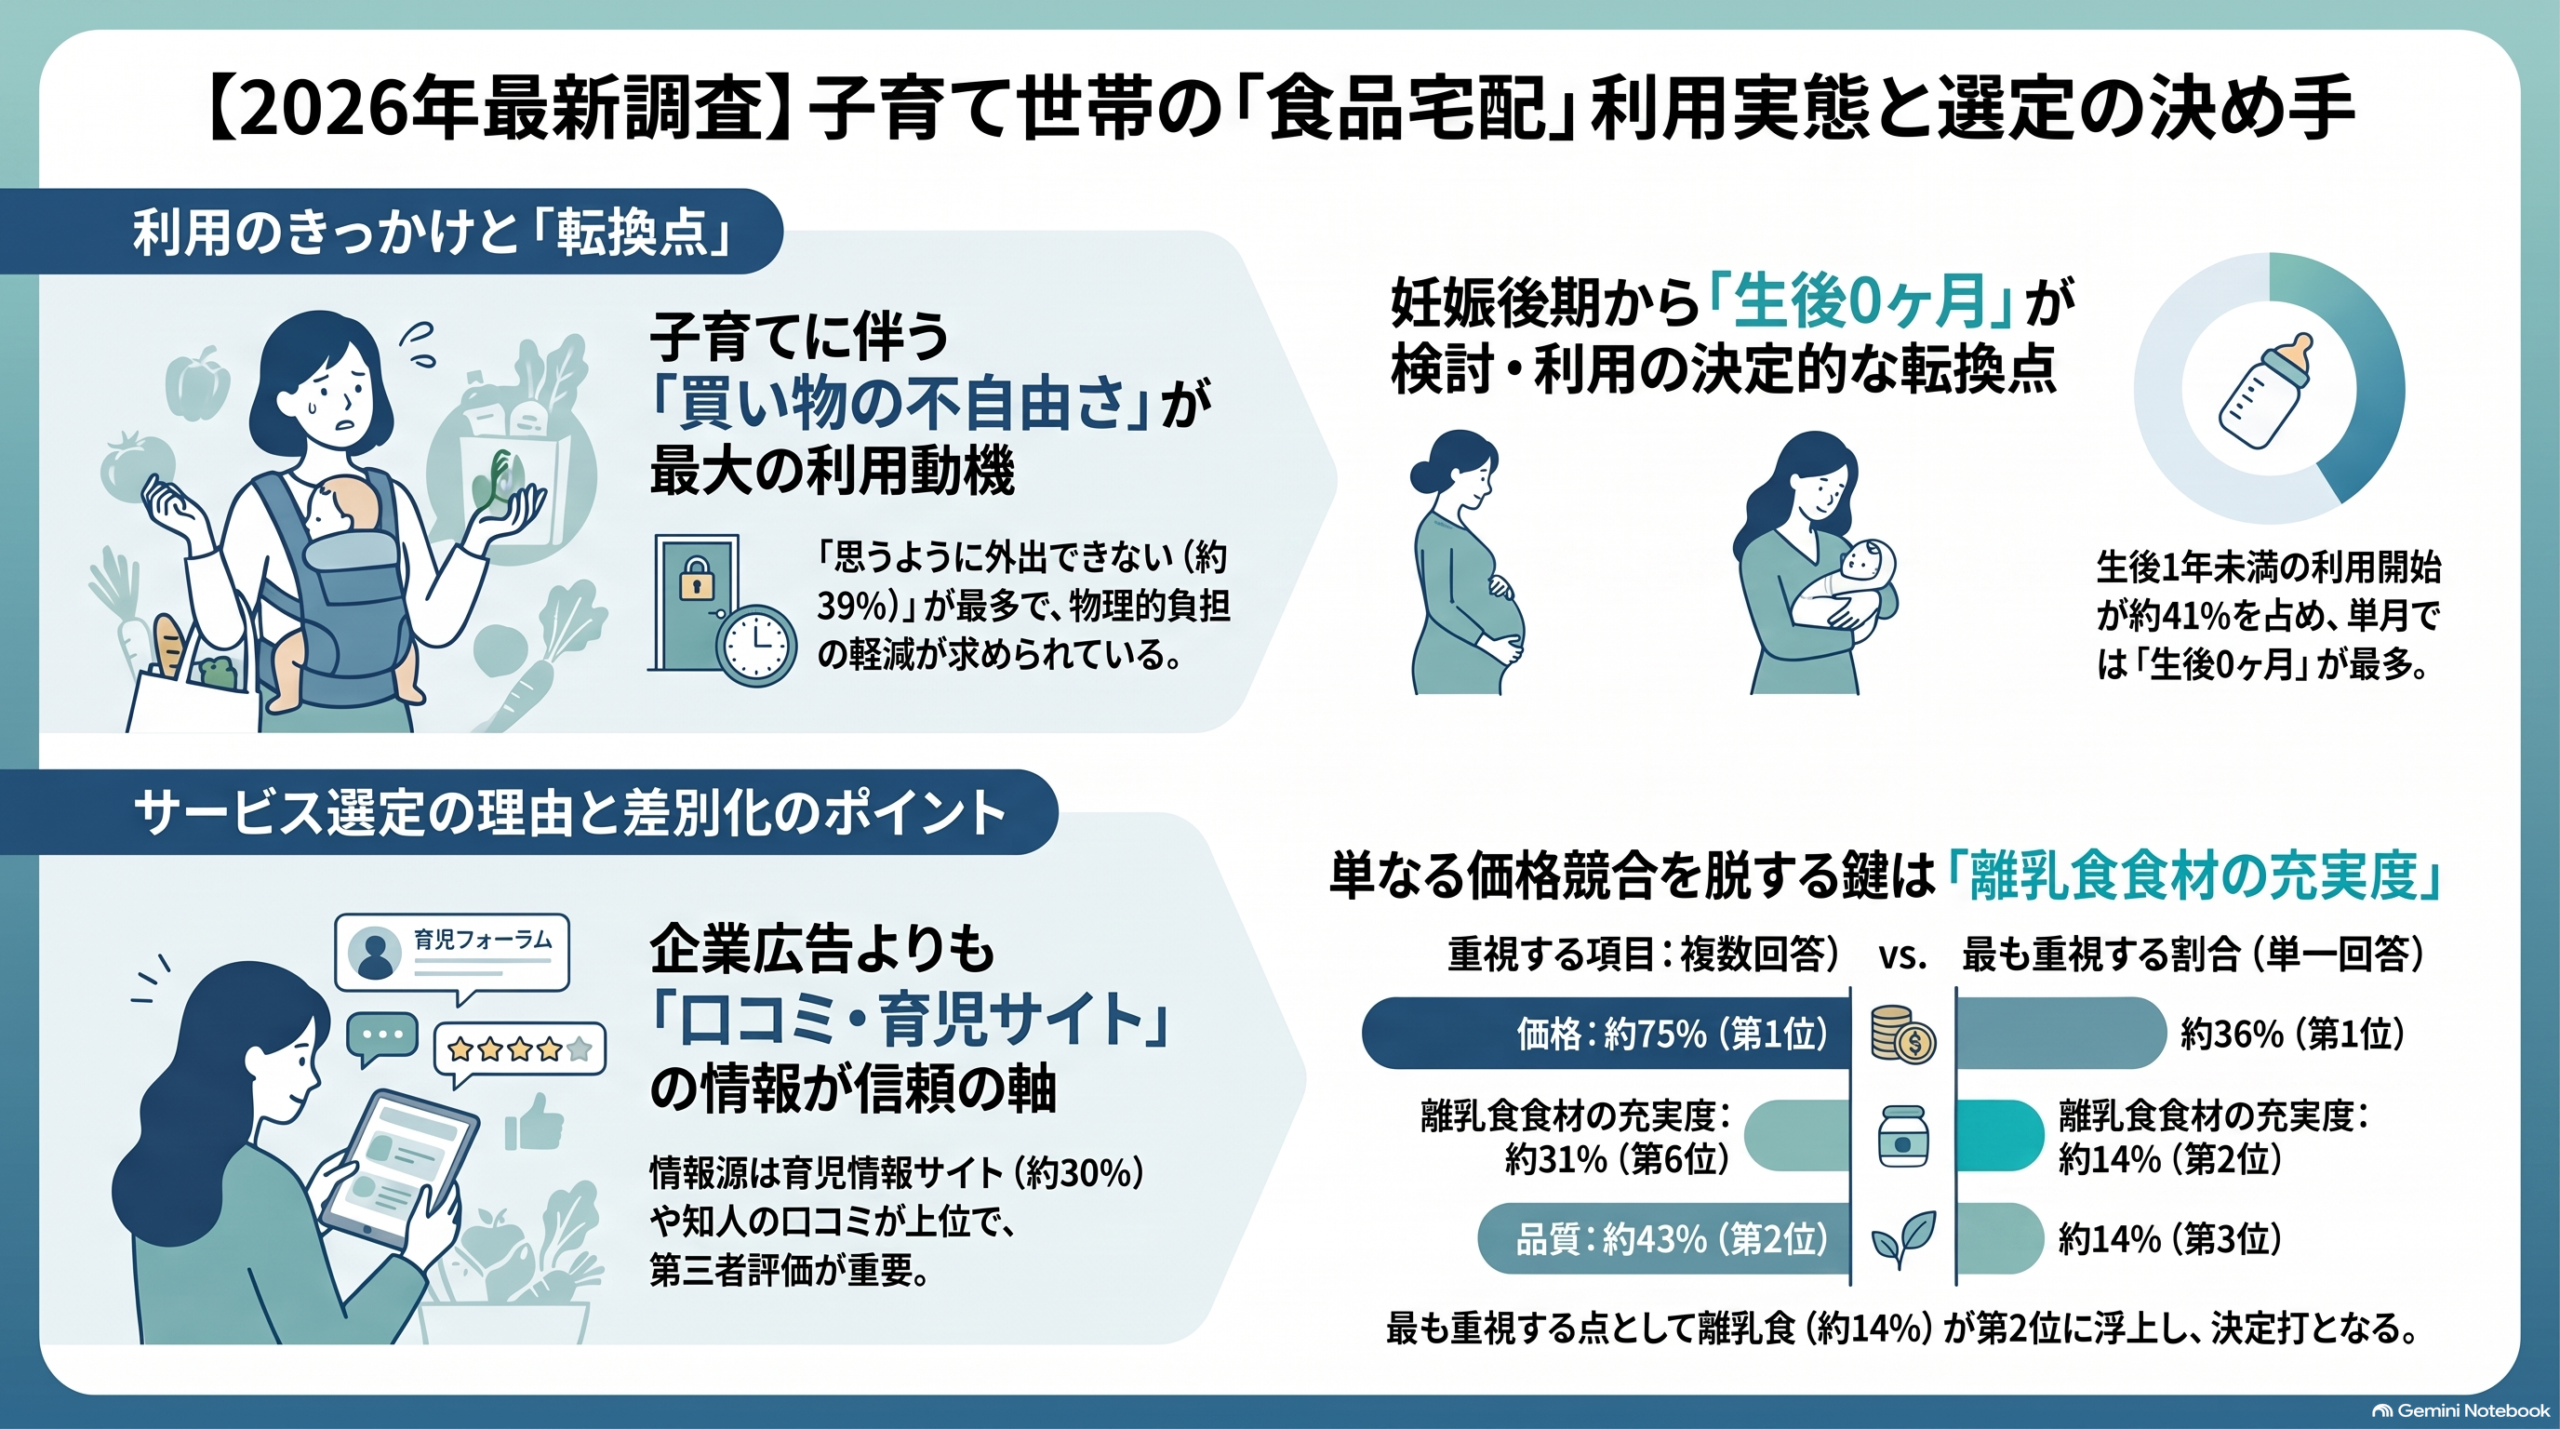
利用動機は「思うように外出ができない」が約39%で最多(→ 図2)
食品宅配(食品のインターネット通販)の利用者の中では、利用したきっかけとして「思うように外出ができないから」が約39%と最多で、「ゆっくりと買い物できないから」約32%、「重い荷物を持てないから」約31%が続いた(→ 図2)。
上位3項目はいずれも乳幼児連れでの外出や買い物の物理的な負担に起因するものであり、子育てに伴う「買い物の不自由さ」が利用の主な引き金になっていると考えられる。また「離乳食レトルト(ベビーフード)等の子供向け商品が充実していたから」約28%、「サンプルがもらえる等の『キャンペーン』を実施していたから」約23%も一定の割合を占めており、子ども向けの品揃えや入会特典が後押しになっている可能性がある。
訴求においては「外出・買い物の負担軽減」という機能価値を軸に、子ども向け商品の充実やキャンペーンを組み合わせることが有効と考えられる。
検討開始は「妊娠前」が約34%、残りは妊娠中から産後にかけて分散(→ 図3)
利用者の中で、食品宅配の利用検討を始めた時期は「妊娠前」が約34%と最も多かった。妊娠期間中(妊娠2〜10ヶ月)の合計は約26%、生後0〜11ヶ月の合計は約29%、1歳以上は約11%であり、単月では「生後0ヶ月」が約8%と高かった(→ 図3)。
妊娠前から検討していた層が一定数存在する一方、約3分の2は妊娠以降に検討を始めており、ライフステージの変化に伴う生活動線の変化が検討を促している可能性がある。特に出産直後に検討が集まる点は、産後の外出制約が意識される時期と重なると考えられる。
妊娠期から産後1年にかけてが検討開始の大きな山であり、この時期に継続的な接点を持つことが重要と考えられる。
利用開始は生後1年未満が約41%、単月では「生後0ヶ月」が最多(→ 図4)
利用者が実際に利用を開始した時期は、「妊娠前」が約27%、妊娠期間中の合計が約17%、生後0〜11ヶ月の合計が約41%、1歳以上が約15%であった。単月では「生後0ヶ月」が約11%と最も高く、「1歳」約8%、「妊娠8ヶ月」約8%が続いた(→ 図4)。
検討開始時期(図3)と比べると、妊娠期間中の割合は約26%から約17%に下がり、生後1年未満の割合は約29%から約41%に上がっている。妊娠中に検討を始め、出産前後に実際の利用に至るケースが多いことが示唆される。妊娠8ヶ月の山は、出産準備の一環として産後の買い物手段を確保しようとする動きの表れである可能性がある。
妊娠後期から出産直後が「検討から利用への転換点」であり、この時期に向けた入会特典や導線設計が有効と考えられる。
認知率はコープデリ/おうちコープが約70%、Oisixが約64%で続く(→ 図5)
全回答者における食品宅配サービスの認知率は、「コープデリ/おうちコープ」が約70%で最も高く、「Oisix(オイシックス)」約64%、「イオンネットスーパー」約50%、「パルシステム」約44%が続いた(→ 図5)。
上位には生協系の宅配、食材宅配の専業サービス、大手流通のネットスーパーが並び、業態の異なるサービスが認知を競っている。生協系は地域での配布物や対面での案内、専業サービスは広告・プロモーションによって、それぞれ子育て世帯との接点を築いてきた可能性がある。一方「いずれも知らない」は約10%にとどまり、カテゴリー自体の認知は広く浸透していると考えられる。
カテゴリー認知が浸透した段階では、「知っている」から「選ばれる」への転換を促す差別化訴求が求められると考えられる。
比較検討はコープデリ/おうちコープが約55%で突出(→ 図6)
食品宅配の利用者の中では、利用を検討したサービスとして「コープデリ/おうちコープ」が約55%と突出しており、「イオンネットスーパー」約31%、「パルシステム」約31%、「Oisix(オイシックス)」約29%が続いた(→ 図6)。
対象者は異なるものの、認知率(図5)ではOisixがコープデリ/おうちコープに迫る水準であったのに対し、検討段階では約2倍の差が生じている。子育て世帯向けの割引制度や離乳食向け商品の展開など、生協系の子育て支援施策が検討段階での優位につながっている可能性がある。「その他の生活協同組合」も約9%あり、生協系全体の存在感の大きさがうかがえる。
認知から検討への歩留まりに差が生じていることから、検討段階で子育て世帯ならではのメリットを明示できるかが選定を左右すると考えられる。
実際の利用もコープデリ/おうちコープが約49%で最多(→ 図7)
利用者の中で、実際に利用したことがあるサービスは「コープデリ/おうちコープ」が約49%で最多となり、「イオンネットスーパー」約20%、「Oisix(オイシックス)」約19%、「パルシステム」約18%が続いた(→ 図7)。
検討率(図6)に対する利用率の比を見ると、コープデリ/おうちコープは約89%と高く、イオンネットスーパーは約65%、Oisixは約68%、パルシステムは約58%であった。コープデリ/おうちコープは検討者の大半を利用へと結びつけており、地域に根差した配送網や加入の導線が、検討から利用への移行を後押ししている可能性がある。
検討から利用への転換率には事業者間で差があり、検討者を取りこぼさない入会導線の整備が競争力に直結すると考えられる。
利用先選びの情報源は子育て情報サイト等と友人・知人の口コミが上位(→ 図8)
利用者が利用先選びで参考にした情報源は、「インターネット(子育て情報サイト・口コミサイト・まとめ記事など)」が約30%で最多となり、「友人・知人の口コミ(対面)」約28%、「友人・知人の口コミ(SNS・ブログなど)」約21%が続いた(→ 図8)。
「インターネット(企業ホームページ・ブランドサイトなど)」約19%や「広告(インターネット・SNS)」約15%といった企業発信の情報よりも、第三者の評価や身近な人の実体験が参考にされている傾向がうかがえる。食品は品質や安全性への関心が高い商材であり、実際に利用した人の声が信頼の拠り所になっている可能性がある。
子育て情報サイトでの露出と、利用者による口コミ・紹介を促す施策を組み合わせることが、選定段階での想起獲得に有効と考えられる。
重視点は「価格」が約75%で最多、「品質」約43%・「配送料」約41%が続く(→ 図9)
利用者が利用の際に重視した点は、「価格」が約75%と最も多く、「品質」約43%、「配送料」約41%、「品揃え」約33%、「安全性」約31%、「離乳食食材の充実度」約31%が続いた(→ 図9)。
店舗での購入と比較される食品宅配においては、商品価格に配送料を加えた総支払額への意識が強く働いていると考えられる。その一方で、品質・安全性や離乳食食材の充実度もそれぞれ約31〜43%が重視しており、価格だけでなく、子どもに安心して食べさせられるかという観点も選定の重要な基準となっている可能性がある。
価格・配送料の納得感を前提としつつ、品質・安全性や離乳食対応といった子育て世帯ならではの価値を併せて訴求することが求められると考えられる。
最も重視した点は「価格」約36%、次いで「離乳食食材の充実度」約14%(→ 図10)
最も重視した点に絞ると、「価格」が約36%で最多であり、「離乳食食材の充実度」約14%、「品質」約14%が続いた(→ 図10)。
複数回答(図9)では6番目であった「離乳食食材の充実度」が最重視では2番目に浮上しており、該当する家庭にとっては決め手となる要素であることがうかがえる。一方、複数回答で約41%が挙げた「配送料」は最重視では約8%にとどまり、選定の前提条件ではあるものの、決め手にはなりにくい要素である可能性がある。
離乳食期の家庭に向けては、離乳食食材の充実度を前面に打ち出すことが、価格競争に陥らない差別化の切り口になり得ると考えられる。
4. 調査項目
- 食品の購買場所
- 食品宅配を利用した動機
- 検討開始時期
- 利用時期
- 認知しているサービス
- 比較検討したサービス
- 実際に利用したサービス
- 利用先選びの情報源
- そのサービスの利用理由
- 最も重視した利用理由
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
購買実態の面では、子育て世帯の食品購入はスーパーマーケットが中心であり、食品宅配の利用は約24%にとどまる。利用者の利用動機は「思うように外出ができない」「ゆっくりと買い物できない」「重い荷物を持てない」といった子育てに伴う買い物の負担が上位を占めた(図1・図2)。
検討・利用開始の時期を見ると、妊娠前からの検討層が約34%を占める一方、妊娠期間中から産後1年にかけて検討・利用開始が広く分布している。とりわけ生後0ヶ月は検討・利用開始ともに単月で高く、妊娠後期から出産直後が検討から利用への転換点になっていることが示唆された(図3・図4)。
サービスの選定段階では、認知率はコープデリ/おうちコープとOisixが拮抗するものの、比較検討・実際の利用ではコープデリ/おうちコープが突出しており、検討から利用への転換率にも事業者間で差が見られた(図5〜図7)。
利用先選びの情報源は子育て情報サイト等のインターネット情報と友人・知人の口コミが上位であり、重視点は「価格」が最多であった。一方、最も重視した点では「離乳食食材の充実度」が2番目に浮上しており、子育て世帯ならではの価値が決め手となり得ることが示された(図8〜図10)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川、中臣)
【グラフ】図1〜図10(全グラフまとめ)
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「食品宅配サービス」市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/XXXXX
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)