
1. はじめに
妊娠中の急激な体型変化に伴って生じる妊娠線は、一度できると消えにくいとされ、多くの妊婦にとって身近な悩みのひとつである。その予防を目的とした妊娠線ケア剤は、クリームやオイルなど多様な形状・価格帯の商品が流通し、ベビー用品店やECなど購入チャネルも広がっている。一方で、妊婦がいつ検討を始め、どのブランドを比較し、何を決め手に購入しているのか、また購入しない層は何を理由としているのかについては、十分に明らかになっていない。そこで本調査では、0歳以上の子どもを持つママを対象に、妊娠線ケア剤の購入経験、検討・購入時期、ブランドの認知から購入までの流れ、購入理由、購入後の評価と未購入の理由を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:0歳以上の子どもを持つママ
調査期間:2026年8月31日〜2026年9月30日
有効回答数:325名
3. 結果・考察
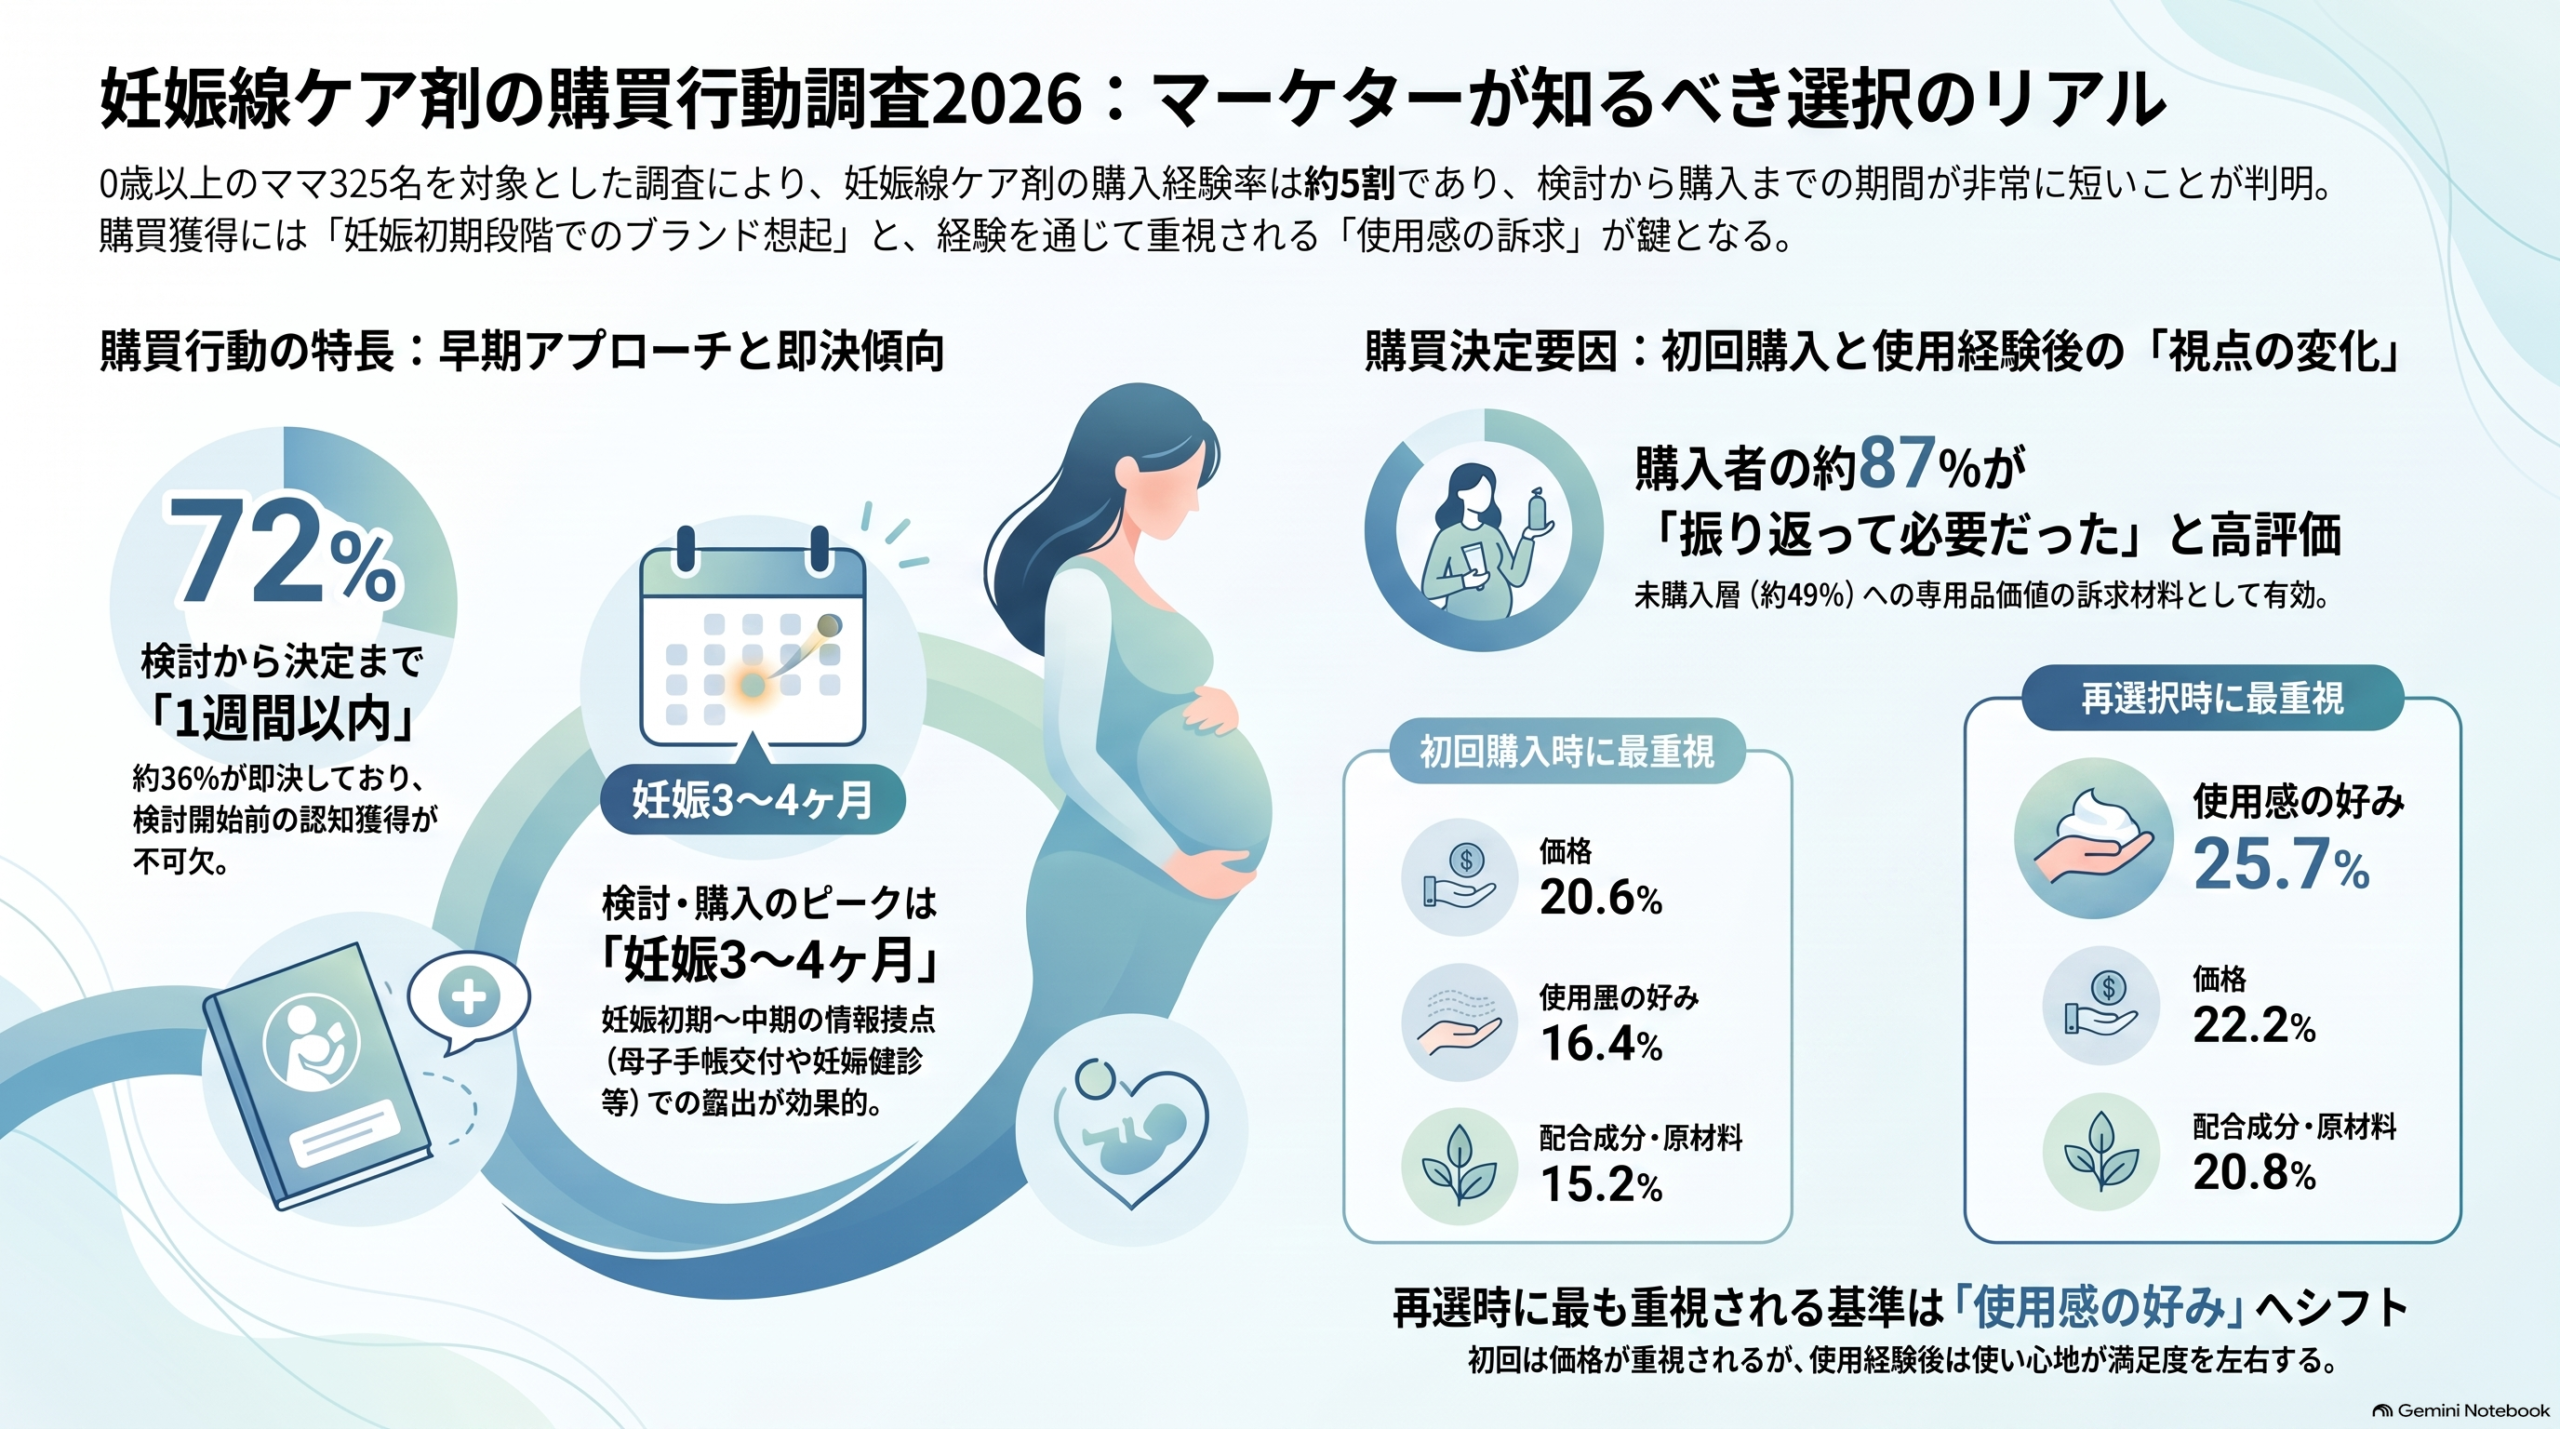
📊 本章で言及する全グラフ(図1〜図14)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
妊娠線ケア剤の購入経験率は約51%で、ほぼ半数が購入(→ 図1)
妊娠線ケア剤を購入したことがある人は約50.8%、購入したことがない人は約49.2%であった(→ 図1)。妊娠線ケアへの関心は一定程度高いと考えられる一方、半数近くが専用品を購入していない背景には、手持ちの保湿剤で代用する層や、ケアの必要性を感じない層が存在する可能性がある(後述の図12参照)。
専用品を購入しない約半数の層に対し、専用品ならではの価値を伝える余地が残されていると考えられる。
最初の購入までの検討は「即決」が約36%で最多(→ 図2)
購入経験者に最初の購入までの検討期間を尋ねると、「即決(購入を決めるのに迷わなかった)」が約36.4%で最多となり、「1日以内」を合わせると約43.0%に達した(→ 図2)。1週間以内に購入を決めた人は約72.1%を占める。妊娠線ケア剤は比較的手に取りやすい価格帯の商品が多く、妊娠経過とともに早めのケアが意識される商品であるため、長期間比較するよりも、目に留まった定番品を短期間で選ぶ傾向があると考えられる。
検討期間が短い商品であるからこそ、検討開始前の段階でブランドを想起させておくことが購入獲得の鍵になると示唆される。
検討開始は「妊娠3〜4ヶ月」が約38%で最多(→ 図3)
最初に購入を検討し始めた時期は「妊娠3ヶ月〜4ヶ月」が約37.6%で最多、次いで「妊娠5ヶ月〜6ヶ月」が約26.7%であった(→ 図3)。妊活中から妊娠6ヶ月までに検討を始めた人は約83.6%に上った。つわりが落ち着き、お腹のふくらみを意識し始める安定期前後に、妊娠線への意識が高まる可能性がある。
妊娠初期〜中期の情報接点(母子手帳の交付、妊婦健診、妊娠初期向けメディア等)でのアプローチが有効と考えられる。
購入時期も「妊娠3〜4ヶ月」が約35%で最多(→ 図4)
最初に購入した時期は「妊娠3ヶ月〜4ヶ月」が約34.5%で最多、次いで「妊娠5ヶ月〜6ヶ月」が約24.2%であった(→ 図4)。妊娠6ヶ月までに購入した人は約77.0%を占めた。検討開始時期(図3)と購入時期の分布がほぼ重なることから、検討開始から購入までのリードタイムは短く、図2の即決傾向とも整合的であると考えられる。
購入の山場は妊娠中期の前半に集中しており、この時期に店頭・ECでの露出を厚くすることが重要と考えられる。
ブランド認知は「ママ&キッズ」が約65%でトップ(→ 図5)
認知しているブランドは、ママ&キッズ「ナチュラルマーククリーム」が約64.8%で突出し、ピジョン「マタニティベール」が約37.0%、アロベビー「フォーマム」が約25.5%、ヴェレダ「マザーズボディオイル」が約24.2%で続いた(→ 図5)。上位ブランドは、妊娠線ケアの定番としての評判や店頭での露出が浸透している可能性がある。一方、20ブランドが認知率約10%未満にとどまっており、市場は少数の有力ブランドと多数の小規模ブランドで構成されていると考えられる。
後発ブランドにとっては、まず妊娠初期の情報収集段階で認知を獲得することが最優先の課題と考えられる。
比較検討でも「ママ&キッズ」が約59%で首位(→ 図6)
最初の購入時に比較検討したブランドも、ママ&キッズが約58.8%で最多、ピジョンが約30.3%、アロベビーが約19.4%、ヴェレダが約15.8%で続いた(→ 図6)。ママ&キッズは認知率(約64.8%)と比較検討率の差が約6ポイントにとどまり、認知がほぼそのまま検討候補入りにつながっている様子がうかがえる。検討期間が短いカテゴリーでは、すでに知っているブランドの中から候補が絞られやすいためと考えられる。
認知から検討への転換率を高めるには、ブランド名とともに「何が違うのか」を一言で伝える訴求が有効と考えられる。
実際の購入も「ママ&キッズ」が約38%でトップ(→ 図7)
実際に最初に購入したブランドは、ママ&キッズが約37.6%で最多、ピジョンが約10.9%、ママチャーム「ママクリーム」が約9.1%、ヴェレダが約7.3%で続いた(→ 図7)。アロベビーは比較検討では約19.4%であった一方、購入は約4.2%にとどまり、検討から購入への転換に課題がある可能性がある。逆にママチャームは比較検討率(約7.9%)を上回る購入率となっており、比較を経ずに選ばれるケースがあることが示唆される。
比較検討の段階で選ばれる理由を明確にできるかどうかが、ブランド間の購入率の差を生んでいると考えられる。
購入チャネルは「アカチャンホンポ」が約21%で最多、ECと実店舗が拮抗(→ 図8)
最初に購入した場所は、ベビー用品店(アカチャンホンポ)が約21.2%で最多、EC(Amazon)が約13.3%、ベビー用品店(西松屋)とEC(楽天)がそれぞれ約12.1%で続いた(→ 図8)。合算するとEC全体で約38.2%、ベビー用品店全体で約35.2%となり、ECと実店舗がほぼ拮抗している。マタニティ用品をまとめて確認できるベビー用品店と、身重の体で外出せずに購入できるECが、妊婦の買い物の二大拠点になっていると考えられる。
ベビー用品店の店頭とECの双方で商品情報・レビューを充実させるオムニチャネル型の展開が求められる。
購入理由のトップは「価格」で約32%(→ 図9)
そのブランドを購入した理由(複数回答)は「価格」が約32.1%で最多、「配合成分や原材料」が約24.2%、「使用感の好み」が約23.6%、「内容量・サイズ」が約21.2%、「産後も使用できる」が約19.4%で続いた(→ 図9)。毎日広範囲に塗り続ける商品であるため、価格と内容量のバランスが重視されやすいと考えられる。また「SNSでのすすめ」が約13.3%と「クチコミ・ランキング」(約8.5%)を上回っており、SNSが選択に影響を与えている可能性がある。
価格・成分・使用感の3点を分かりやすく伝えつつ、SNSでの実使用者の発信を促すことが有効と考えられる。
最も重視した購入理由も「価格」が約21%で首位(→ 図10)
購入理由の中で最も重視したものは「価格」が約20.6%で最多、「使用感の好み」が約16.4%、「配合成分や原材料」が約15.2%で続き、上位3項目で約52.1%を占めた(→ 図10)。4位以下はいずれも約6%以下に分散している。妊娠中は肌が敏感になりやすいとされ、肌に直接触れる成分や使い心地へのこだわりと、継続使用を前提とした価格への意識が同時に働いていると考えられる。
「続けやすい価格」と「肌にやさしい成分・使い心地」の両立を示すことが、最終的な決め手づくりにつながると示唆される。
購入者の約87%が「振り返って必要だった」と評価(→ 図11)
妊娠線ケア剤を購入した人のうち、振り返って必要があったと思う人は約87.3%に上った(→ 図11)。妊娠線の予防に対する実感に加え、保湿によるかゆみ・乾燥の軽減や、ケアを続けること自体が妊娠中の安心感につながっている可能性がある。
購入者の高い必要性評価は、未購入層への訴求においても「先輩ママの声」として活用できる有力な材料と考えられる。
購入しなかった理由は「必要性を感じない」「代用品を使用」が約36%で並ぶ(→ 図12)
妊娠線ケア剤を購入したことがない人の中では、「必要性を感じなかった」と「代用品を使用したため」がいずれも約35.6%で最多となり、「お金がかかるから」が約15.0%、「どの商品が良いかわからないから」が約13.1%、「プレゼントされたから」が約11.9%で続いた(→ 図12)。手持ちのボディクリームやオイル等で十分と考える層が多い可能性がある。一方、プレゼントや試供品(約6.9%)で入手しているケースもあり、自ら購入していないだけで使用はしている層も含まれると考えられる。
専用品であることの意義を具体的に示すとともに、試供品やギフト需要を起点とした接点づくりが有効と考えられる。
改めて選ぶなら「価格」が約47%、「使用感の好み」が約41%(→ 図13)
振り返って必要があったと回答した人の中で、今改めて購入する場合の選択基準(3つ選択)は「価格」が約46.5%で最多、「使用感の好み」が約41.0%、「配合成分や原材料」が約32.6%、「使いやすさ」が約22.2%で続いた(→ 図13)。設問形式は異なるものの、最初の購入理由(図9)で約13.3%であった「SNSでのすすめ」は約5.6%にとどまっており、使用経験を経て、外部の情報よりも自身の肌感覚や使い勝手を基準に選ぶ意識が強まっている可能性がある。
経験者に向けては、使い心地や容器の形状など、使用シーンに即した具体的な情報提供が重要と考えられる。
最も重視する選択基準は「使用感の好み」が約26%でトップに(→ 図14)
同じく振り返って必要があったと回答した人の中で、最も重視する選択基準は「使用感の好み」が約25.7%で最多となり、「価格」(約22.2%)、「配合成分や原材料」(約20.8%)を上回った(→ 図14)。最初の購入時に最も重視した理由では「価格」がトップであった(図10)ことを踏まえると、使用経験を通じて、塗り心地やべたつきなどの使用感が継続使用の満足度を左右すると実感した人が多い可能性がある。
初めて購入する妊婦に対しても、使用感を事前に体験・想像できる試供品やレビューを提供することが、選ばれるブランドになるうえで有効と考えられる。
4. 調査項目
- 購入経験
- 最初の購入を検討した期間
- 検討開始時期
- 購入時期
- 認知しているブランド
- 比較検討したブランド
- 実際に購入したブランド
- 購入チャネル
- そのブランドの購入理由
- 最も重視した購入理由
- 振り返っての必要性
- 購入しなかった理由
- 改めて購入する際の選択基準
- 最も重視する選択基準
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
妊娠線ケア剤の購入経験は約半数であり、購入者の多くは妊娠3〜6ヶ月に検討を始め、短期間で購入を決めていた。検討から購入までが短いカテゴリーであるため、妊娠初期〜中期の早い段階での情報接点が重要と考えられる(図1〜図4)。
ブランドの認知・比較検討・購入のいずれにおいても「ママ&キッズ」が首位であった一方、比較検討から購入への転換率にはブランドごとに差がみられた。購入チャネルはベビー用品店とECがほぼ拮抗しており、両チャネルでの存在感が求められる(図5〜図8)。
購入時には「価格」「配合成分や原材料」「使用感の好み」が重視され、購入者の約87%が振り返って必要だったと評価している。購入者の満足度の高さは、カテゴリー全体の価値を伝えるうえでの材料になると考えられる(図9〜図11)。
未購入層では「必要性を感じなかった」「代用品を使用したため」が主な理由である一方、経験者が改めて選ぶ際には「使用感の好み」が最も重視されるようになっていた。使用感を事前に伝える工夫が、未購入層・新規購入層の双方に対するアプローチの鍵になると考えられる(図12〜図14)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川、宮崎)
【グラフ】図1〜図14(全グラフまとめ)
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「妊娠線ケア剤」の市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/22997
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)