
1. はじめに
母乳育児を続けるうえで、さく乳器は乳房の張りへの対処や、家族に授乳を任せる際の母乳の確保などに役立つ育児用品である。手動・電動・ハンズフリーとタイプが多様化し価格帯も広がる一方、使用期間が限られることから、どのタイミングで、何を基準に選ばれているのかは十分に可視化されていない。また、購入に至らない層の実態把握も求められる。そこで本調査では、1歳以上の子どもを持つママを対象に、さく乳器の購入経験から検討・購入時期、ブランド認知と比較検討、購入チャネル、購入理由、価格、購入しなかった理由までを明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:1歳以上の子どもを持つママ
調査期間:2026年9月16日〜2026年10月15日
有効回答数:180名
3. 結果・考察
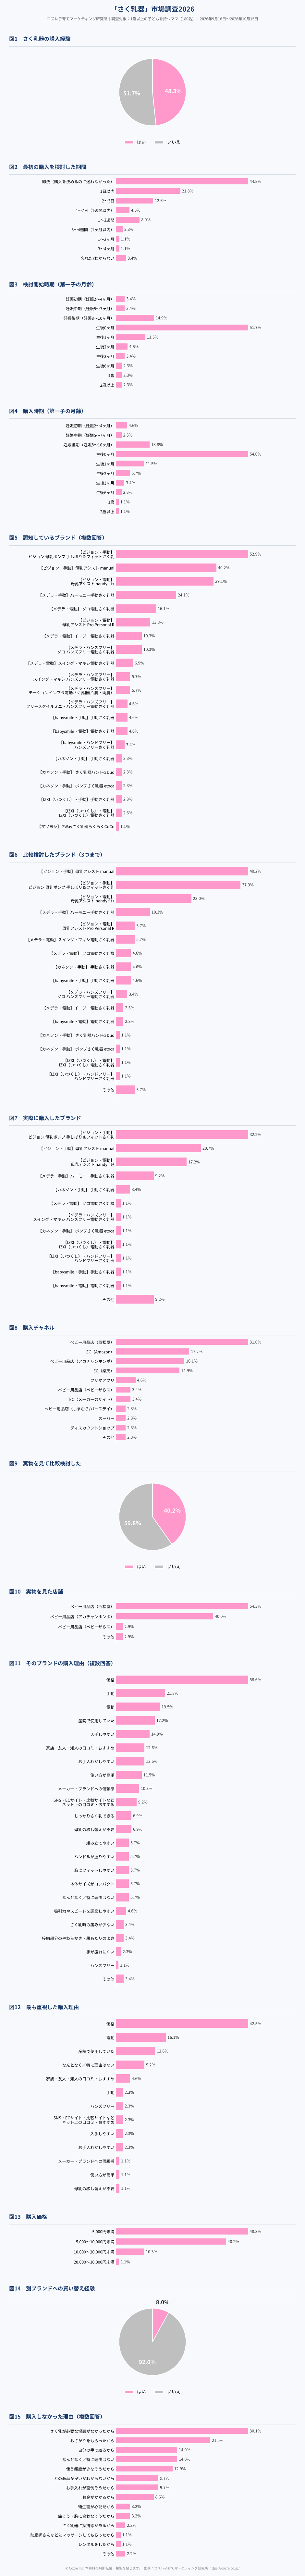
📊 本章で言及する全グラフ(図1〜図15)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
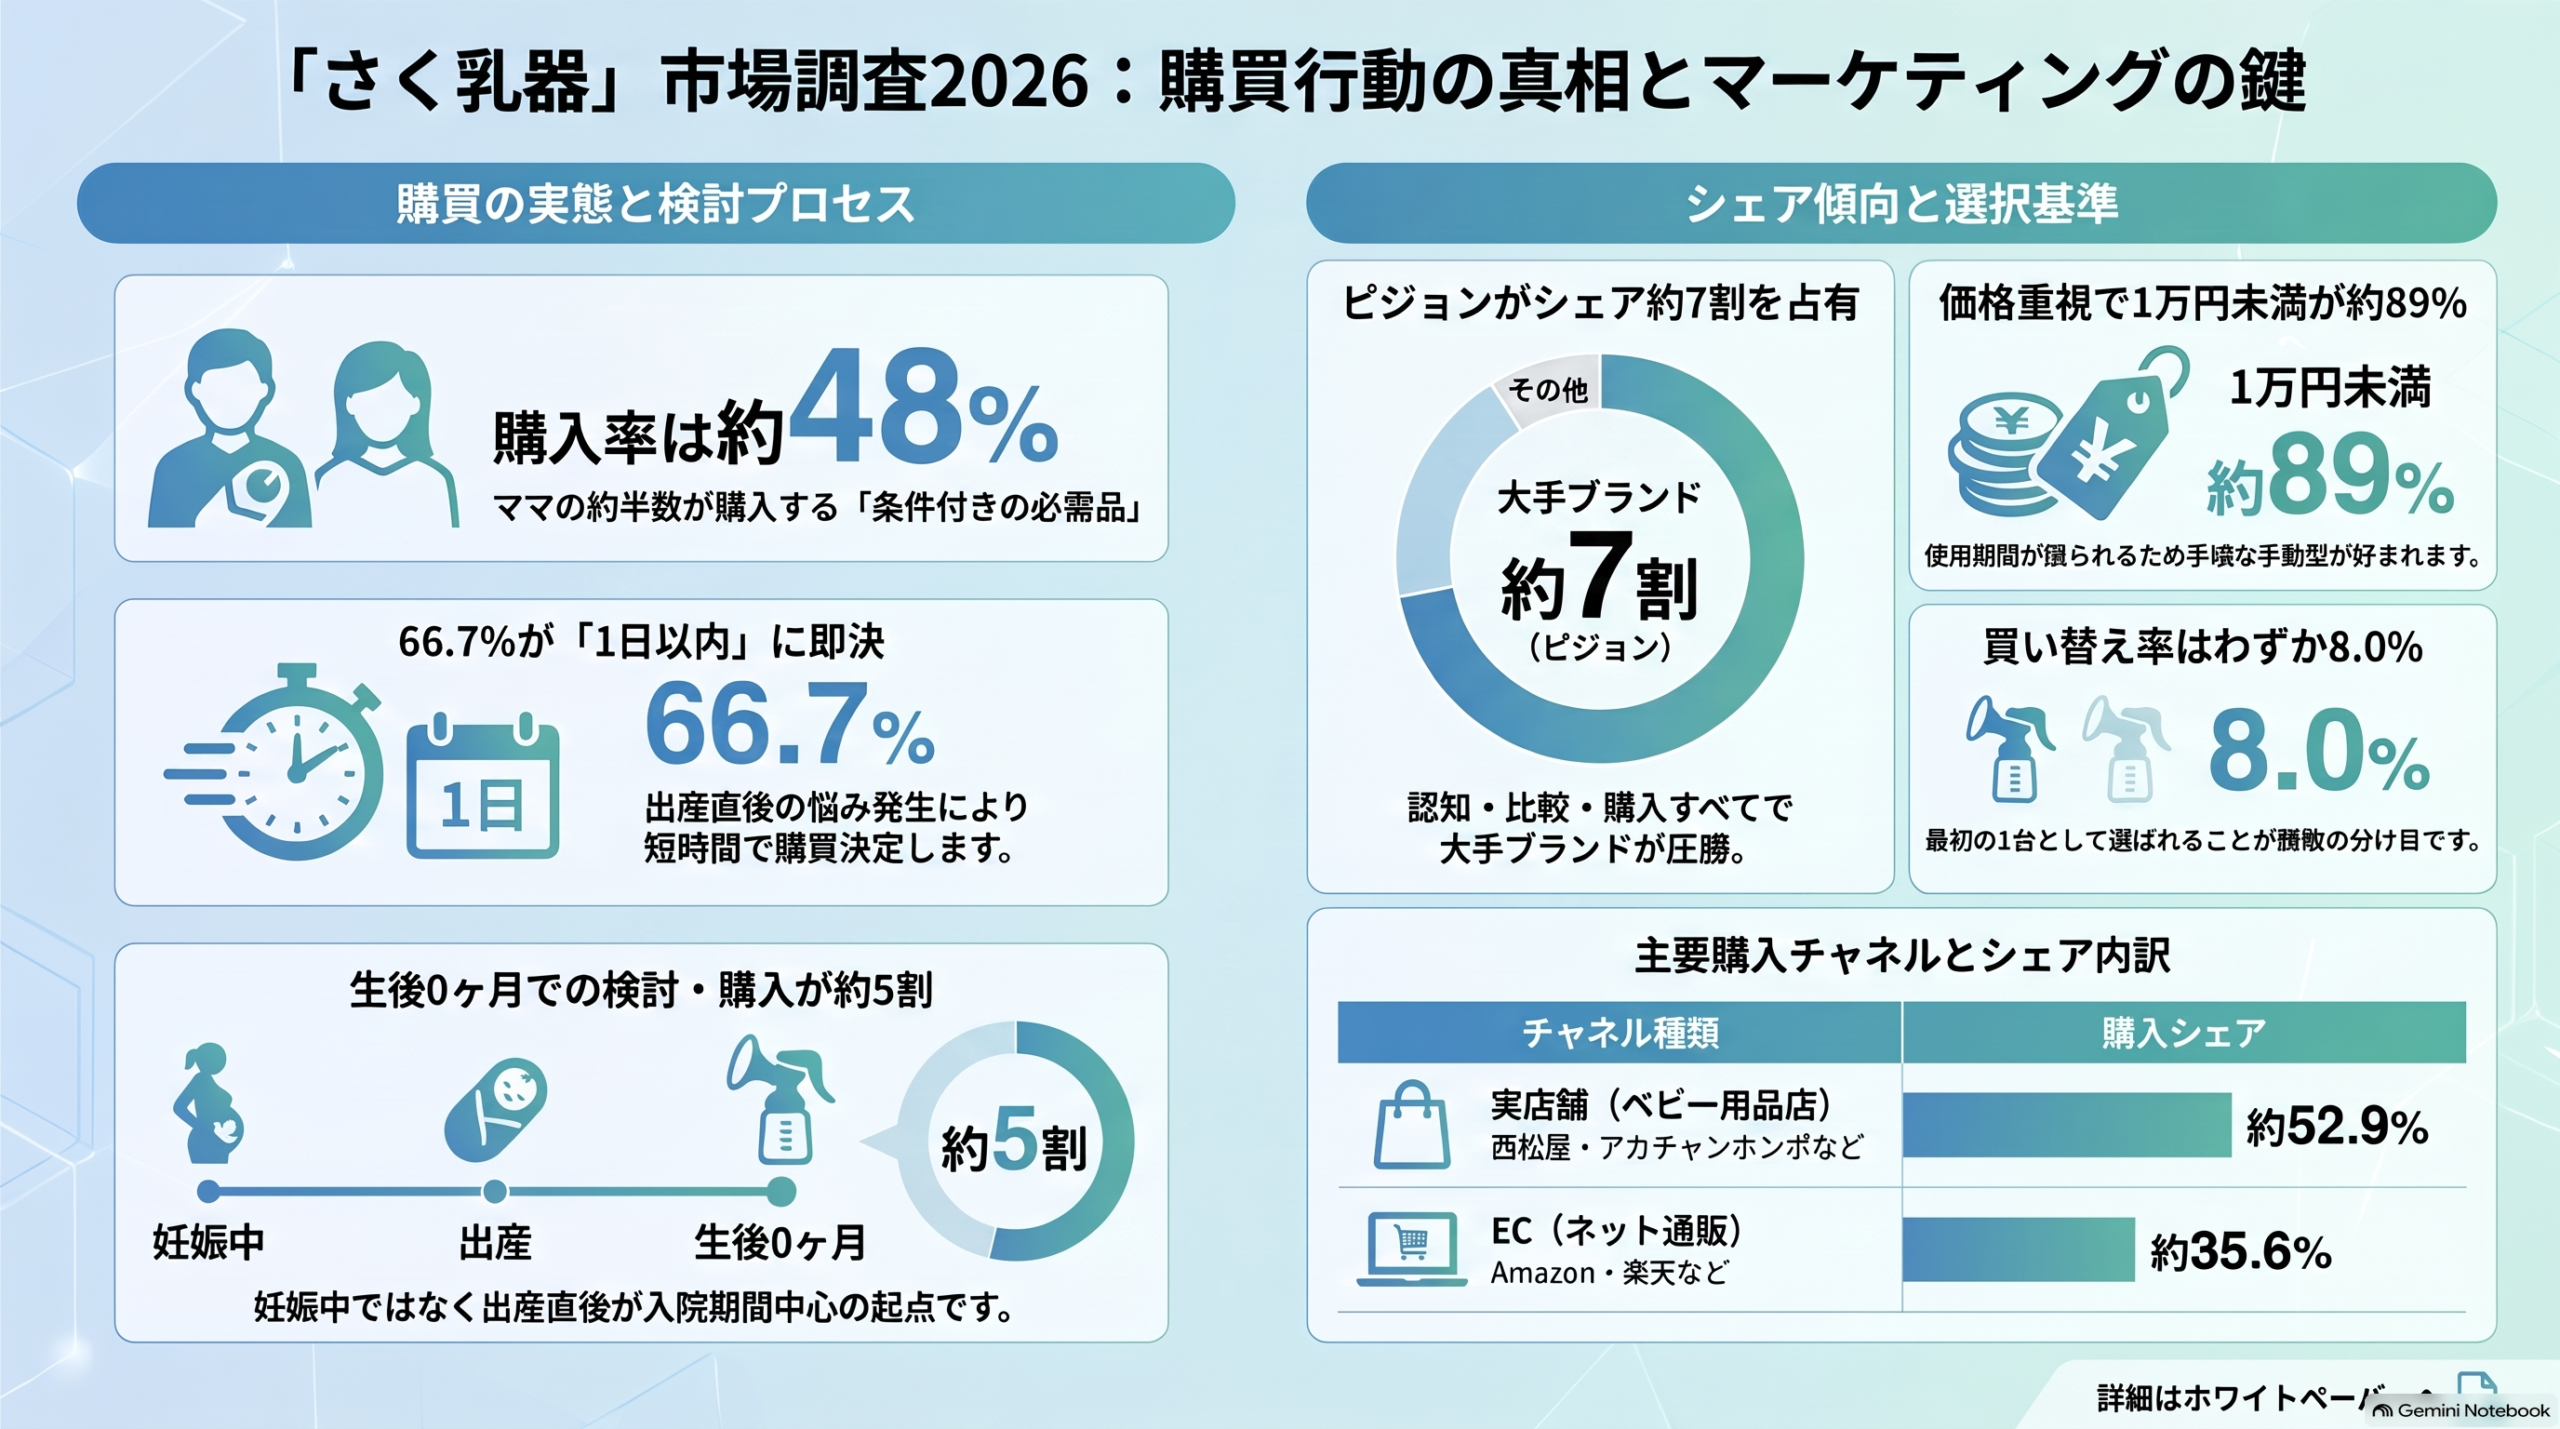
さく乳器の購入経験率は約48%、約2人に1人が購入(→ 図1)
1歳以上の子どもを持つママのうち、さく乳器を購入したことがある人は約48.3%で、約2人に1人が購入していた(→ 図1)。さく乳器は、直接授乳で足りる場合やミルク中心の育児では使わないことも多く、授乳スタイルによって必要性が大きく分かれるアイテムである。こうした性質を踏まえると、約半数という購入率は、母乳育児を行う層には一定程度浸透していることを示している可能性がある。
市場の裾野はすでに一定の広がりを持っており、購入する層の中でいかに選ばれるかが競争の焦点になると考えられる。
検討期間は「即決」が約45%、1日以内が約3人に2人(→ 図2)
購入経験者の中では、最初の購入を検討した期間は「即決(購入を決めるのに迷わなかった)」が約44.8%と最多で、「1日以内」の約21.8%と合わせると約66.7%が1日以内に購入を決めていた(→ 図2)。1週間以内まで含めると約83.9%に達する。授乳開始後の張りや分泌量の悩みなど、必要性が急に生じてから短時間で購入する購買行動が背景にある可能性がある。
検討期間が短いため、必要になる前の段階で第一想起を獲得しておくことが重要と考えられる。
検討開始は「生後0ヶ月」が約52%と過半数(→ 図3)
購入経験者の中では、最初に購入を検討し始めた時期は「生後0ヶ月」が約51.7%と過半数を占め、「妊娠後期」約14.9%、「生後1ヶ月」約11.5%が続いた(→ 図3)。妊娠中に検討を始めた人は合計約21.8%にとどまる。出産後に授乳が始まり、実際の母乳トラブルや分泌状況に直面してはじめて必要性を認識するケースが多いことが示唆される。
出産直後の入院期間を中心とした接点づくりが、検討の起点を押さえるうえで有効と考えられる。
購入時期も「生後0ヶ月」が約54%で、検討とほぼ同時に購入(→ 図4)
購入経験者の中では、最初に購入した時期は「生後0ヶ月」が約54.0%で最多となり、「妊娠後期」約13.8%、「生後1ヶ月」約11.5%が続いた(→ 図4)。妊娠中から生後1ヶ月までで約86.2%を占める。検討開始時期(図3)と分布がほぼ重なっており、図2の検討期間の短さと合わせて、必要を感じた時点ですぐに購入している実態がうかがえる。
生後0〜1ヶ月の短い期間に、すぐ購入できる売場・購入導線を確保しておくことが求められる。
認知トップは「ピジョン 母乳ポンプ 手しぼり&フィットさく乳」で約53%(→ 図5)
購入経験者の中では、認知しているブランド(商品)は「ピジョン 母乳ポンプ 手しぼり&フィットさく乳」が約52.9%で最も高く、「ピジョン 母乳アシスト manual」約40.2%、「ピジョン 母乳アシスト handy fit+」約39.1%と、ピジョン製品が上位3つを占めた(→ 図5)。4位のメデラ「ハーモニー手動さく乳器」は約24.1%である。哺乳びん等で培われたピジョンのブランド力と、ベビー用品店での露出の多さが認知を押し上げていると考えられる。
後発ブランドにとっては、まずピジョンと比較される土俵に乗るための認知獲得が課題になると考えられる。
比較検討でもピジョンが上位3つを独占(→ 図6)
購入経験者の中では、最初の購入時に比較検討したブランド(商品)は「ピジョン 母乳アシスト manual」が約40.2%、「ピジョン 母乳ポンプ 手しぼり&フィットさく乳」が約37.9%、「ピジョン 母乳アシスト handy fit+」が約23.0%と上位を占めた(→ 図6)。メデラ「ハーモニー手動さく乳器」は約10.3%で、それ以外はいずれも約6%以下にとどまる。検討期間が短いことから、すでに認知しているブランドの中だけで比較が完結している可能性がある。
比較候補に入るためには、店頭やECで手動・電動の選択肢を並べて見せる工夫が有効と考えられる。
購入ブランドはピジョン3商品で約7割、手動タイプが中心(→ 図7)
購入経験者の中では、最初に購入したさく乳器は「ピジョン 母乳ポンプ 手しぼり&フィットさく乳」が約32.2%で最多となり、「ピジョン 母乳アシスト manual」約20.7%、「ピジョン 母乳アシスト handy fit+」約17.2%が続いた(→ 図7)。ピジョン3商品の合計は約70.1%に上る。タイプ別では手動が合計約67.8%を占め、電動は約20.7%にとどまる。手頃な価格で試しやすい手動タイプがまず選ばれ、認知・比較検討での優位性がそのまま購入に結びついていると考えられる。
電動・ハンズフリーを訴求するブランドは、手動からのステップアップ提案など、価値を伝える工夫が求められる。
購入チャネルは「西松屋」が約31%でトップ、ECは合計約36%(→ 図8)
購入経験者の中では、最初の購入場所は「ベビー用品店(西松屋)」が約31.0%で最多となり、「EC(Amazon)」約17.2%、「ベビー用品店(アカチャンホンポ)」約16.1%、「EC(楽天)」約14.9%が続いた(→ 図8)。ベビー用品店の合計は約52.9%、ECの合計は約35.6%である。産後間もない時期の購入が中心であるため、身近で価格も手頃なベビー用品店に加え、外出が難しい時期でも購入できるECが選ばれていると考えられる。
ベビー用品店とECの両面で、産後すぐに手に取れる品揃え・在庫の確保が重要と考えられる。
実物を見て比較検討した人は約4割(→ 図9)
購入経験者の中では、比較検討の際に実物を見に行った人は約40.2%で、約59.8%は実物を見ずに購入していた(→ 図9)。検討期間の短さや、産後すぐの外出の難しさから、実物確認を省いて購入するケースが多いと考えられる。一方で約4割は実物を確認しており、サイズ感や使い方を確かめたいニーズも一定程度存在することが示唆される。
店頭展示に加え、ECやSNS上で使用感を伝える動画・画像コンテンツの充実が有効と考えられる。
実物確認は「西松屋」と「アカチャンホンポ」で約94%(→ 図10)
実物を見に行った人の中では、見に行った店舗は「ベビー用品店(西松屋)」が約54.3%、「ベビー用品店(アカチャンホンポ)」が約40.0%で、この2チェーンで約94.3%を占めた(→ 図10)。「ベビー用品店(ベビーザらス)」は約2.9%にとどまる。店舗数が多く日常的に利用しやすい大手ベビー用品チェーンが、実物を確認する場として機能していることがうかがえる。
西松屋・アカチャンホンポの売場での展示・POPは、比較検討段階の接点として優先度が高いと考えられる。
購入理由は「価格」が約59%で突出(→ 図11)
購入経験者の中では、その商品を購入した理由(複数回答)は「価格」が約58.6%で突出し、「手動」約21.8%、「電動」約19.5%、「産院で使用していた」約17.2%、「入手しやすい」約14.9%が続いた(→ 図11)。使用期間が読みにくいさく乳器に対しては、まずは手頃な価格で試したいという心理が働いている可能性がある。また、産院での使用経験が上位に入っており、入院中の体験がブランド選択に影響していることも示唆される。
価格訴求に加え、産院での使用体験を購入につなげる施策が有効と考えられる。
最も重視した理由も「価格」が約43%でトップ(→ 図12)
購入経験者の中では、購入理由の中で最も重視したものは「価格」が約42.5%で最多となり、「電動」約16.1%、「産院で使用していた」約12.6%が続いた(→ 図12)。複数回答では約2割だった「手動」は、最重視では約2.3%にとどまる。手動タイプは価格の手頃さの結果として選ばれている一方、電動タイプは機能そのものを目的に選ばれている可能性がある。
電動タイプは機能価値、手動タイプは価格・手軽さを軸に、訴求を分けることが有効と考えられる。
購入価格は1万円未満が約89%(→ 図13)
購入経験者の中では、最初に購入したさく乳器の価格は「5,000円未満」が約48.3%、「5,000~10,000円未満」が約40.2%で、1万円未満が約88.5%を占めた(→ 図13)。「10,000~20,000円未満」は約10.3%、2万円以上は約1.1%にとどまる。図11・図12で「価格」が重視されていたことと整合しており、使用期間が限られる用品に高額な支出を避ける傾向があると考えられる。
高価格帯の商品は、初回購入とは異なる文脈(レンタルや本格的なさく乳ニーズへの対応など)での提案が求められる。
別ブランドへの買い替え経験は約8%にとどまる(→ 図14)
購入経験者の中では、最初の購入以降に違うブランドのさく乳器へ買い替えた経験がある人は約8.0%で、約92.0%は買い替えていなかった(→ 図14)。授乳期間が限られることや、授乳が安定するにつれてさく乳の頻度が下がることから、最初に購入した1台を使い続けるケースが大半と考えられる。
さく乳器市場では、最初の1台として選ばれるかどうかがシェアを大きく左右する可能性がある。
購入しなかった理由は「さく乳が必要な場面がなかった」が約30%で最多(→ 図15)
購入経験のない人の中では、購入しなかった理由は「さく乳が必要な場面がなかったから」が約30.1%で最多となり、「おさがりをもらったから」約21.5%、「自分の手で絞るから」約14.0%、「なんとなく/特に理由はない」約14.0%が続いた(→ 図15)。必要性がなかった層に加え、おさがりや手しぼりなど購入以外の手段で代替している層が一定数存在することがうかがえる。また「どの商品が良いかわからないから」も約9.7%あり、情報不足が購入の障壁となっているケースも示唆される。
選び方の情報提供や、産後にさく乳器が役立つ場面の具体的な啓発が、潜在需要の掘り起こしにつながる可能性がある。
4. 調査項目
- 購入経験
- 最初の購入を検討した期間
- 検討開始時期
- 購入時期
- 認知しているブランド
- 比較検討したブランド
- 実際に購入したブランド
- 購入チャネル
- 実物を見て比較検討した
- 実物を見た店舗
- そのブランドの購入理由
- 最も重視した購入理由
- 購入価格
- 買い替えた経験
- 購入しなかった理由
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
【購入経験・検討・購入時期】さく乳器の購入経験は約48%と約2人に1人に上り、授乳スタイルによって必要性が分かれるアイテムとしては一定の浸透がうかがえる。購入経験者の検討開始・購入はいずれも「生後0ヶ月」が過半数で、約3人に2人が1日以内に購入を決めていた。授乳開始後に必要性を感じてから、短期間で購入に至る購買行動がうかがえる(図1〜図4)。
【認知・比較検討・購入】認知・比較検討・実際の購入のいずれにおいても、ピジョンの3商品が上位を占め、購入ブランドではピジョン3商品の合計が約7割に達した。購入チャネルは西松屋を中心とするベビー用品店とECが二分し、実物を見に行った約4割の人の大半は西松屋・アカチャンホンポで確認していた(図5〜図10)。
【購入理由・価格・買い替え】購入理由は複数回答・最重視ともに「価格」が首位で、購入価格は1万円未満が約89%を占めた。さらに別ブランドへの買い替え経験は約8%にとどまり、最初に手頃な価格で選んだ1台を使い続ける傾向が示された(図11〜図14)。
【購入しなかった理由】購入経験のない人では「さく乳が必要な場面がなかった」が最多で、おさがりや手しぼりで代替する層も一定数みられた。「どの商品が良いかわからない」という声もあり、必要になる場面と選び方を事前に伝えることが、需要喚起の余地となると考えられる(図15)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川)
【グラフ】図1〜図15(全グラフまとめ)】
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「さく乳器」市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/23596
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)