
1. はじめに
離乳食の開始は、子育て世帯の食生活が大きく変わる節目である。手作りを基本としつつも、外出時や忙しい日の備えとして離乳食レトルトを取り入れる家庭は多く、最初に手に取ったブランドがその後のブランド選択の起点となる可能性がある。一方で、ママたちがいつ検討を始め、どのブランドを比較し、何を決め手に初回購入し、その後どのタイミングで他ブランドへ切り替えているのかは、十分に明らかになっていない。そこで本調査では、1歳以上の子どもを持つママを対象に、離乳食レトルトの初回購入からブランドスイッチに至るまでの購買行動の実態を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:1歳以上の子どもを持つママ
調査期間:2026年6月11日〜2026年7月13日
有効回答数:226名
3. 結果・考察
📊 本章で言及する全グラフ(図1〜図14)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
離乳食レトルトの購入経験率は約92%(→ 図1)
離乳食レトルトの購入経験は「はい」が約92%に達した(→ 図1)。手作りを基本とする家庭であっても、外出時や体調不良時、調理の手間を減らしたい場面など、レトルトを併用する機会が日常的に存在していることがうかがえる。離乳食レトルトは一部の家庭だけが利用する商品ではなく、離乳食期のほぼすべての家庭が接点を持つカテゴリーであると考えられる。
市場の裾野はすでに広く、今後は「購入するかどうか」よりも「どのブランドを選ぶか」をめぐる競争が中心になると考えられる。
初回購入は約67%が「即決」(→ 図2)
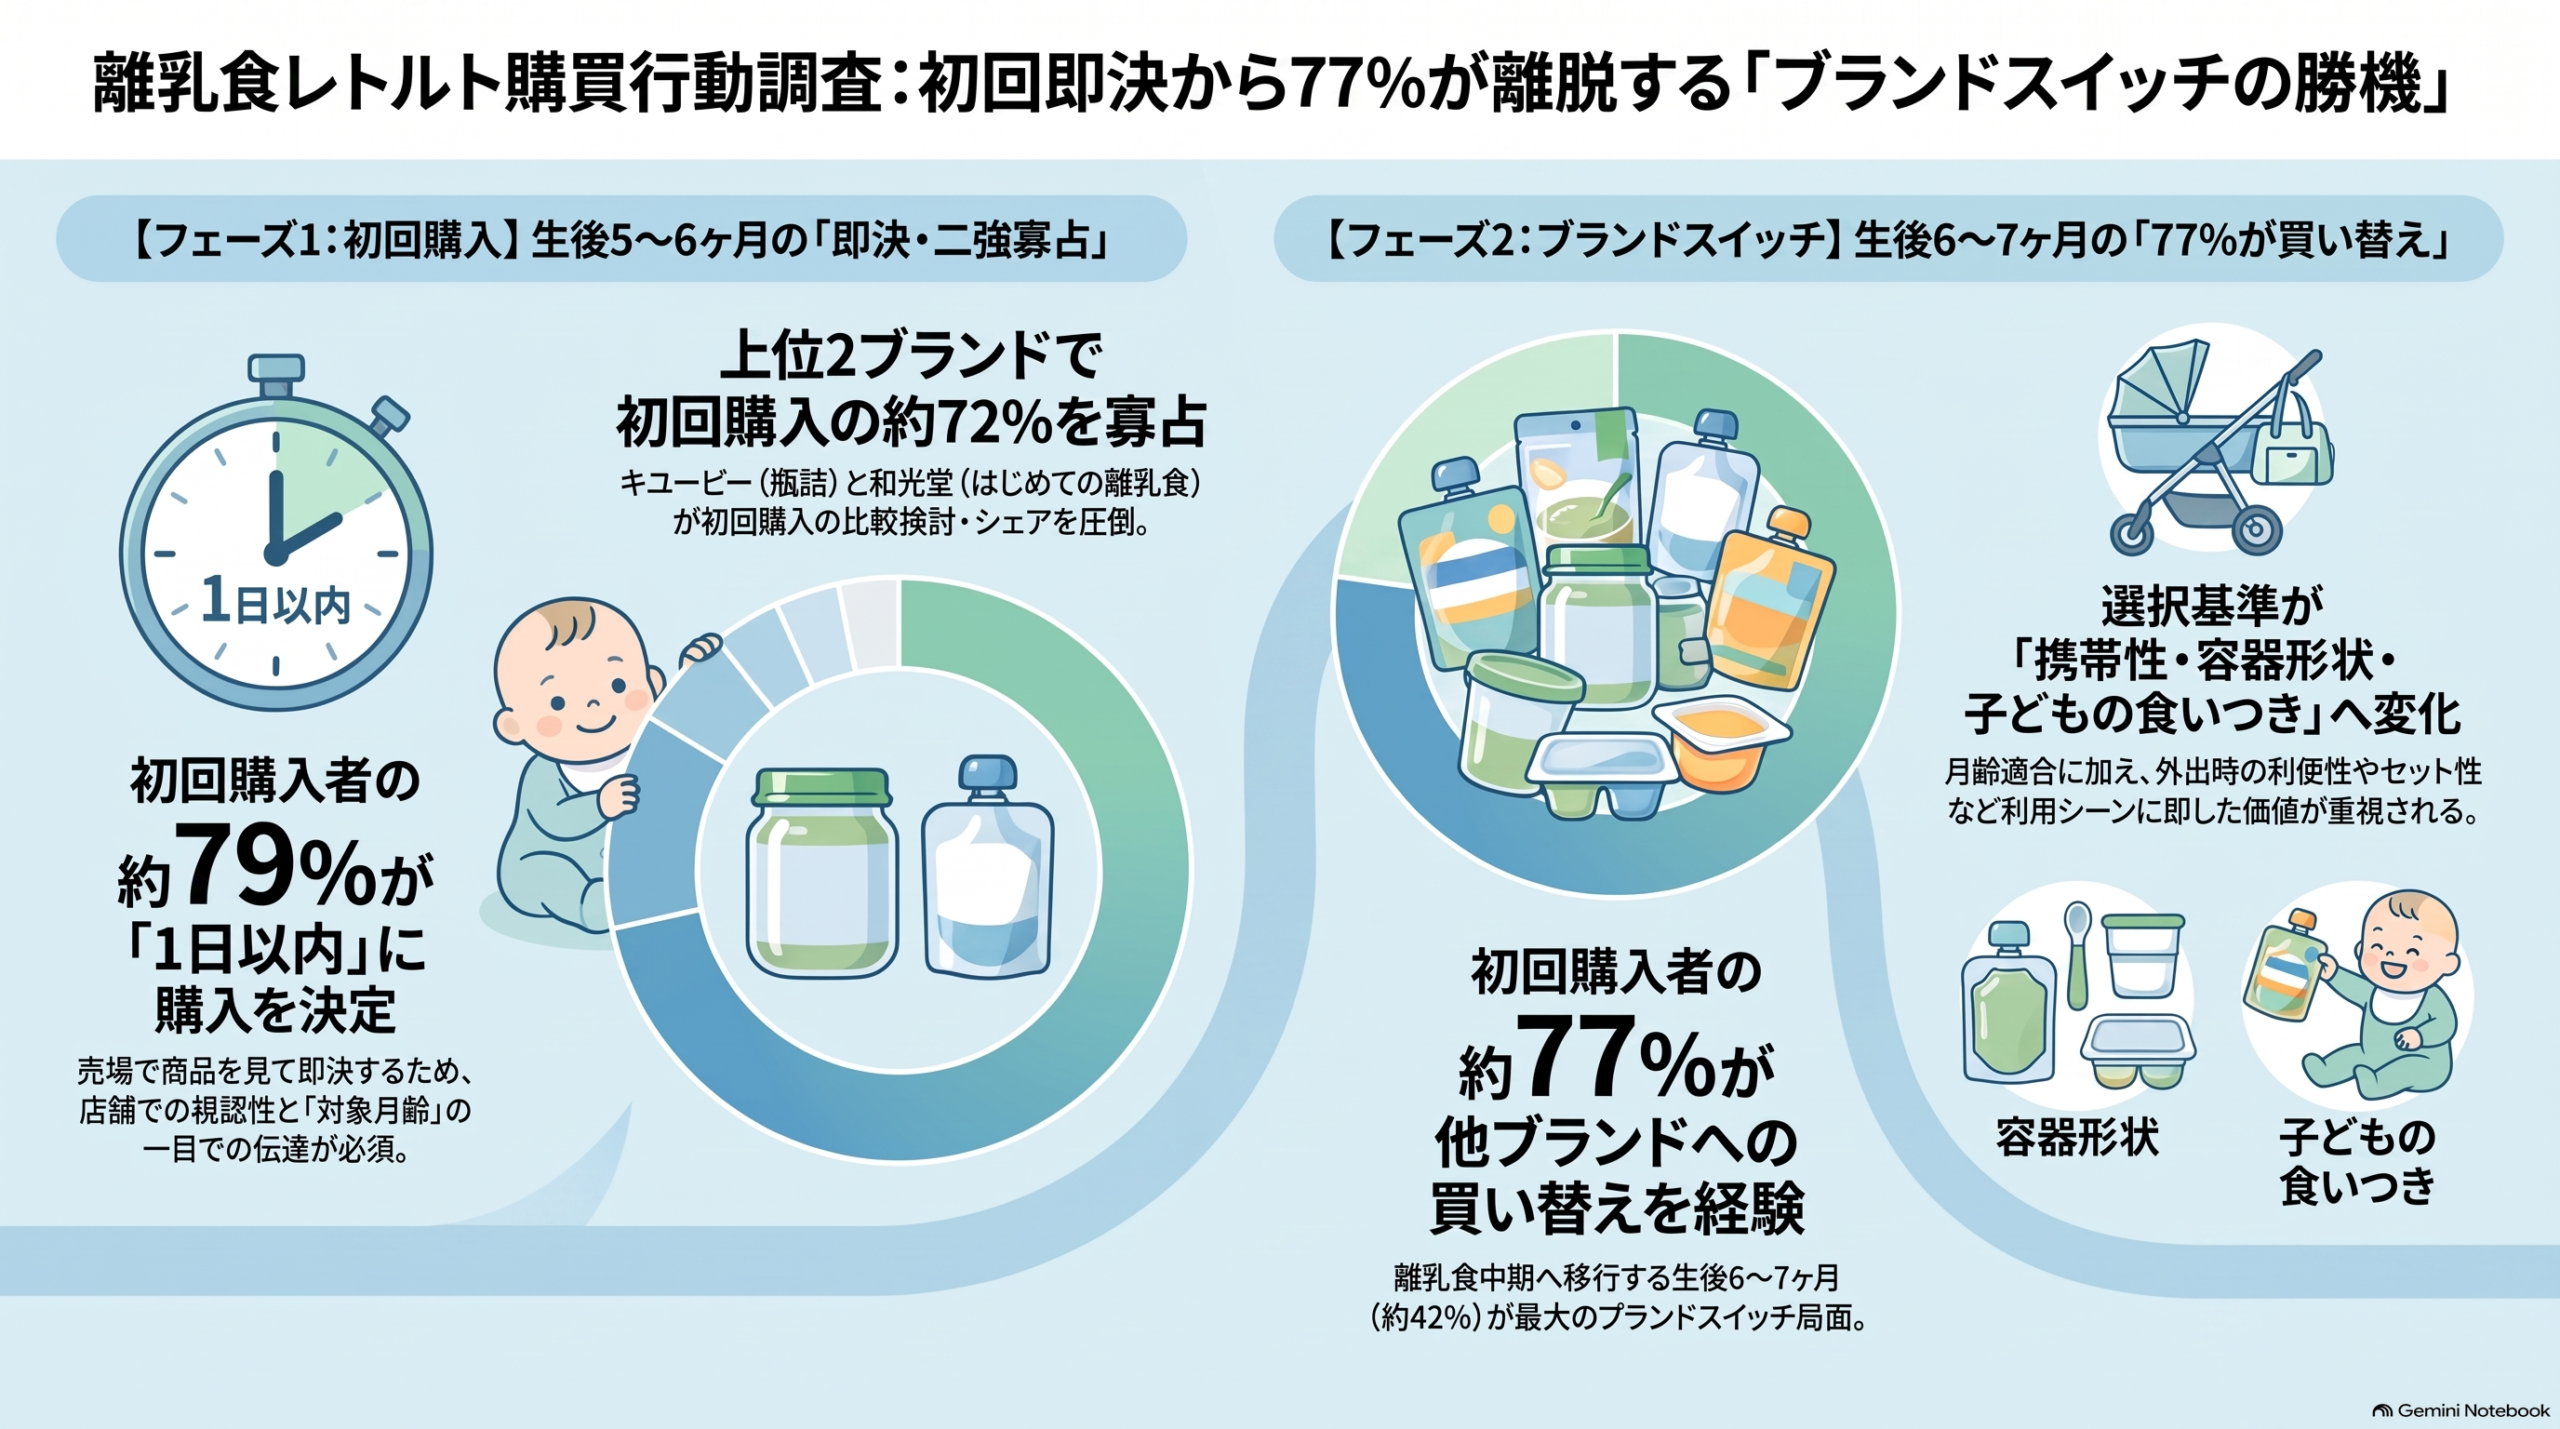
購入経験者の中では、初回購入の検討期間は「即決(購入を決めるのに迷わなかった)」が約67%と最多で、「1日以内」の約12%を合わせると約79%が1日以内に購入を決めていた(→ 図2)。1週間以上かけた人はごく僅かである。離乳食レトルトは単価が低く試しやすいうえ、売場で月齢表示を見て即座に判断できる商品特性を持つことが、短い検討期間の背景にあると考えられる。
事前の情報収集よりも売場で最初に想起・発見されるかどうかが選択を左右するため、店頭での視認性とブランド想起の獲得が重要になると示唆される。
検討開始は生後5〜6ヶ月に約57%が集中(→ 図3)
購入経験者の中では、初回購入の検討を始めた時期は「生後6ヶ月」が約33%、「生後5ヶ月」が約24%で、両者を合わせると約57%に達した(→ 図3)。一方、妊娠中から検討を始めた人も約9%存在する。離乳食の開始目安とされる生後5〜6ヶ月に合わせ、必要に迫られて検討を始める人が大半である可能性がある。
離乳食開始前後の生後4〜5ヶ月を狙って情報接点を設けることで、検討初期の段階からブランドを想起させられる可能性がある。
初回購入は生後6ヶ月が約38%で最多(→ 図4)
購入経験者の中では、初回購入の時期は「生後6ヶ月」が約38%で最多となり、「生後5ヶ月」の約23%と合わせると約60%を占めた(→ 図4)。生後7ヶ月までに約77%が初回購入を済ませている。検討開始時期(→ 図3)とほぼ同じ分布であることから、離乳食の開始とともに検討から購入までが短期間で進んでいると考えられる。
初回購入の山は生後5〜6ヶ月の短い期間に集中しており、この時期に店頭・デジタル双方の接点を集中させることが初回獲得の鍵になると考えられる。
認知はキユーピー(瓶詰)約87%、和光堂(はじめての離乳食)約77%が突出(→ 図5)
認知しているブランドは「キユーピー(瓶詰)」が約87%、「和光堂(はじめての離乳食)」が約77%と突出し、「和光堂(手作り応援)」約55%、「和光堂(グーグーキッチン)」約51%、「キユーピー(にこにこボックス)」約48%が続いた(→ 図5)。長年にわたり店頭の定番として展開されてきた大手メーカーの主力シリーズが、高い認知を獲得していると考えられる。一方、新興ブランドや宅配系ブランドの認知は限定的である。なお、キユーピーは2026年8月末をもって生産を終了し、順次販売も終了している。そのため、後発ブランドには販売を伸ばす機会が訪れると考えられる。
後発ブランドにとっては、まず認知の壁を越えることが比較検討の土俵に乗るための前提条件になると考えられる。
比較検討もキユーピー(瓶詰)と和光堂(はじめての離乳食)の二強(→ 図6)
購入経験者の中では、初回購入時に比較検討したブランドは「キユーピー(瓶詰)」が約67%、「和光堂(はじめての離乳食)」が約57%で、3位の「キユーピー(にこにこボックス)」約21%以下を大きく引き離した(→ 図6)。認知では約51%あった「和光堂(グーグーキッチン)」も、比較検討では約17%にとどまる。初回購入時は離乳食初期に対応した商品が求められるため、初期月齢から展開されるシリーズに検討が集中している可能性がある。
認知を比較検討へ転換するには、「初めての離乳食に適している」ことを明確に伝える訴求が有効と考えられる。
初回購入は上位2ブランドで約72%を占める(→ 図7)
購入経験者の中では、実際に初回購入したブランドは「キユーピー(瓶詰)」が約44%、「和光堂(はじめての離乳食)」が約28%で、上位2ブランドで約72%を占めた(→ 図7)。3位以下はいずれも約5%以下にとどまる。比較検討率との単純比で見ると、キユーピー(瓶詰)は約65%、和光堂(はじめての離乳食)は約49%となり、瓶詰の方が検討から購入への転換で優位にある可能性がある。但し、前述の通りキユーピーは撤退をしたため、今後この初回購入シェアは大きく変動することが見込まれる。
初回購入は寡占状態にあるが、キユーピーの撤退に伴うシェアの獲得の好機が各社に訪れる見込み。
初回購入チャネルは西松屋が約39%で最多、ECはごく僅か(→ 図8)
購入経験者の中では、初回購入チャネルは「ベビー用品店(西松屋)」が約39%で最多となり、「ドラッグストア」約23%、「ベビー用品店(アカチャンホンポ)」約20%が続いた(→ 図8)。ベビー用品店全体では約67%に達する一方、「EC(Amazon)」は約1%とごく僅かである。即決型の購買行動(→ 図2)と合わせると、初回購入は実店舗で商品を手に取り、月齢表示や容器を確認したうえで行われていると考えられる。
初回購入の獲得には、ベビー用品店とドラッグストアにおける棚の確保と売場での訴求が引き続き重要であると示唆される。
購入理由は「対象月齢」が約76%で突出(→ 図9)
購入経験者の中では、初回購入ブランドの購入理由は「対象月齢」が約76%と突出し、「容器の形状(パウチ、瓶など)」約28%、「低価格」約27%、「外出時に持ち運びしやすい」約25%、「国産」約23%が続いた(→ 図9)。初めての離乳食レトルト選びでは、子どもの月齢に合っているかが最低条件として確認されていると考えられる。それが適合した前提で、容器や持ち運びやすさなど、利用シーンに関わる要素が商品選びの基準となる。
パッケージ上で対象月齢を一目で伝えたうえで、容器や携帯性といった利用シーンの価値を補足的に訴求することが有効と考えられる。
最も重視した理由も「対象月齢」が約49%と約半数(→ 図10)
購入経験者の中では、最も重視した購入理由も「対象月齢」が約49%と約半数を占め、2位の「低価格」約12%、3位の「国産」約7%を大きく引き離した(→ 図10)。複数回答で上位に挙がった容器の形状や携帯性は、最重視の段階では順位を下げている。月齢は商品選びの当然の前提である。そのため、価格・国産などが差別化の要素として重要度が高いと解釈できる。
月齢に合う商品であることが売場で一目で伝わるかどうかが重要。そのうえで、低価格・国産等の要素が初回購入の決め手になると考えられる。
約77%が初回購入後に他ブランドへ買い替え(→ 図11)
購入経験者の中では、初回購入以降に違うブランドの離乳食レトルトを購入した経験は「はい」が約77%に達した(→ 図11)。初回購入では上位2ブランドへの集中が見られた一方で(→ 図7)、その後は多くの人が他ブランドを試していることになる。離乳食の段階が進むにつれて食べられる食材や形状が変わり、子どもの好みも明確になることから、ブランドの併用・見直しが自然に発生していると考えられる。
初回購入ブランドへの定着は強固とはいえず、ブランドスイッチの局面は後発ブランドにとって大きな獲得機会であると示唆される。
買い替えは生後6〜7ヶ月に約42%が集中(→ 図12)
他ブランドへの買い替え経験がある人の中では、最初に違うブランドを購入した時期は「生後7ヶ月」が約21%、「生後6ヶ月」が約21%で、両者を合わせると約42%となった(→ 図12)。生後5〜10ヶ月の範囲では約85%に達する。初回購入の山(生後5〜6ヶ月)から1〜2ヶ月後に買い替えが起きており、離乳食が初期から中期へ移行し、品数や量が増える時期と重なっていると考えられる。
生後6〜7ヶ月の離乳食中期への移行期は、ブランドスイッチを獲得する好機であると考えられる。
買い替え先は和光堂(はじめての離乳食)が約41%で最多、中期以降向けシリーズも浮上(→ 図13)
買い替え経験がある人の中では、買い替えたブランドは「和光堂(はじめての離乳食)」が約41%、「キユーピー(瓶詰)」約36%、「和光堂(グーグーキッチン)」約34%、「キユーピー(にこにこボックス)」約29%が上位となった(→ 図13)。初回購入では約5%以下だった「グーグーキッチン」「にこにこボックス」や、約0.5%だった「ピジョン(管理栄養士のこだわりレシピ)」(約21%)が存在感を高めている。上位2ブランド間の相互乗り換えに加え、月齢の進行に合わせて選択肢が広がっていると考えられる。
認知はあっても初回購入で選ばれなかったブランドは、月齢の進行に合わせた訴求によりスイッチ需要を取り込める可能性がある。
買い替え時は「持ち運びやすさ」「容器の形状」も約3割(→ 図14)
買い替え経験がある人の中では、買い替え時の購入理由は「対象月齢」が約56%で最多であったが、「外出時に持ち運びしやすい」約30%、「容器の形状(パウチ、瓶など)」約28%が続いた(→ 図14)。初回購入時(→ 図9)と比べると、「赤ちゃんが好むかどうか」(約10%→約23%)、「ご飯とおかずがセットで売っている」(約6%→約21%)が大きく上昇した。外出機会や食べる量が増えるにつれ、利用シーンや子どもの反応に即した価値が重視されるようになると考えられる。
買い替え局面では、月齢適合に加えて携帯性・セット性・子どもの食いつきといった利用シーン価値の訴求が有効と考えられる。
4. 調査項目
- 購入経験
- 最初の購入を検討した期間
- 検討開始時期
- 購入時期
- 認知しているブランド
- 初回購入で比較検討したブランド
- 実際に初回購入したブランド
- 初回購入チャネル
- そのブランドの購入理由
- 最も重視した購入理由
- 買い替えた経験
- 買い替えた時期
- 買い替えたブランド
- 買い替え時の購入理由
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
検討・初回購入の段階では、離乳食レトルトの購入経験は約92%と、離乳食期のほぼすべての家庭が接点を持つカテゴリーであった。検討開始・初回購入ともに生後5〜6ヶ月に集中し、約67%が即決で購入しており、離乳食の開始とともに短期間で購買が完結している(図1〜図4)。
ブランド選択の段階では、認知・比較検討・初回購入のいずれにおいても「キユーピー(瓶詰)」と「和光堂(はじめての離乳食)」が突出し、初回購入は2ブランドで約72%を占めた。なお、キユーピーは2026年8月末に撤退しており、それに伴うシェアの大きな変動が今後発生するものと想定される。購入先は西松屋・ドラッグストア・アカチャンホンポといった実店舗が中心であった。売場で月齢に合う商品だと一目で伝わることが必要条件で、低価格・国産などの要素が初回獲得の鍵になると考えられる(図5〜図10)。
ブランドスイッチの段階では、約77%が初回購入後に他ブランドへ買い替えており、その時期は離乳食中期へ移行する生後6〜7ヶ月に集中していた。買い替え先では中期以降向けのシリーズが存在感を高め、購入理由も携帯性や容器の形状、子どもの食いつき、セット性など利用シーンに即した価値へと広がっている。初回購入で選ばれなかったブランドにとっても、この移行期は顧客獲得の好機であると考えられる(図11〜図14)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 宮崎、早川)
【グラフ】図1〜図14(全グラフまとめ)

【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「離乳食レトルト」市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/22484
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)