
1. はじめに
妊娠・出産は、家族を取り巻くリスクや家計を見直す大きな転機であり、子育て世帯にとって病気やケガ、万一の際の保障をどう備えるかは重要なテーマである。その選択肢として、民間の生命保険に加え、掛金の手頃さを特徴とする「共済」が存在する。しかし、子育て世帯が共済をどのように認識し、いつ・何を基準に検討・加入しているのか、また親自身の保障と子どもの保障とで選び方にどのような違いがあるのかは、十分に明らかになっていない。そこで本調査では、1歳以上の子どもを持つママを対象に、共済の認知・イメージに加え、親(ママ・パパ)と子それぞれについて、共済の加入状況、検討・契約時期、選択基準、情報収集チャネル、未契約の理由を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:1歳以上の子どもを持つママ
調査期間:2026年6月22日〜2026年8月1日(親の共済:2026年6月22日〜7月31日/子の共済:2026年6月22日〜8月1日)
有効回答数:親の共済473名/子の共済360名
3. 結果・考察
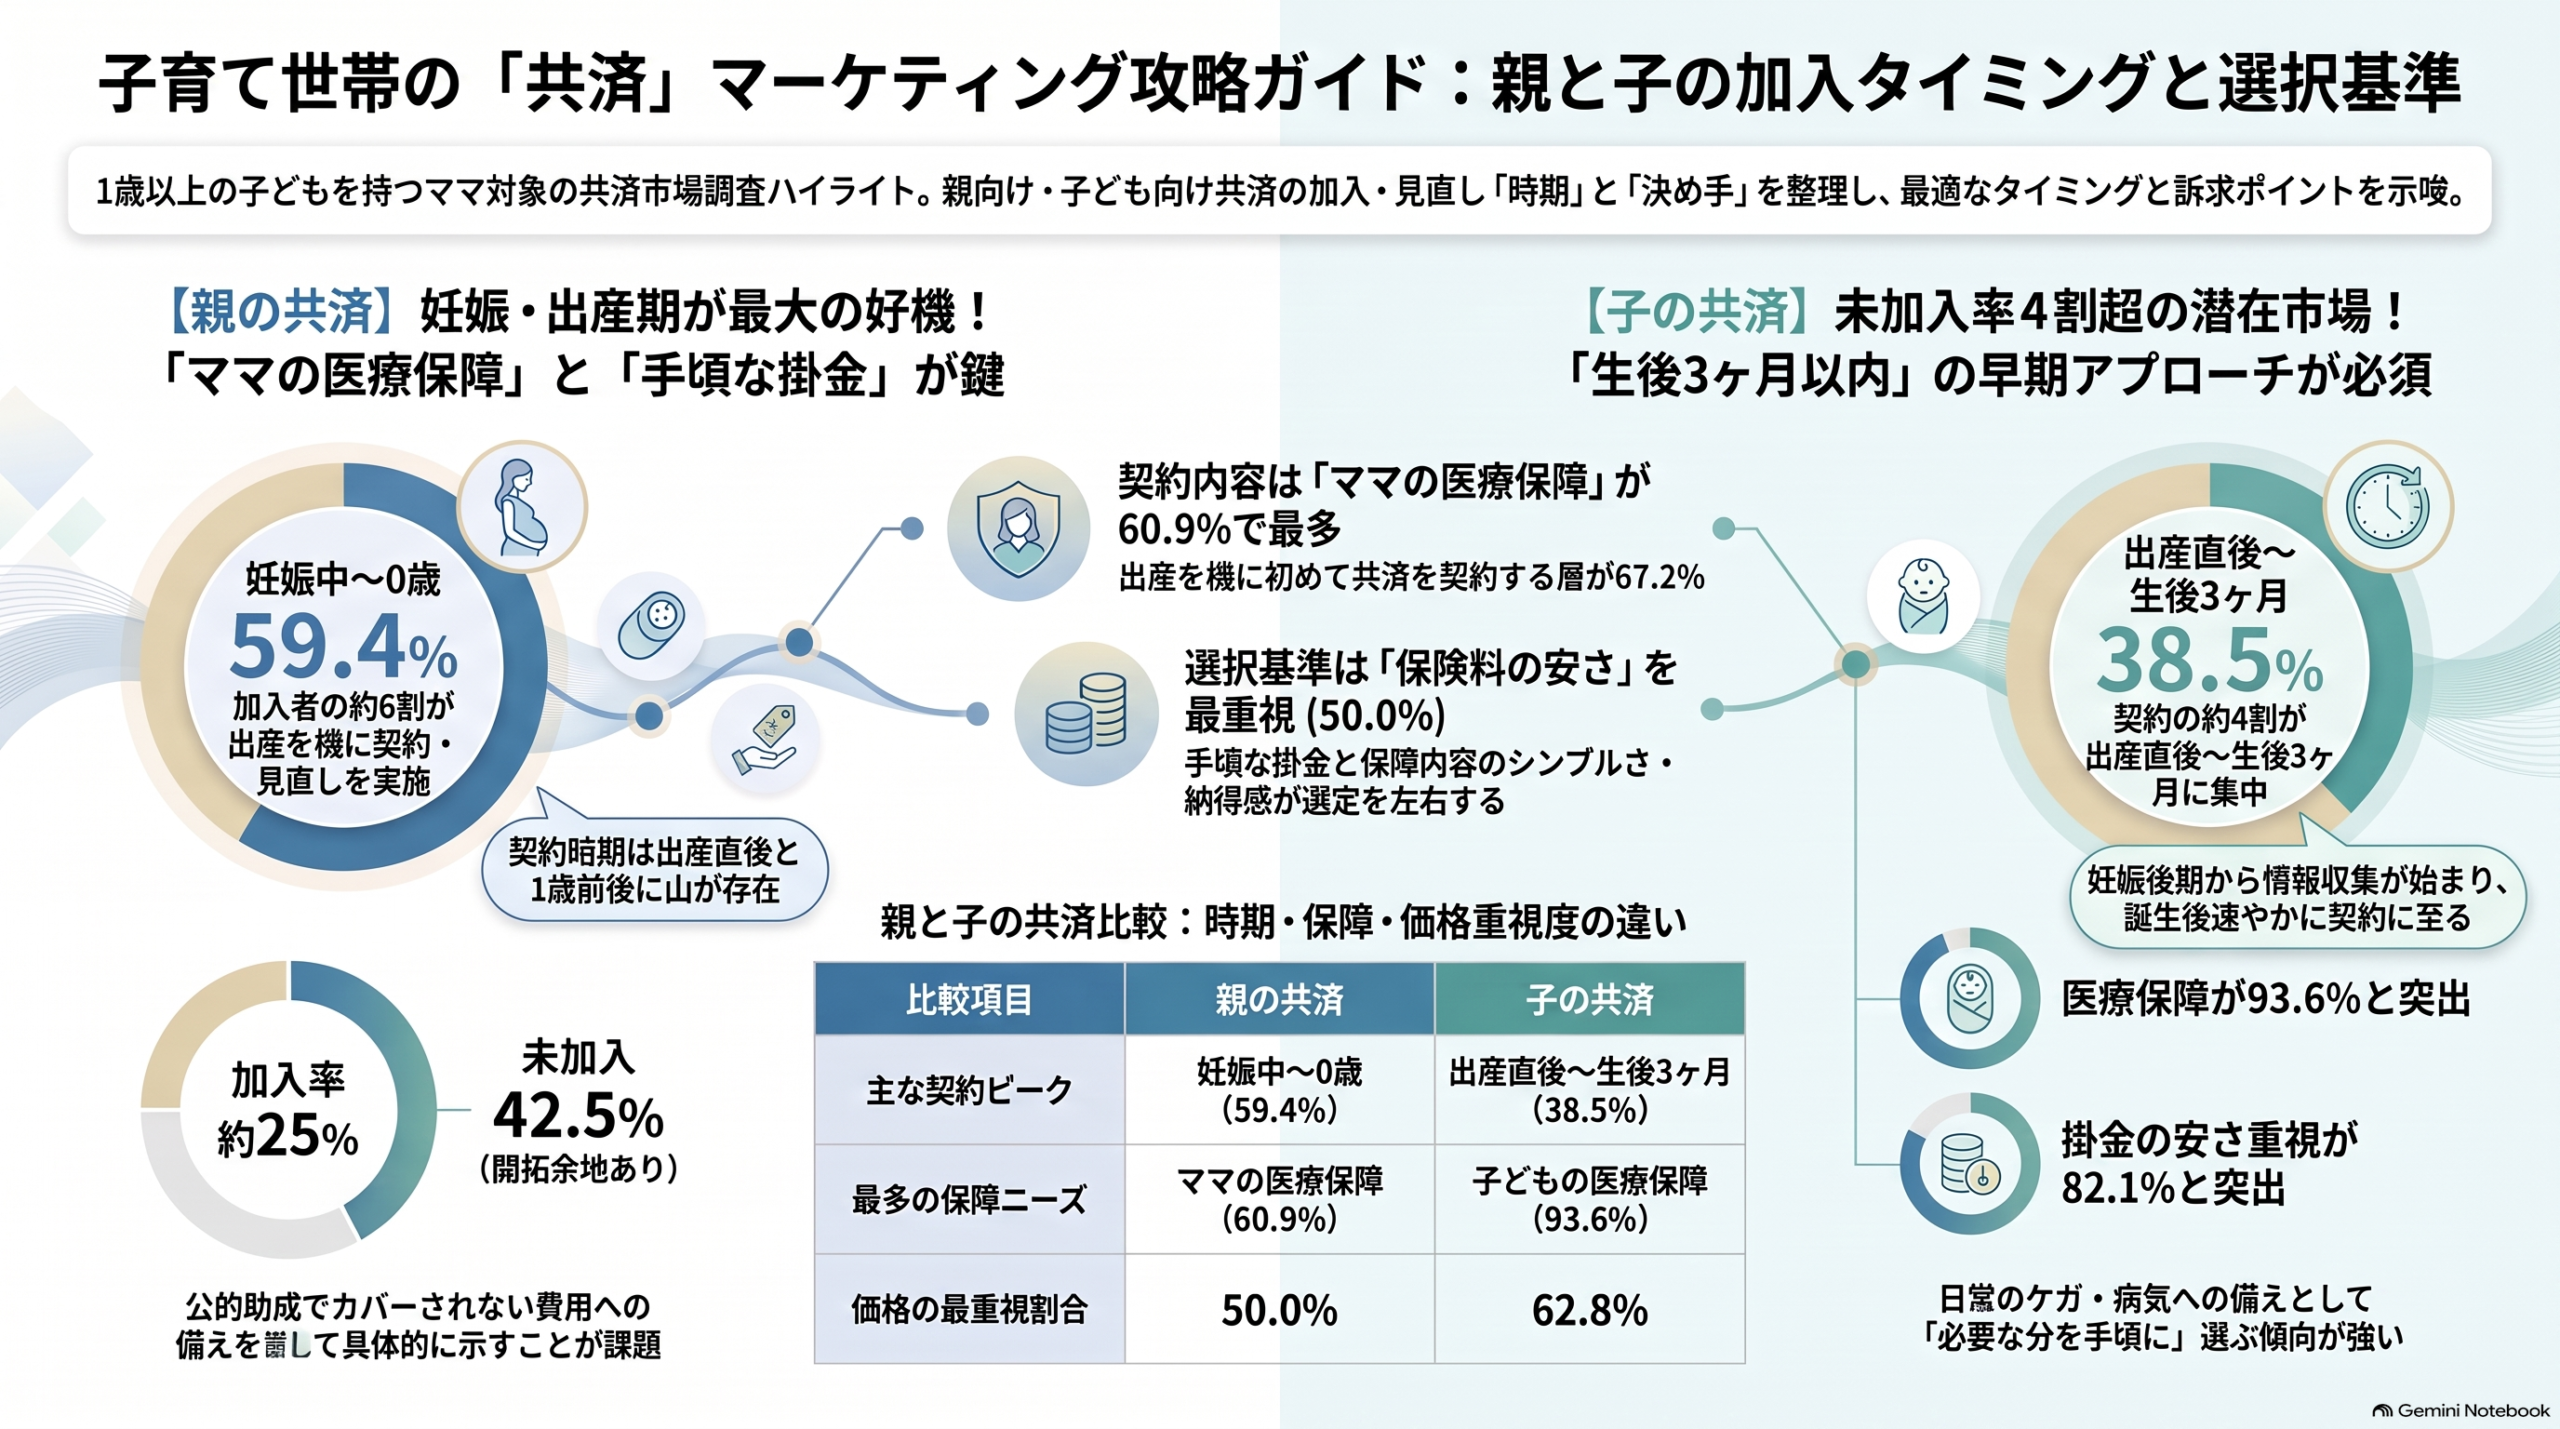
📊 本章で言及する全グラフ(図1〜図28)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
共済の認知は約7割、イメージは「掛け金が安い」が7割超でトップ(→ 図1・図2)
共済というサービスを「知っている」と回答したママは約70.6%であった(→ 図1)。共済を知っている人が抱くイメージは「掛け金が安い」が約72.8%と突出し、「生命保険と比べて保障内容がシンプル/わかりやすい」約23.1%、「月々の掛金が一律」約21.6%が続いた(→ 図2)。共済は「安さ」を軸に一定の認知を獲得している一方、「あまりよく知らない」も約17.7%存在し、保障内容や割戻金などの具体的な特徴までは十分に理解されていない可能性がある。
共済の訴求においては、「安さ」という既存イメージを入口にしつつ、保障のわかりやすさや割戻金といった具体的なメリットを補完的に伝えることが有効と考えられる。
【親】共済加入は約3割、共済加入者の約6割が出産を機に加入・見直し(→ 図3・図4)
ご家庭(パパ・ママ)の保障サービスへの加入状況は「生命保険(民間保険)のみ加入」が約53.7%で最多となり、「生命保険(民間保険)も共済も加入」約18.8%、「共済のみ加入」約9.3%を合わせた共済加入者は約28.1%であった(→ 図3)。共済加入者の中では、妊娠・出産をきっかけに共済で保障サービスの加入・見直しを「した」人が約59.3%に上った(→ 図4)。家族が増えることで保障の必要性を意識し、手頃な掛金で備えを上乗せする手段として共済が選ばれている可能性がある。
妊娠・出産期は親の共済加入・見直しが集中する重要な接点であり、このタイミングでの情報提供が新規獲得の鍵になると考えられる。
【親】妊娠中〜0歳の間の契約が約6割、出産直後と1歳前半に山(→ 図5・図6)
出産をきっかけに共済で保障サービスの加入・見直しをした人の中では、検討開始時期は妊娠期が合計約28.1%で、「0〜1ヶ月」約15.6%、「1歳0〜5ヶ月」約18.8%に山がみられた(→ 図5)。契約時期は妊娠中〜0歳の間が合計約59.4%を占め、「0〜1ヶ月」「2〜3ヶ月」が各約12.5%であった(→ 図6)。
親向けの共済訴求は、妊娠期からの早期接触に加え、出産直後の山を意識した時期設計が有効と考えられる。
【親】検討・加入ともに「コープ共済」が5割超でトップ(→ 図7・図8)
共済で保障サービスの加入・見直しをした人の中では、検討した共済は「コープ共済」が約57.8%で最多、「都道府県民共済(全国生協連)」約35.9%が続いた(→ 図7)。実際に加入した共済も「コープ共済」が約54.7%、「都道府県民共済」が約17.2%であった(→ 図8)。コープ共済は検討から加入への歩留まりが高く、日常的な生協利用を通じた接点が加入を後押ししている可能性がある。一方、都道府県民共済は検討では3割超の候補に挙がりながら加入では2割弱にとどまり、検討から加入への転換に課題があることが示唆される。
上位2団体が市場をリードする中、他の共済は検討候補への「想起入り」と、比較段階での差別化訴求が重要と考えられる。
【親】契約内容は「ママの医療保障」が最多、約7割が初めての共済契約(→ 図9・図10)
契約した保障は「【ママ】医療保障」が約60.9%で最多、「【パパ】医療保障」約43.8%、「【パパ】死亡保障」約37.5%、「【ママ】死亡保障」約34.4%が続いた(→ 図9)。また、約67.2%が「初めて契約した」と回答した(→ 図10)。妊娠・出産を経て、ママ自身の入院・通院リスクへの備えを意識する人が多いと考えられる。また、出産を機に初めて共済を契約する層が多数を占めることは、このタイミングが新規加入者獲得の好機であることを示唆している。
出産前後のママ自身の医療保障ニーズを起点に、共済未経験層へ向けたわかりやすい入門的な訴求が有効と考えられる。
【親】選択基準は「保険料の安さ」が約7割、最重視でも半数(→ 図11・図12)
選択基準(複数回答)は「保険料の安さ」が約71.9%で最多、「保障の内容がシンプル/分かりやすい」約45.3%、「保障内容の充実度」約40.6%が続いた(→ 図11)。最も重視した選択基準でも「保険料の安さ」が約50.0%と半数を占めた(→ 図12)。子どもの誕生で支出が増える中、家計負担を抑えつつ必要な保障を確保したいという意識が表れていると考えられる。一方で「シンプルさ」「充実度」も一定の支持を集めており、保障内容への納得感も選択を左右している可能性がある。
価格優位性を前面に出しつつ、「手頃な掛金でも必要な保障は備えられる」という納得感をシンプルに伝える訴求が求められる。
【親】情報源のトップは「共済組合のパンフレット・資料」(→ 図13・図14)
参考にした情報は「共済組合のパンフレット・資料」が約40.6%で最多、「共済組合のウェブサイト」約29.7%、「親戚・知人からの口コミや紹介」約23.4%が続いた(→ 図13)。最も重視した情報でも「パンフレット・資料」が約28.1%でトップ、次いで「共済の営業スタッフからの情報」が約17.2%であった(→ 図14)。保障内容や掛金をじっくり比較・確認できる公式資料が意思決定の土台になっていると考えられる。また、営業スタッフは最重視の順位が参考にした情報より高く、対面での説明が最終判断を後押ししている可能性がある。
公式資料・ウェブサイトの充実に加え、妊娠・出産期の接点で資料を手に取ってもらう導線づくりが有効と考えられる。
【親】民間保険派は「保障の手厚さ」を重視、見直さない理由は「すでに適切な保障がある」が約6割(→ 図15・図16)
共済ではなく民間の生命保険に加入した人の中では、理由は「生命保険のほうが保障が手厚い」が約42.3%で最多、「生命保険会社に知り合いがいた」約22.5%が続いた(→ 図15)。共済加入者のうち出産時に共済で見直し・加入をしなかった人の中では、「すでに適切な保障がある」が約59.1%で最多であった(→ 図16)。民間保険派にとって共済の「安さ」は決め手になりにくい一方、「共済に加入するきっかけがなかった」も約17.6%あり、接点の不足が機会損失につながっている可能性がある。
民間保険に上乗せする「補完」としての提案や、出産時の接点創出が、民間保険派の取り込みに有効と考えられる。
【子】子の共済加入は約4人に1人、未加入が4割超(→ 図17)
子の保障サービスの加入状況は「生命保険や共済には加入していない」が約42.5%で最多、「生命保険(民間保険)のみ」約32.5%、「共済のみ」約16.4%、「生命保険(民間保険)と共済の併用」約8.6%であった(→ 図17)。共済に加入している子は合計約25.0%と、約4人に1人にとどまる。自治体による子どもの医療費助成の拡充により、子の医療費負担を意識しにくいことが未加入の背景にあると考えられる。
未加入層が4割超を占めることから、公的助成ではカバーされない部分への備えを具体的に示すことで、新規加入の余地は大きいと考えられる。
【子】契約は0歳の間が約5割、出産直後〜生後3ヶ月に約4割が集中(→ 図18・図19)
子の共済に加入した人の中では、検討開始時期は「0〜1ヶ月」が約17.9%、「妊娠9〜10ヶ月」が約12.8%と、妊娠後期から出産直後にかけて検討が始まる傾向がみられた(→ 図18)。契約時期は0歳の間が合計約52.6%で、「0〜1ヶ月」約26.9%、「2〜3ヶ月」約11.5%と、出産直後〜生後3ヶ月に約38.5%が集中した(→ 図19)。出産準備の段階で情報収集を始め、誕生後速やかに契約する流れが一般的になっていると考えられる。
妊娠後期に情報を届け、出生直後にスムーズに手続きできる導線を整えることが、子の共済獲得の鍵と考えられる。
【子】検討・加入ともに「コープ共済」が6割超と突出(→ 図20・図21)
子の共済に加入した人の中では、検討した共済は「コープ共済」が約70.5%で最多、「都道府県民共済(全国生協連)」約37.2%が続いた(→ 図20)。加入した共済も「コープ共済」が約62.8%、「都道府県民共済」が約26.9%であった(→ 図21)。親の共済と比べてもコープ共済の比率が高く、子ども向けの手頃なプランが広く浸透していることがうかがえる。都道府県民共済も、加入率は親(約17.2%)より子(約26.9%)で高く、子ども向け商品での存在感が示唆される。
子の共済は上位2団体への集中度が高く、他の共済は子ども向け商品の独自性や家族単位の提案で差別化を図る必要があると考えられる。
【子】9割超が医療保障を契約、死亡保障は約2割(→ 図22)
子のために加入した保障は「【子ども】医療保障」が約93.6%とほぼ全員を占め、「【子ども】死亡保障」は約19.2%にとどまった(→ 図22)。子の保障では、日常的なケガや病気による入院・通院への備えが主目的であり、死亡保障へのニーズは限定的と考えられる。公的な医療費助成があってもなお、入院時の付き添いにかかる費用など、助成の対象外となる出費への備えを求めている可能性がある。
子ども向け共済の訴求は医療保障を中心に据え、公的助成でカバーされない費用への備えを具体的に示すことが有効と考えられる。
【子】選択基準は「掛金の安さ」が8割超、最重視でも約6割(→ 図23・図24)
選択基準(複数回答)は「掛金の安さ」が約82.1%で最多、「保障の内容がシンプル/分かりやすい」約46.2%、「保障内容の充実度」約35.9%が続いた(→ 図23)。最も重視した選択基準でも「掛金の安さ」が約62.8%に達した(→ 図24)。親の最重視基準(「保険料の安さ」約50.0%)と比べても価格重視の傾向が強く、子の保障は「必要な分を手頃に」という意識で選ばれていると考えられる。
子ども向け共済では、掛金の手頃さを最大の訴求軸としつつ、保障内容のシンプルさをあわせて伝えることが効果的と考えられる。
【子】情報源は「パンフレット・資料」が最多、一方で約2割は参考にした情報がない(→ 図25・図26)
参考にした情報は「共済組合のパンフレット・資料」約34.6%、「共済組合のウェブサイト」約28.2%、「家族や親戚、知人からの口コミや紹介」約25.6%が上位となり、「参考にしたものはない」も約23.1%であった(→ 図25)。最も重視した情報では「参考にしたものはない」が約23.1%で最多となり、「パンフレット・資料」と「口コミや紹介」が各約20.5%で続いた(→ 図26)。親の加入先で追加する、身近な人の勧めで決めるなど、比較検討を経ずに加入するケースが一定数存在すると考えられる。
子の共済獲得には、既存契約者への案内や口コミ・紹介の促進など、比較検討の前段階で選ばれる仕組みづくりが重要と考えられる。
【子】民間保険派は「保障の手厚さ」「親と同じ所で契約」を重視、未加入理由は「公的な保障で十分」が3割超(→ 図27・図28)
子のために民間の生命保険に加入した人の中では、理由は「生命保険のほうが保障が手厚い」約33.7%、「ママやパパが加入している保険と同じところで契約」約20.9%が上位となった(→ 図27)。保険・共済に未加入の人の中では、「公的な保障(小児医療費無償化など)で十分」が約35.9%で最多、「とくに理由はない」約28.1%が続いた(→ 図28)。子の保障は親の契約先に連動しやすく、また「とくに理由はない」が約3割を占めることから、検討の機会がないまま未加入となっている層も多い可能性がある。
親の契約と連動した家族単位の提案や、公的助成でカバーされないリスクの具体的な提示が、未加入層の掘り起こしに有効と考えられる。
4. 調査項目
- 共済の認知
- 共済というサービスの認知
- 共済のイメージ
- 【親】生命保険・共済の加入
- 加入状況
- 出産きっかけの共済加入・見直し
- 【親】共済の検討・加入時期
- 検討開始時期の子の年齢
- 契約時期の子の年齢
- 【親】検討・加入した共済
- 検討した共済
- 加入した共済
- 【親】契約した共済の内容
- 契約した共済の種類
- 契約した共済の過去の契約経験
- 【親】選択基準
- 選択基準(複数回答)
- 最も重視した選択基準
- 【親】情報収集チャネル
- 参考にした情報(複数回答)
- 最も重視した情報
- 【親】共済未契約の理由
- 民間保険契約の理由
- 出産をきっかけに見直しや加入をしない理由
- 【子】生命保険・共済の加入
- 加入状況
- 【子】共済の検討・加入時期
- 検討開始時期の子の年齢
- 契約時期の子の年齢
- 【子】検討・加入した共済
- 検討した共済
- 加入した共済
- 【子】契約した共済の内容
- 契約した共済の種類
- 契約した共済の過去の契約経験
- 【子】選択基準
- 選択基準(複数回答)
- 最も重視した選択基準
- 【子】情報収集チャネル
- 参考にした情報(複数回答)
- 最も重視した情報
- 【子】共済未契約の理由
- 民間保険契約の理由
- 保険・共済未契約の理由
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
認知・加入の段階では、共済の認知は約7割に達し、「掛け金が安い」というイメージが広く定着していた。親の共済加入は約3割で、共済加入者の約6割が妊娠・出産をきっかけに加入・見直しを行っていた。一方、子の共済加入は約4人に1人にとどまり、生命保険・共済のいずれにも未加入の子が4割を超えていた(図1〜図4、図17)。
検討・契約時期をみると、親の共済は妊娠中〜0歳の間の契約が約6割を占め、出産直後に山がみられた。子の共済は0歳の間の契約が約5割で、出産直後〜生後3ヶ月に約4割が集中しており、妊娠後期から出産直後が親子双方にとって重要な接点であることが示唆された(図5・図6、図18・図19)。
選定・契約の段階では、親子ともに「コープ共済」が検討・加入で突出し、「都道府県民共済」が続いた。契約内容は親では「ママの医療保障」、子では医療保障が中心であり、選択基準は親子ともに掛金・保険料の安さが最重視された。情報源は「共済組合のパンフレット・資料」が中心である一方、子の共済では約2割が参考にした情報がないまま加入していた(図7〜図14、図20〜図26)。
共済を選ばない理由では、民間保険派は親子ともに「保障の手厚さ」を重視し、子では「親と同じ所で契約」も上位であった。子の保険・共済未加入の理由は「公的な保障で十分」が3割超で最多であり、公的助成でカバーされない部分への備えをいかに伝えるかが、今後の市場拡大の鍵になると考えられる(図15・図16、図27・図28)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川)

【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「子育て世帯における「共済」の市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/22973
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)
“
NTT東日本でマーケティングと経営企画を経験後、慶應義塾大学大学院でMBAを取得(米ケロッグ経営大学院へ留学)。戦略コンサルティングファームのローランド・ベルガーでは、自動車・金融など多様な業界の事業戦略策定や業務改革を支援。創業期から運営を担った子育てメディア「コズレ」は、会員数130万世帯超のプラットフォームに成長。現在は累計500件以上の市場調査で培った知見をもとに、育児用品メーカーや子育て関連サービス企業のマーケティングを、戦略立案から実行まで支援している。著書に『子育て世帯マーケティングの教科書』。
編集プロダクションにて、ガジェット、エンタメ、スポーツなど幅広い分野の編集・コンテンツ制作を経験。現在はコズレにて、子育て世帯を対象とした広告・プロモーションコンテンツの企画・制作を担当。記事・動画をはじめとする幅広いコンテンツ制作に携わるとともに、子育て世帯のニーズや生活実態を捉え、企業のマーケティング活動に活かすための情報発信に取り組んでいる。自身も子育て中の母として、生活者としての視点を日々の企画・制作に活かしている。