
1. はじめに
ベビー保湿剤は、新生児期からのスキンケアの重要性が広く知られるようになったことを背景に、多くの子育て世帯にとって身近な育児用品となっている。一方で、どのタイミングで購入の検討が始まり、数あるブランドの中からどのブランドが認知・比較検討を経て選ばれているのか、さらに最初の購入後にどの程度ブランドの買い替えが起きているのかといった購買行動の全体像は、十分に明らかになっているとはいえない。そこで本調査では、1歳以上の子どもを持つママを対象に、ベビー保湿剤の購入経験から検討期間・時期、ブランド認知・比較検討、購入ブランド・チャネル、購入理由、ブランドスイッチの実態までを明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:1歳以上の子どもを持つママ
調査期間:2026年8月31日~2026年10月1日
有効回答数:233名
3. 結果・考察
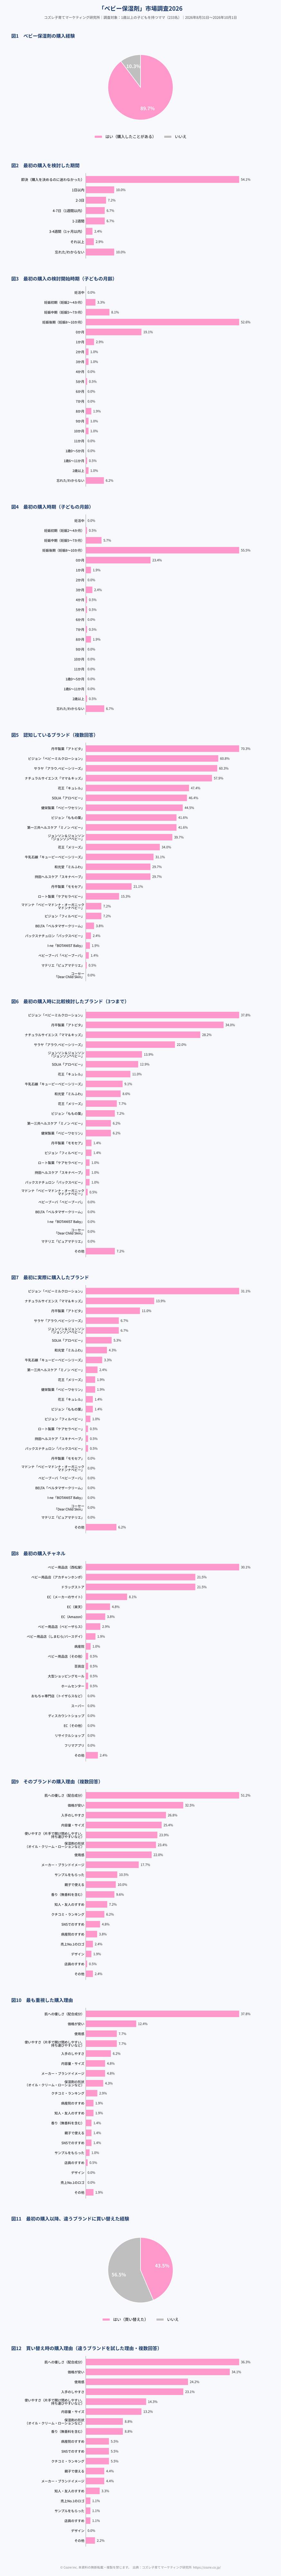
📊 本章で言及する全グラフ(図1〜図12)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
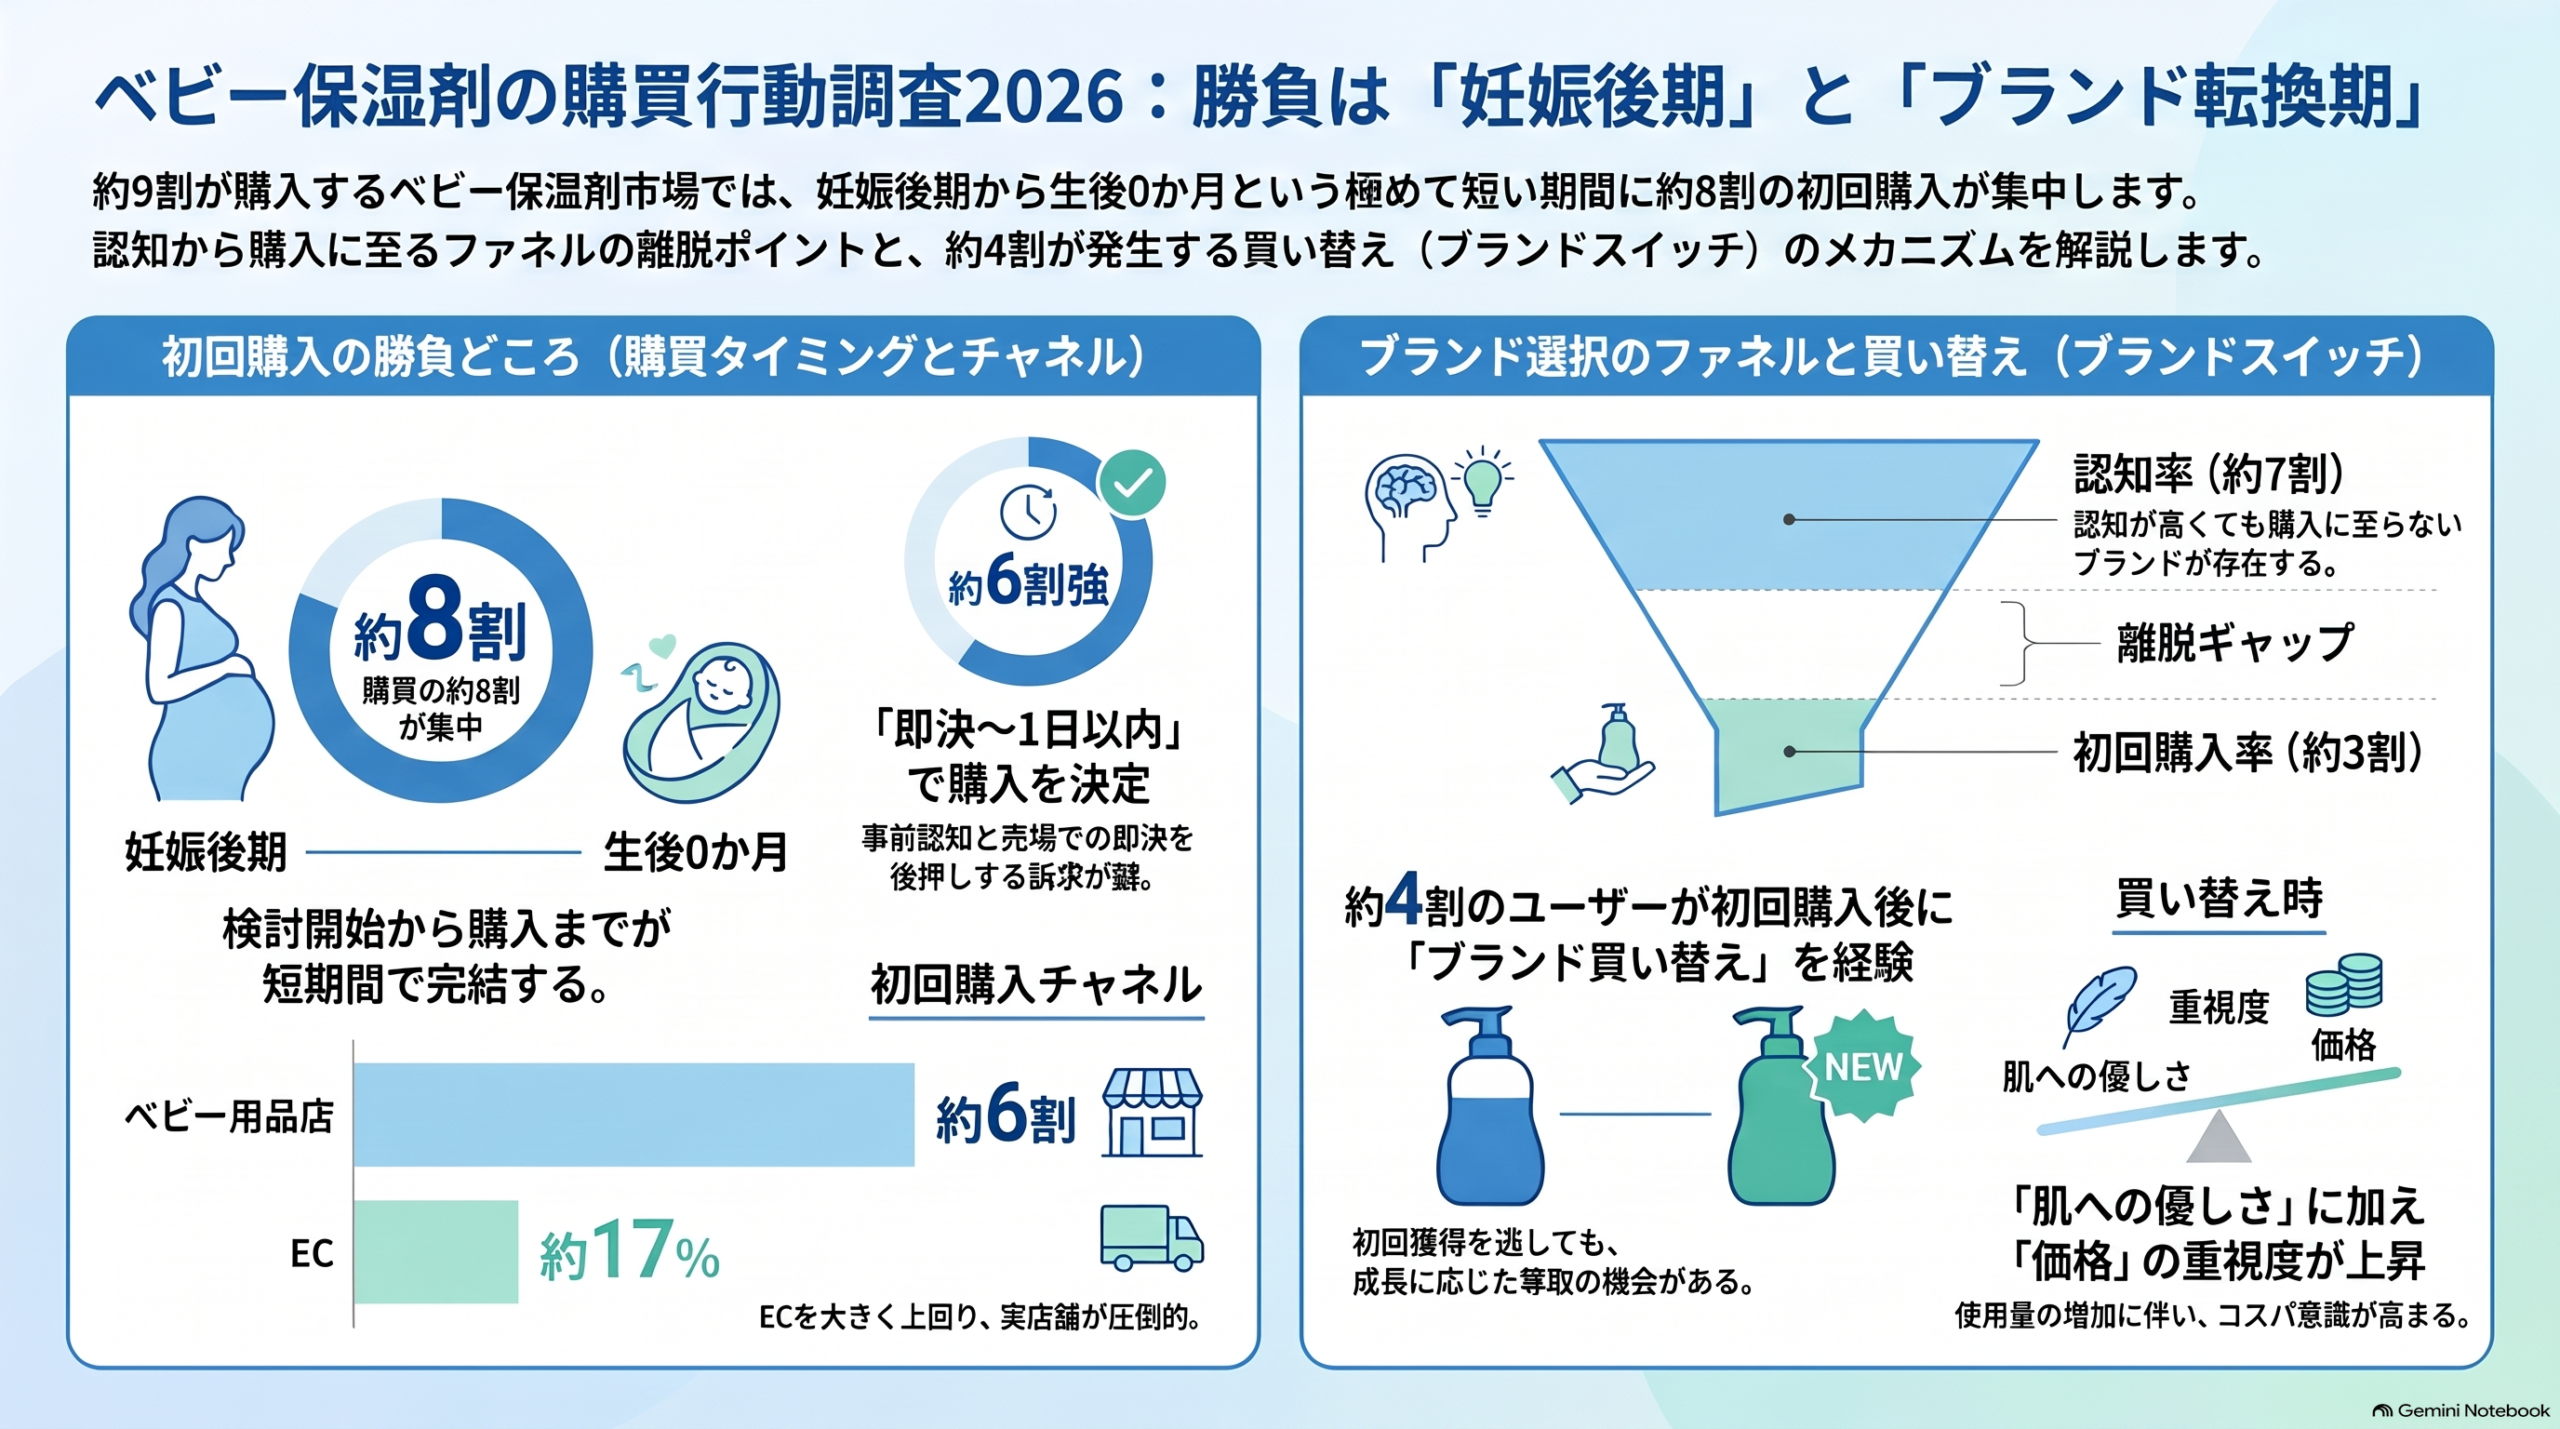
ベビー保湿剤の購入経験は約9割(→ 図1)
ベビー保湿剤を「購入したことがある」と回答した人は約89.7%にのぼり、大半の家庭で購入されていることがわかった(→ 図1)。
新生児期は皮膚のバリア機能が未熟とされ、保湿ケアの必要性が育児情報や病産院での指導を通じて広く浸透していることが背景にあると考えられる。ベビー保湿剤は「あれば便利なもの」ではなく、出産準備の定番品として位置づけられている可能性がある。
ほぼすべての子育て世帯が購入するカテゴリーであるため、市場の拡大余地よりも「最初の1本」として選ばれるかどうかが競争の焦点になると考えられる。
最初の購入は約5割が「即決」(→ 図2)
最初の購入を検討した期間は、「即決(購入を決めるのに迷わなかった)」が約54.1%と最多であり、「1日以内」の約10.0%を合わせると約6割強が1日以内に購入を決めていた(→ 図2)。
ベビー保湿剤は日常的に使う消耗品であり、比較的手に取りやすいカテゴリーであることから、時間をかけて比較するよりも、事前に知っていたブランドや売場で目にしたブランドをそのまま選ぶ傾向が強いことが示唆される。
検討時間が短いカテゴリーであるため、購入前の段階でブランドを想起させる情報接点の確保と、売場での即決を後押しする訴求が重要と考えられる。
検討開始は妊娠後期が約5割でピーク(→ 図3)
最初の購入の検討を始めた時期は「妊娠後期(妊娠8~10か月)」が約52.6%と最多で、次いで「0か月」が約19.1%、「妊娠中期(妊娠5~7か月)」が約8.1%であった(→ 図3)。妊娠初期から後期までを合わせると、約6割強が妊娠中に検討を始めていることになる。
妊娠後期は出産準備リストをもとに育児用品をそろえる時期であり、ベビー保湿剤もその一環として検討の対象に入ってくる可能性がある。
妊娠後期の出産準備のタイミングに合わせて情報を届けることが、検討の入口を押さえるうえで有効と考えられる。
購入時期は妊娠後期~生後0か月に約8割が集中(→ 図4)
最初に購入した時期は「妊娠後期(妊娠8~10か月)」が約55.5%、「0か月」が約23.4%で、両者を合わせると約8割が妊娠後期から生後0か月までの時期に購入していた(→ 図4)。
検討開始時期(図3)と購入時期の分布がほぼ重なっていることから、検討を始めてから短期間で購入に至るケースが多いと考えられ、図2で即決が多かった結果とも整合する。また、出産後すぐに使うことを想定し、退院前後までに用意しておく行動が一般的になっていることが示唆される。
出産前後の限られた期間に購入が集中するため、この時期に向けた店頭・EC双方での露出強化やサンプリングが有効と考えられる。
認知率トップは丹平製薬「アトピタ」で約7割(→ 図5)
認知しているブランドは、丹平製薬「アトピタ」が約70.3%で最も高く、ピジョン「ベビーミルクローション」が約60.8%、サラヤ「アラウ.ベビーシリーズ」が約60.3%、ナチュラルサイエンス「ママ&キッズ」が約57.9%と続いた(→ 図5)。
上位4ブランドはいずれも約6~7割の認知を獲得しており、ベビー用品店やドラッグストアの売場で継続的に展開されてきたことが認知の高さにつながっている可能性がある。一方で、上位ブランド間の差は大きくなく、認知の段階では競合と差がつきにくい状況にあると考えられる。
認知率では上位ブランドが拮抗しているため、認知の獲得に加えて、比較検討の段階で選ばれる理由を明確に伝えることが求められると考えられる。
比較検討ではピジョン「ベビーミルクローション」が約4割でトップ(→ 図6)
最初の購入時に比較検討したブランド(3つまで)は、ピジョン「ベビーミルクローション」が約37.8%で最多となり、丹平製薬「アトピタ」が約34.0%、ナチュラルサイエンス「ママ&キッズ」が約28.2%、サラヤ「アラウ.ベビーシリーズ」が約22.0%と続いた(→ 図6)。
認知率トップのアトピタに対し、比較検討ではピジョンが逆転している。哺乳びんなどベビー用品全般で接点の多いメーカーへの信頼感が、候補に入れる段階で影響している可能性がある。
比較検討の候補に入るためには、認知の広さだけでなく、育児用品メーカーとしての信頼感や安心感の醸成が重要と考えられる。
初回購入はピジョン「ベビーミルクローション」が約3割で突出(→ 図7)
最初に実際に購入したブランドは、ピジョン「ベビーミルクローション」が約31.1%と突出しており、ナチュラルサイエンス「ママ&キッズ」が約13.9%、丹平製薬「アトピタ」が約11.0%で続いた(→ 図7)。
ピジョンは比較検討の約37.8%に対し購入が約31.1%と落ち込みが小さい一方、アトピタは認知約70.3%・比較検討約34.0%から購入では約11.0%にとどまった。ブランドによって、認知・比較検討から購入へ至る割合に差があることが示唆される。売場での取り扱いの広さや、価格・容量などの条件が最終的な選択を左右している可能性がある。
認知・比較検討の獲得だけでなく、購入の決め手となる売場での選ばれやすさまでを含めたファネル全体の設計が重要と考えられる。
購入チャネルはベビー用品店が約6割(→ 図8)
最初の購入チャネルは、「ベビー用品店(西松屋)」が約30.1%で最多となり、「ベビー用品店(アカチャンホンポ)」と「ドラッグストア」がともに約21.5%で続いた(→ 図8)。ベビー用品店の合計は約56.9%であり、EC(メーカーのサイト・楽天・Amazon)の合計約16.7%を大きく上回った。
妊娠後期の出産準備として、肌着やおむつなどとあわせてベビー用品店でまとめて購入する行動が背景にあると考えられる。また、ドラッグストアが約2割を占めることから、日常の買い物の中で手に取るケースも一定数存在することが示唆される。
初回購入の獲得においては、ベビー用品店の売場での棚確保と出産準備コーナーでの訴求が最優先の施策になると考えられる。
購入理由は「肌への優しさ(配合成分)」が約5割で最多(→ 図9)
そのブランドを購入した理由(複数回答)は、「肌への優しさ(配合成分)」が約51.2%で最も多く、「価格が安い」が約32.5%、「入手のしやすさ」が約26.8%、「内容量・サイズ」が約25.4%と続いた(→ 図9)。
赤ちゃんの肌に直接使うものであるため、成分の安全性・低刺激性が最も重視されていると考えられる。一方で、価格・入手のしやすさ・内容量といった経済性や利便性に関わる理由も上位に挙がっており、品質と手軽さの両立が求められていることが示唆される。
「肌への優しさ」を軸にしつつ、価格や入手のしやすさといった実利面もあわせて訴求することが、選ばれるための条件になると考えられる。
最も重視した理由でも「肌への優しさ(配合成分)」が約4割(→ 図10)
購入理由の中で最も重視したものは、「肌への優しさ(配合成分)」が約37.8%と2位の「価格が安い」(約12.4%)を大きく引き離した(→ 図10)。「使用感」と「使いやすさ」はともに約7.7%であった。
複数回答では価格や利便性も一定程度挙がっていたが、最終的な決め手としては肌への優しさに集中しており、ベビー保湿剤において成分の安心感は購入の前提条件となっている可能性がある。
配合成分の安心感を分かりやすく伝えることは、ベビー保湿剤のブランドにとって欠かせない基本的な訴求ポイントと考えられる。
最初の購入以降、違うブランドに買い替えた人は約4割(→ 図11)
最初の購入以降に違うブランドのベビー保湿剤を購入した経験がある人は約43.5%であった(→ 図11)。
子どもの成長に伴う肌状態の変化や、使用量の増加による容量・価格面の見直しなどが買い替えのきっかけになっている可能性がある。最初に購入したブランドを継続する人が半数を超える一方で、約4割が買い替えを経験していることから、初回購入後もブランド選択の機会が残っていることが示唆される。
初回購入を逃したブランドにとっても、買い替えのタイミングは新規顧客獲得の機会となり、既存ブランドにとっては継続利用を促す施策が重要になると考えられる。
買い替え時は「肌への優しさ」と「価格」が拮抗(→ 図12)
違うブランドに買い替えた経験を持つ人の中では、買い替え時の購入理由として「肌への優しさ(配合成分)」が約36.3%、「価格が安い」が約34.1%と拮抗しており、「使用感」が約24.2%、「入手のしやすさ」が約23.1%と続いた(→ 図12)。
最初の購入理由(図9)では肌への優しさが約51.2%と突出していたのに対し、買い替え時には価格の比重が相対的に高まっている。実際に使用するなかで使用量が増え、コストパフォーマンスを意識するようになる可能性がある。
買い替え層の獲得には、肌への優しさに加えて価格や容量面でのお得感を打ち出すことが有効と考えられる。
4. 調査項目
- 購入経験
- 最初の購入を検討した期間
- 検討開始時期
- 購入時期
- 認知しているブランド
- 比較検討したブランド
- 実際に購入したブランド
- 購入チャネル
- そのブランドの購入理由
- 最も重視した購入理由
- 買い替えた経験
- 買い替え時の購入理由
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
検討・購入のタイミングについては、ベビー保湿剤の購入経験は約9割にのぼり、最初の購入では約5割が即決していた。検討開始・購入ともに妊娠後期にピークがあり、妊娠後期から生後0か月までの短い期間に購入が集中していることが明らかになった(図1~図4)。
ブランド選択については、認知率では丹平製薬「アトピタ」がトップであったが、比較検討・初回購入ではピジョン「ベビーミルクローション」が最多となり、ブランドによって認知から購入へ至る割合に差がみられた。購入チャネルはベビー用品店が約6割を占めた(図5~図8)。
購入理由については、複数回答・最重視ともに「肌への優しさ(配合成分)」が最多であり、成分の安心感が購入の前提条件となっていることがうかがえた(図9・図10)。
ブランドスイッチについては、約4割が最初の購入以降に違うブランドへ買い替えており、買い替え時には「肌への優しさ」と並んで「価格」が重視されていた(図11・図12)。初回購入の獲得と、成長に伴う買い替え需要の双方を見据えた施策設計が求められると考えられる。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川、槇本)
【グラフ】図1〜図12(全グラフまとめ)
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「ベビー保湿剤」市場調査2026(株式会社コズレ)」https://cozre.co.jp/blog/23088
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)
“
NTT東日本でマーケティングと経営企画を経験後、慶應義塾大学大学院でMBAを取得(米ケロッグ経営大学院へ留学)。戦略コンサルティングファームのローランド・ベルガーでは、自動車・金融など多様な業界の事業戦略策定や業務改革を支援。創業期から運営を担った子育てメディア「コズレ」は、会員数130万世帯超のプラットフォームに成長。現在は累計500件以上の市場調査で培った知見をもとに、育児用品メーカーや子育て関連サービス企業のマーケティングを、戦略立案から実行まで支援している。著書に『子育て世帯マーケティングの教科書』。
子育て・教育分野を中心に、福祉・就労支援など生活者に身近なテーマの編集・ライティングに携わる。幼児教育媒体の編集を経てフリーランスに転向し、絵本や専門書、Webメディアなど幅広い媒体で企画・編集・執筆を経験。現在は子育てメディア「コズレ」で、妊娠・出産・育児・教育に関するコンテンツ制作のほか、子育て世帯を対象とした調査の企画・設計、調査結果の分析、記事制作などに携わっている。