
1. はじめに
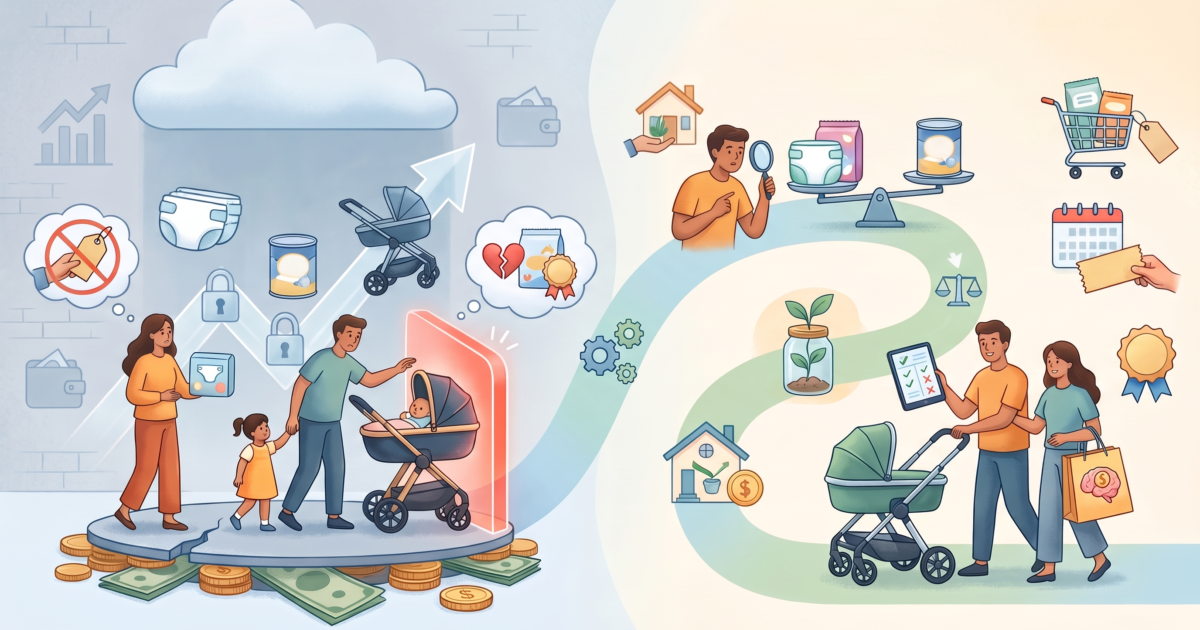
物価上昇が長期化するなか、紙おむつや粉ミルクをはじめとする育児用品でも価格改定が相次いでいる。育児用品は子どもの成長に欠かせない必需品である一方、妊娠・出産期の世帯は育児休業などで収入が変動しやすく、値上げの影響を受けやすい層でもある。しかし、値上げに対する許容度や、許容できない場合の購買行動が時間とともにどう変化しているかは、十分に明らかになっていない。そこで本調査では、第一子妊娠中および末子が0〜1歳の子を持つ女性を対象に、2026年時点の値上げ意識の実態と、2025年調査からの変化を明らかにした。
本ブログにおいて掲載しているデータは調査の一部である。「4.調査項目」記載のうち、掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
2. 調査
調査主体:コズレ子育てマーケティング研究所
調査方法:インターネット・リサーチ
調査対象:第一子妊娠中および末子が0〜1歳の子を持つ女性(コズレ会員)
調査期間:2026年9月2日(水)〜2026年10月4日(日)
有効回答数:448名
比較対象:2025年調査(調査期間:2025年5月15日(木)〜2025年6月13日(金)、同条件の対象者923名)
集計方法:子どもの年齢による回答構成の偏りを補正するため、両年とも第一子妊娠中・0歳・1歳が均等(各3分の1)となるようウェイトバック集計を行った。前回比の増減は、有効サンプルサイズを用いた比率の差の検定で判定し、有意水準5%で有意なものを「増加/減少」、10%で有意なものを「増加傾向/減少傾向」と表記した。
3. 結果・考察
📊 本章で言及する全グラフ(図1〜図17)は、記事末尾にまとめて掲載しています。
各小見出しの「→ 図〇」の番号と対応していますので、あわせてご参照ください。
物価が「上がった」は約9割、前回から高止まりのまま(→ 図1)
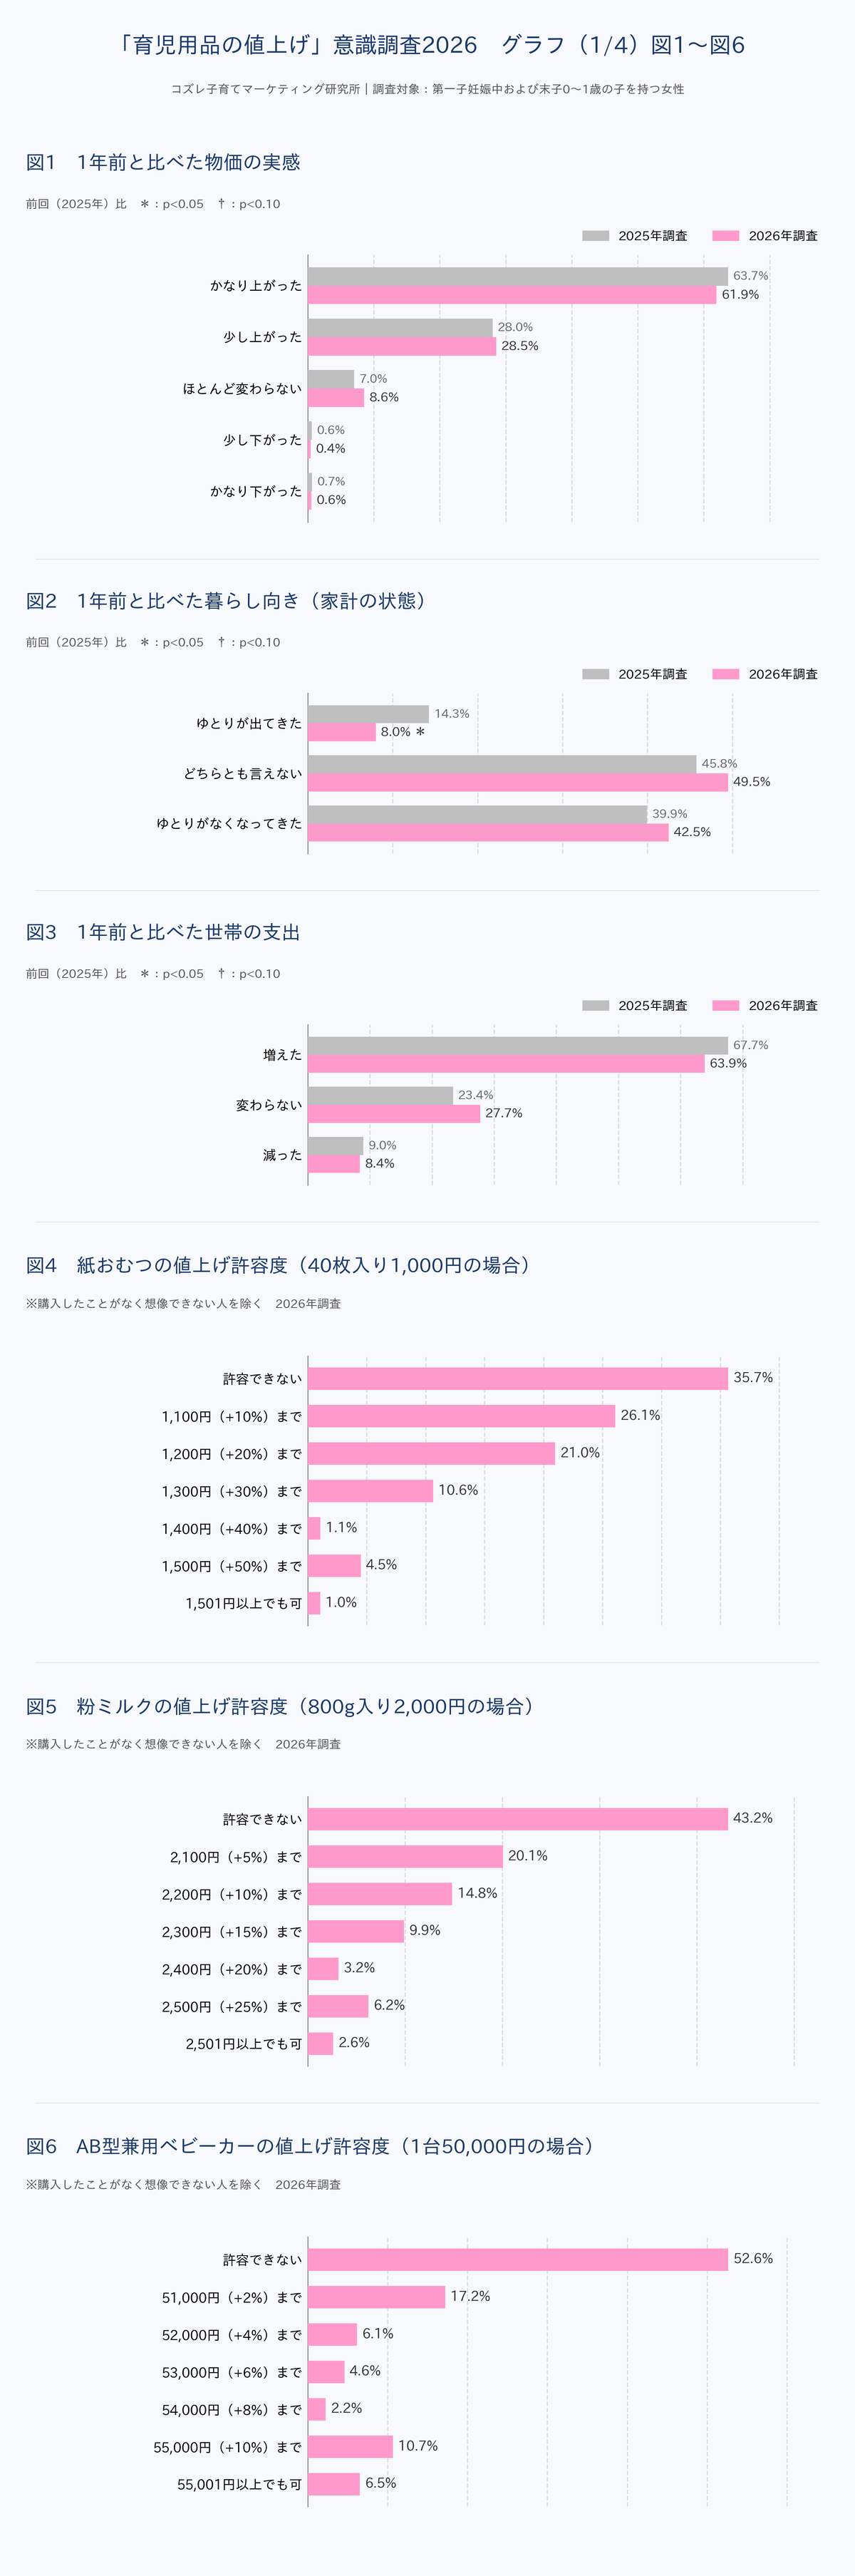
1年前と比べた物価の実感は「かなり上がった」が約62%、「少し上がった」を合わせると約90%に達した(→ 図1)。前回調査の約92%から統計的に有意な変化はなく、物価上昇の実感は和らぐことなく高い水準で定着していると考えられる。値上げが「一時的な出来事」から「前提となる環境」へ移行した可能性がある。
家計に「ゆとりが出てきた」は約8%に減少(→ 図2・図3)
暮らし向きについて「ゆとりが出てきた」は約14%から約8%へ有意に減少した(→ 図2)。「ゆとりがなくなってきた」は約42%で、前回(約40%)から有意な変化はない。世帯の支出が「増えた」は約64%で、前回(約68%)から有意差はなく、支出増の状態が続いている(→ 図3)。子育て世帯では、家計改善を実感できる層がむしろ細っている可能性がある。家計の余裕が戻らないまま支出増が常態化していることが、後述する購買行動の変化の背景にあると考えられる。
育児用品の値上げは、家計に余裕のない層が大半を占めるという前提で設計する必要があると考えられる。
紙おむつ・粉ミルクの値上げは約4割が「許容できない」(→ 図4・図5)
値上げの許容度をみると、紙おむつ(40枚入り1,000円)では「許容できない」が約36%、粉ミルク(800g入り2,000円)では約43%であった(→ 図4・図5)。紙おむつでは10%の値上げまでなら約64%が受け入れる一方、20%以上を許容する割合は約38%に減る。粉ミルクで10%以上の値上げを許容する割合は約37%にとどまり、紙おむつより許容の幅が狭い。継続的に購入する必需品であるため、わずかな上昇でも累積的な負担として意識されやすいことが背景にあると考えられる。
消耗品では1割を超える値上げで許容層が大きく減るため、内容量の調整や段階的な改定を含めた価格設計が求められる可能性がある。
ベビーカーは約5割が「1,000円の値上げでも許容できない」(→ 図6)
AB型兼用ベビーカー(1台50,000円)では、1,000円(+2%)の値上げでも「許容できない」が約53%に上った(→ 図6)。一方で、10%以上の値上げを受け入れる層も約17%存在する。高額品では値上げ率が小さくても金額の大きさが意識されやすく、値上げを許容しない層と、価格より品質や機能を優先する層に分かれている可能性がある。なお、前回とは提示価格が異なるため参考比較となるが、同じ100円(ベビーカーは1,000円)の値上げを「許容できない」割合は、紙おむつで約43%から約36%へ低下し、粉ミルクとベビーカーでは有意な変化はなかった。
高額な大型用品では、一律の値上げより、価格帯の異なるラインアップで二つの層を受け止める戦略が有効と考えられる。
値上げを許容する理由は「子どものため」、粉ミルクの「体質上替えられない」は約5%に減少(→ 図7・図8)
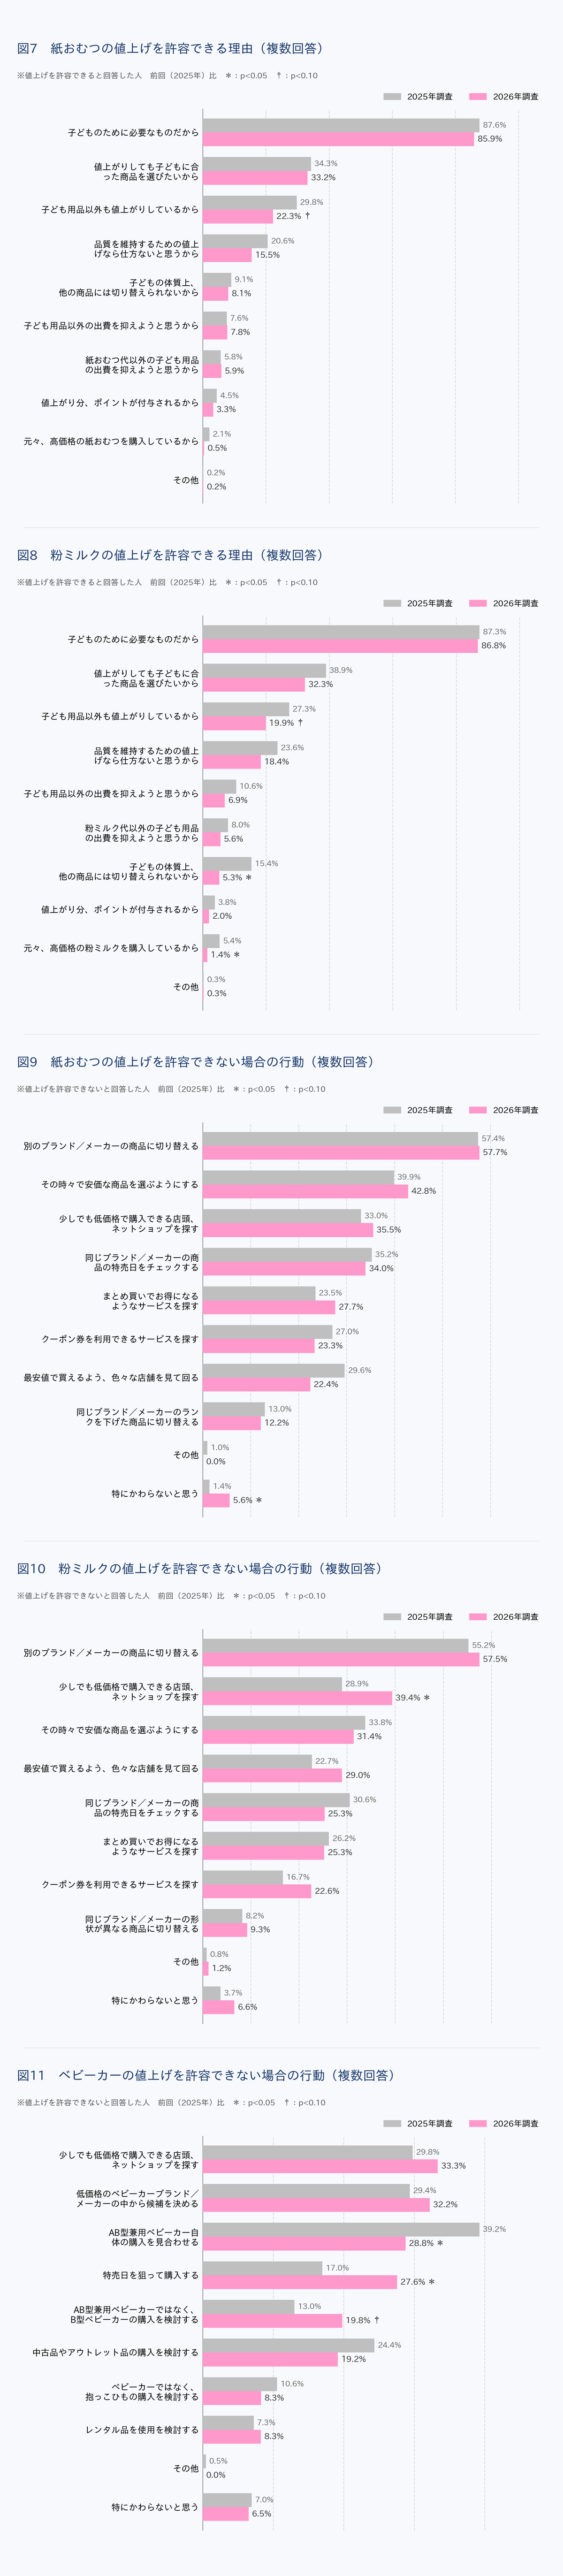
値上げを許容できる理由は、「子どものために必要なものだから」が紙おむつで約86%、粉ミルクで約87%と、いずれも最多であった(→ 図7・図8)。粉ミルクでは「子どもの体質上、他の商品には切り替えられないから」が約15%から約5%へ有意に減少した。「品質を維持するための値上げなら仕方ない」は紙おむつで約21%から約16%、粉ミルクで約24%から約18%へと低下した。全体では有意差に至らないものの、妊娠中・0歳の層では低下が目立つ。値上げの受け止めが「子どものため」という必要性に集約される一方、ブランドに縛られる理由や、企業の事情への理解に基づく許容は薄れつつある可能性がある。
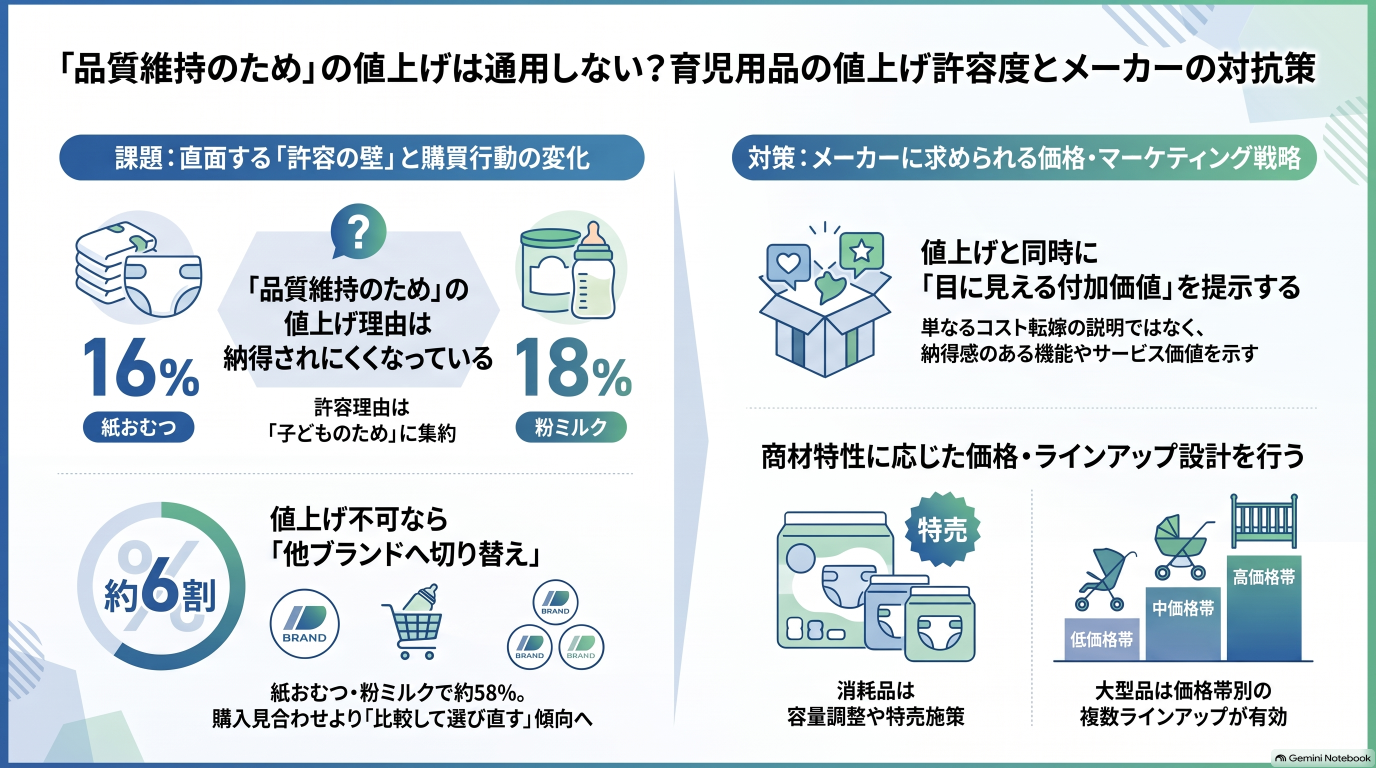
「品質維持のため」という値上げ理由の説明だけでは許容を得にくくなりつつあり、値上げと同時に目に見える付加価値を示すことが求められると考えられる。
許容できない場合はブランド切り替えが約6割、粉ミルクは「安く買える購入先探し」が増加(→ 図9・図10)
値上げを許容できない場合の行動は、「別のブランド/メーカーの商品に切り替える」が紙おむつ・粉ミルクともに約58%で最多であり、前回から有意な変化はなかった(→ 図9・図10)。粉ミルクでは「少しでも低価格で購入できる店頭、ネットショップを探す」が約29%から約39%へ有意に増加した。前述の通り「体質上替えられない」という理由が減少していることもあわせると、粉ミルクでもブランドや購入先を比較・検討する動きが強まっている可能性がある。
粉ミルクでは購入先での価格比較が強まっており、店頭・ECでの価格施策が離反防止の鍵になると考えられる。
ベビーカーは「購入見合わせ」が約29%に減少、「特売日を狙って購入」が約28%に増加(→ 図11)
AB型兼用ベビーカーの値上げを許容できない場合の行動は、「少しでも低価格で購入できる店頭、ネットショップを探す」(約33%)、「低価格のベビーカーブランド/メーカーの中から候補を決める」(約32%)が上位であった(→ 図11)。前回からの変化では、「AB型兼用ベビーカー自体の購入を見合わせる」が約39%から約29%へ有意に減少し、「特売日を狙って購入する」は約17%から約28%へ有意に増加した。「B型ベビーカーの購入を検討する」も約13%から約20%へ増加傾向にある。購入を諦めるのではなく、購入のタイミングや機種を工夫して手に入れようとする行動へ移行している可能性がある。
大型用品では、セール情報や価格帯の異なる選択肢の提示が、値上げ下でも購入を後押しする有効な手段になり得ると考えられる。
購入前のブランド固定は粉ミルクが約71%で最多、おしりふきは約52%にとどまる(→ 図12)
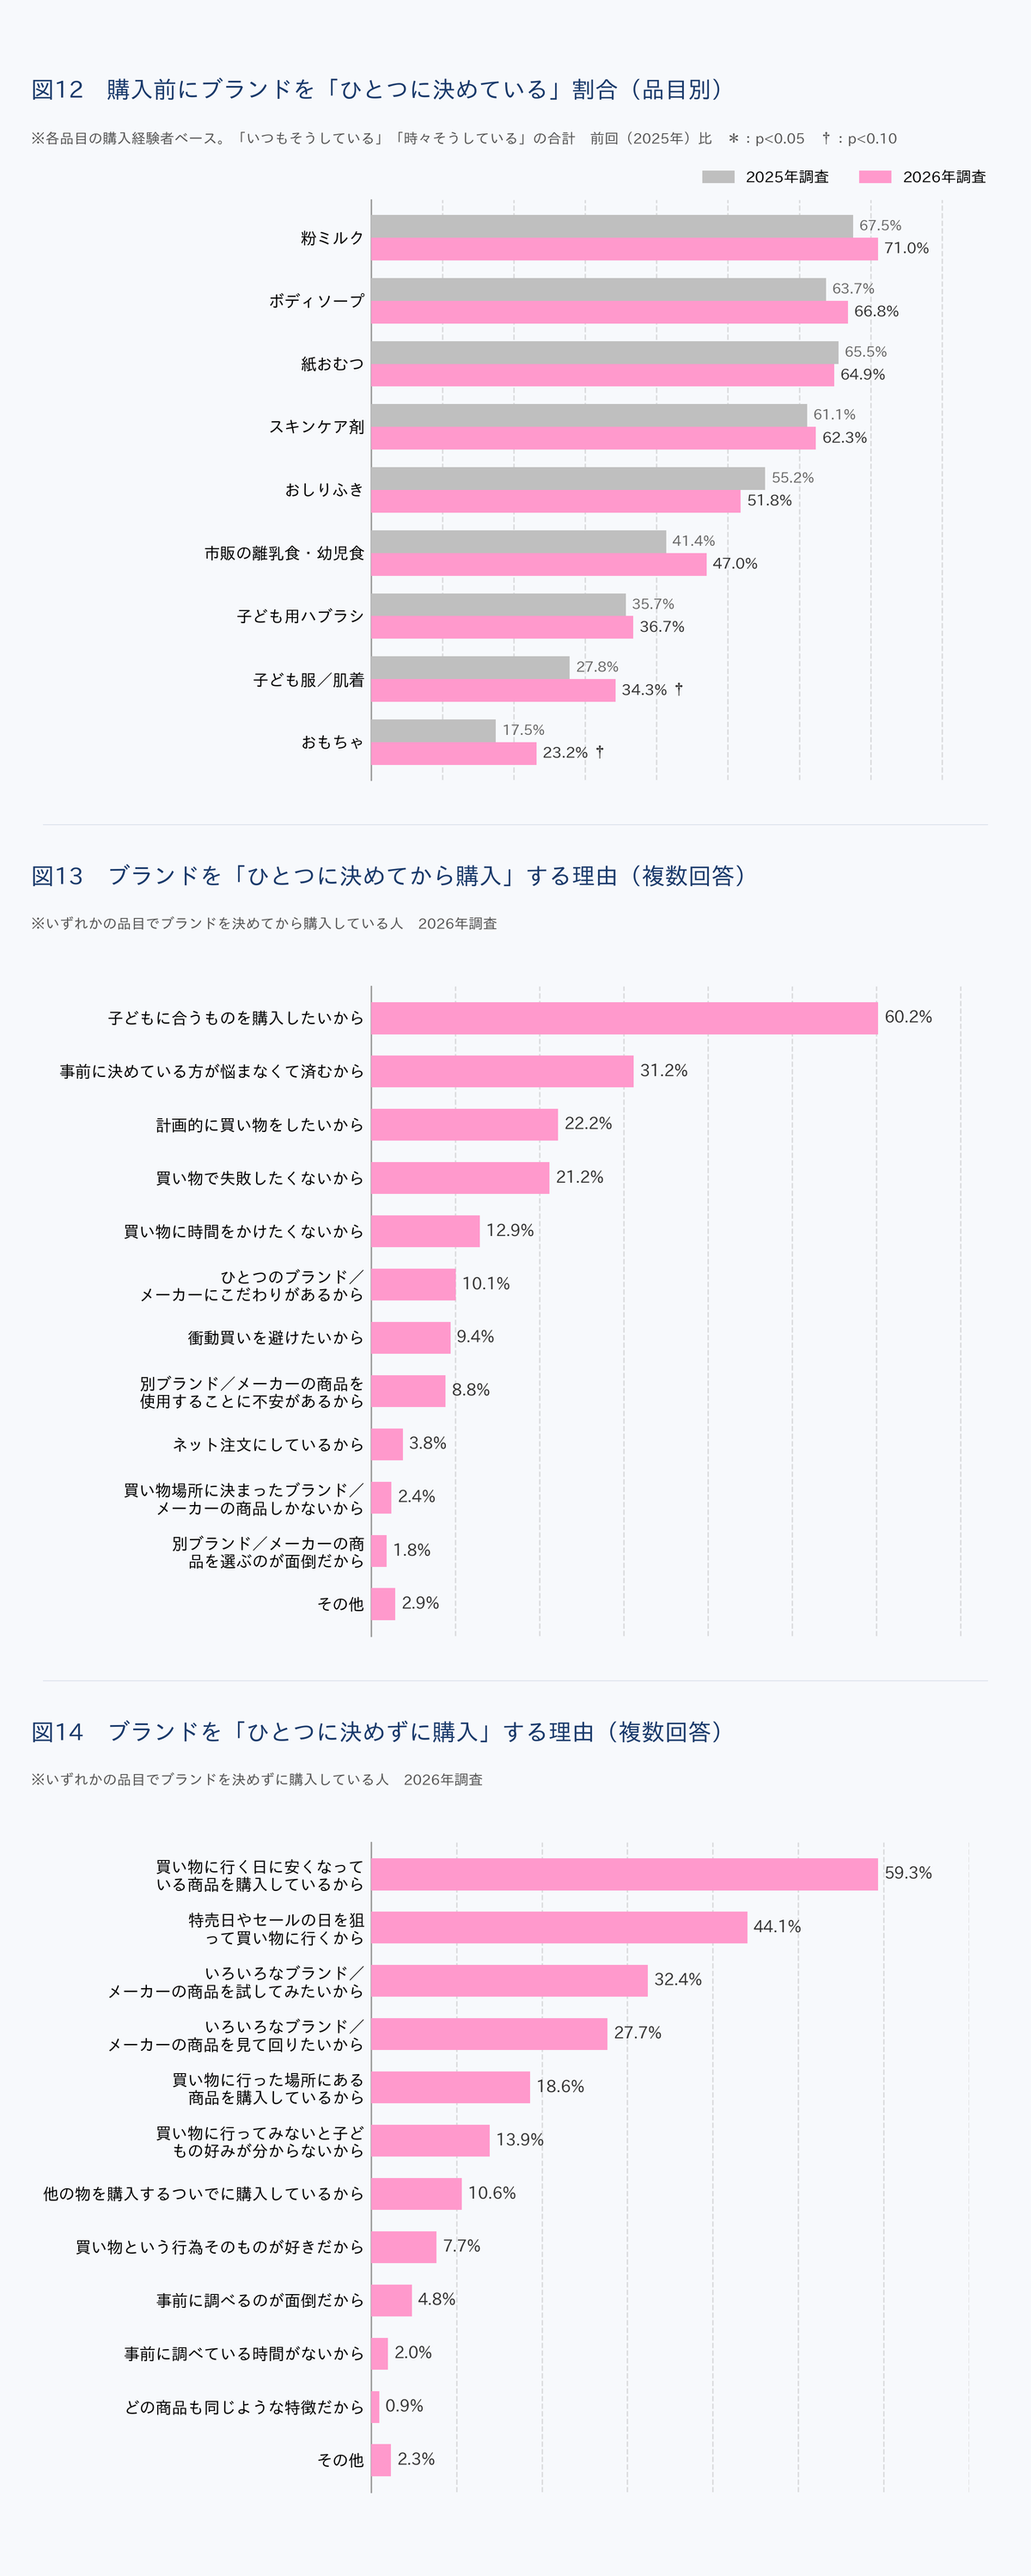
購入経験者のうち、購入前にブランドを「ひとつに決めている」割合は、粉ミルクが約71%で最も高く、ボディソープ(約67%)、紙おむつ(約65%)、スキンケア剤(約62%)が続いた(→ 図12)。同じ消耗品でも、おしりふきは約52%にとどまる。前回から有意な変化はなく、物価高のなかでもブランド選択の構造自体は維持されている。子どもとの相性が重視される品目ほど事前にブランドを決める傾向が強い一方、品質差が意識されにくい品目は店頭での比較に委ねられていると考えられる。
ブランド固定率が低いおしりふきは価格比較にさらされやすく、値上げの影響を受けやすいカテゴリーである可能性がある。
ブランドを決める理由は「子どもに合うもの」、決めない理由は「安くなっている商品」(→ 図13・図14)
ブランドを決めてから購入する理由は「子どもに合うものを購入したいから」が約60%で最多であり、「事前に決めている方が悩まなくて済むから」(約31%)が続いた(→ 図13)。一方、決めずに購入する理由は「買い物に行く日に安くなっている商品を購入しているから」が約59%、「特売日やセールの日を狙って買い物に行くから」が約44%と、価格に関する理由が上位を占めた(→ 図14)。ブランドを決める層は「子どもとの相性」、決めない層は「その日の価格」を軸に購買していることがうかがえる。
ブランド固定層には相性の良さの継続的な訴求、非固定層には店頭での価格・販促施策が有効と考えられる。
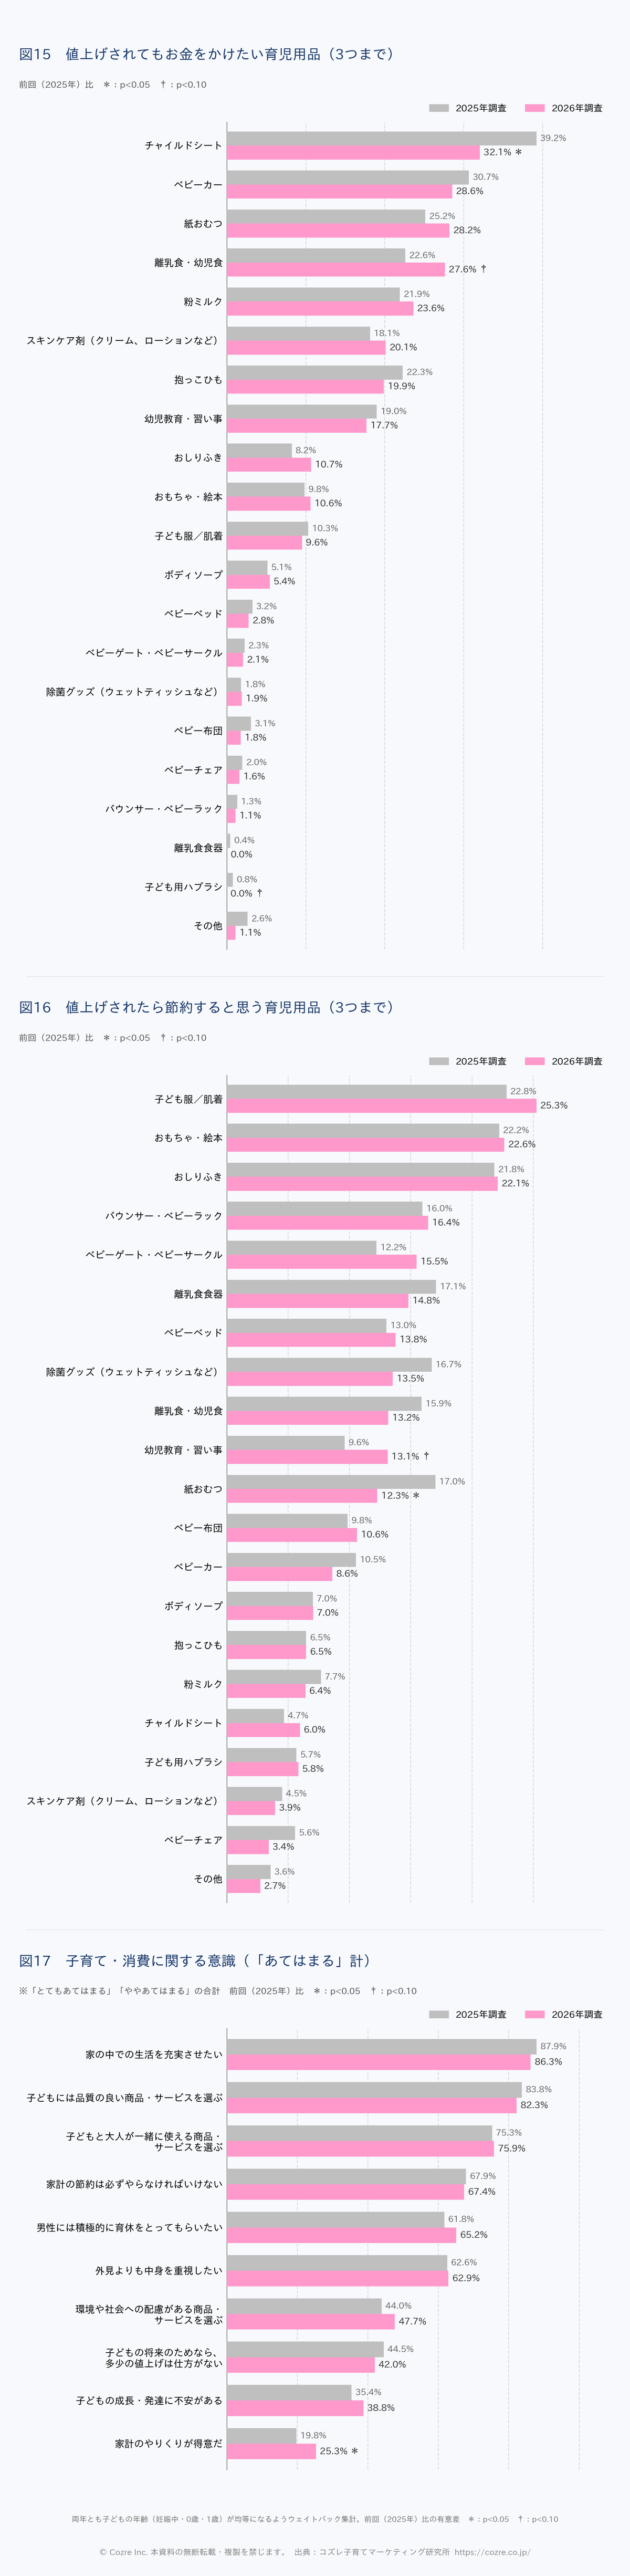
お金をかけたいのはチャイルドシートが最多、ただし約32%に減少(→ 図15)
値上げされてもお金をかけたい育児用品は、チャイルドシートが約32%で最多であり、ベビーカー(約29%)、紙おむつ(約28%)、離乳食・幼児食(約28%)、粉ミルク(約24%)が続いた(→ 図15)。ただし、チャイルドシートは前回の約39%から有意に減少している。安全に関わる用品であることから、安全性への関心が低下したというより、高額品にまで支出を振り向ける余力が薄れたことを反映している可能性がある。一方、離乳食・幼児食は約23%から約28%へ増加傾向にある。
高額な安全用品でも「値上げされても支出を惜しまない」とは限らず、価格に見合う安全性能や長期使用の価値を具体的に示す必要があると考えられる。
節約対象は子ども服・おもちゃ・おしりふき、紙おむつは約12%に減少(→ 図16)
値上げされた場合に節約すると思う育児用品は、子ども服/肌着が約25%で最多であり、おもちゃ・絵本(約23%)、おしりふき(約22%)が続いた(→ 図16)。代替が利きやすい品目や、購入頻度・量で調整しやすい品目が節約対象になりやすいと考えられる。紙おむつは約17%から約12%へ有意に減少し、削る対象から外れつつある。ただし前述の通り、値上げを許容できない場合は約6割がブランドを切り替えると回答しており、カテゴリーとしての支出は維持されても、ブランドは選び直される可能性がある。
カテゴリーとして支出が守られることは、自社ブランドが選ばれ続けることを保証しない点に留意が必要である。
「家計のやりくりが得意」が約25%に増加、品質志向は維持(→ 図17)
子育て・消費に関する意識では、「家の中での生活を充実させたい」(約86%)、「子どもには品質の良い商品・サービスを選ぶ」(約82%)が上位であった(→ 図17)。前回からの変化では、「家計のやりくりが得意だ」が約20%から約25%へ有意に増加した。一方、「子どもの将来のためなら、多少の値上げは仕方がない」は約42%で、前回(約45%)から有意な変化はなかった。値上げ環境が続くなかで、品質へのこだわりを保ちながら家計管理のスキルを高め、支出を調整する層が増えている可能性がある。
品質志向を保ったまま家計管理に長けた生活者が増えつつあり、価格と品質の両面で比較・検討に耐える情報提供が求められると考えられる。
4. 調査項目
- 1年前と比べた暮らし向き(家計の状態)の変化
- 1年前と比べた世帯の支出の変化
- 育児用品(粉ミルク、紙おむつ、おしりふき、ボディソープ、スキンケア剤、市販の離乳食・幼児食、子ども用ハブラシ、子ども服/肌着、おもちゃ)購入時のブランド事前決定状況
- ブランドをひとつに決めてから購入している理由
- ブランドをひとつに決めずに購入している理由
- 大型育児用品(ベビーカー、抱っこひも、チャイルドシート)購入時のブランド候補の事前決定状況
- ブランド候補を決めてから購入した理由
- ブランド候補を決めずに購入した理由
- 1年前と比べた物価の実感
- 育児用品の値上げ許容度(紙おむつ、粉ミルク、AB型兼用ベビーカー)
- 値上げを許容できる理由(紙おむつ、粉ミルク、AB型兼用ベビーカー)
- 値上げを許容できない場合の商品選択(紙おむつ、粉ミルク、AB型兼用ベビーカー)
- 値上げされてもお金をかけたい育児用品
- 値上げされた場合に節約すると思う育児用品
- 値上げの見返りとしてブランド/メーカーに求める機能・品質・サービス(自由回答)
- 子育て・消費に関する意識
- 回答者属性(性別、子どもの年齢、本人の年齢、家族の就業状況、勤務形態、居住都道府県、世帯年収)
※本ブログにおいて掲載しているデータは調査の一部。掲載していないデータについては、プロモーション等のご提案の過程でお伝えをしていくので、お問合せいただきたい。
5. おわりに
家計環境の面では、物価上昇の実感は約9割で高止まりし、家計に「ゆとりが出てきた」は約8%へ減少した。値上げは一時的な出来事ではなく、子育て世帯にとって前提となる環境になりつつあると考えられる(図1〜図3)。
値上げの受け止めの面では、紙おむつ・粉ミルクで約4割、ベビーカーで約5割が値上げを許容できないと回答した。許容する理由は「子どものため」に集約される一方、粉ミルクの「体質上替えられない」は有意に減少した(図4〜図8)。
購買行動の面では、値上げを許容できない場合、紙おむつ・粉ミルクで約6割がブランドの切り替えを選び、粉ミルクでは安く買える購入先を探す動きが強まった。ベビーカーでは購入見合わせが減り、特売日を狙った購入が増えている。値上げに対して「買わない」のではなく、「比べて、選び直して買う」方向へ行動が移りつつあると考えられる(図9〜図14)。
支出配分と意識の面では、紙おむつを節約対象とする割合が減る一方、チャイルドシートにお金をかけたい割合は減少し、家計のやりくりが得意だと考える層は増えた。カテゴリーとして支出が守られることと、ブランドが選ばれ続けることは別の問題であり、値上げ局面のブランドには、理由の説明にとどまらず、価格に見合う価値を具体的に示し続けることが求められると考えられる(図15〜図17)。
コズレ子育てマーケティング研究所では、こうした妊娠中のママや子育て中ママのリアルな声をお伝えすると共に、市場動向を明らかにしていきます。
本調査の詳細レポート、及び子育てマーケットに関する各種調査・コンサルティング・広告メニュー等についてご関心をお持ちいただいた場合にはお気軽にお問い合わせください。
(コズレ子育てマーケティング研究所 早川、槇本)
【グラフ】図1〜図17(全グラフまとめ)
【出典の記載についてのお願い】
調査結果を利用する際は出典を記載してください。
出典:「「育児用品の値上げ」意識調査2026(株式会社コズレ)」https://cozre.co.jp/blog/22702
(コズレ子育てマーケティング研究所 http://www.cozre.co.jp/blog/)
(cozre[コズレ]マガジン http://feature.cozre.jp/)